Năm 2026, thuế nhà thầu nước ngoài tiếp tục là một trong những nội dung có nhiều rủi ro đối với doanh nghiệp FDI tại Việt Nam, đặc biệt khi các giao dịch xuyên biên giới ngày càng đa dạng và phức tạp.
Nội dung bài viết
WEBINAR_NHỮNG THAY ĐỔI VỀ THUẾ NHÀ THẦU TÁC ĐỘNG ĐẾN DOANH NGHIỆP FDI KẾ TOÁN CẦN NẮM BẮT
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
Từ phí dịch vụ, bản quyền phần mềm, quảng cáo trực tuyến, điện toán đám mây đến lãi vay và các khoản thanh toán cho công ty mẹ, mỗi giao dịch đều cần được xem xét kỹ về bản chất, nghĩa vụ kê khai và phương pháp tính thuế nhà thầu.
Không chỉ cần nắm rõ quy định, bộ phận kế toán còn phải trả lời những câu hỏi quan trọng:
- Điểm mới về thuế nhà thầu 2026 cần lưu ý gì?
- Giao dịch nào thuộc đối tượng chịu thuế nhà thầu?
- Giá trị hợp đồng là giá đã bao gồm thuế hay chưa, và có cần tính thuế ngược không?
- Doanh nghiệp cần áp dụng tỷ lệ thuế GTGT và thuế TNDN nào?
- Thời điểm kê khai, khấu trừ và nộp thuế được xác định như thế nào?
- Cần chuẩn bị những hợp đồng, hóa đơn, chứng từ và hồ sơ nào?
- Những sai sót nào thường bị phát hiện khi quyết toán hoặc thanh tra thuế?
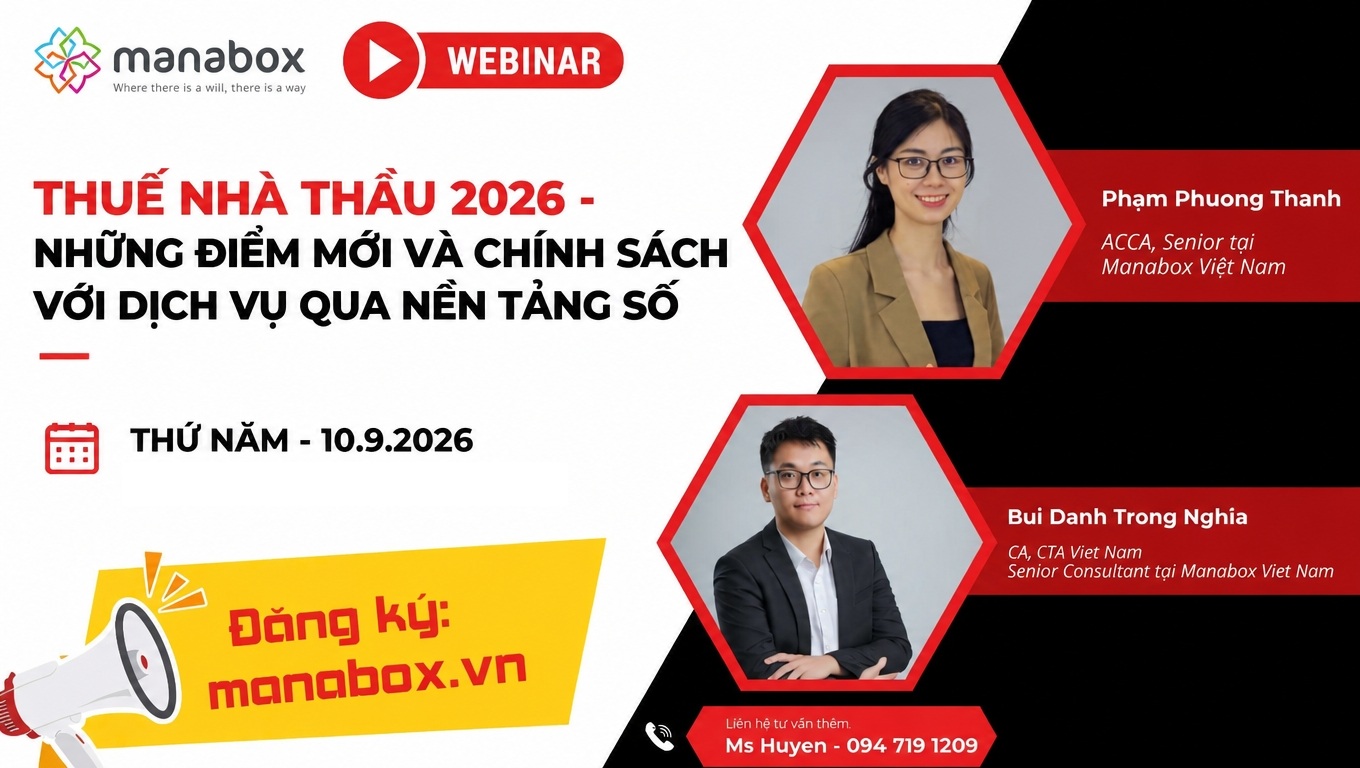
Nhằm giúp doanh nghiệp nhận diện đúng nghĩa vụ, hạn chế sai sót và chủ động kiểm soát rủi ro, Manabox Việt Nam tổ chức Webinar chuyên đề: “Thuế nhà thầu nước ngoài – Những vấn đề doanh nghiệp FDI cần lưu ý”.
Thông tin về hội thảo:
Thời gian: 9h00 – 11h30 ngày mai 10/9/2026
Hình thức: Online qua Zoom
Nội dung hội thảo:
Nội dung hội thảo:
- Tổng quan các quy định hiện hành về thuế nhà thầu nước ngoài áp dụng tại Việt Nam.
- Hướng dẫn xác định giao dịch thuộc đối tượng chịu thuế, phương pháp tính thuế và tỷ lệ thuế tương ứng.
- Phân tích các tình huống thường gặp tại doanh nghiệp FDI: phí dịch vụ, bản quyền phần mềm, quảng cáo trực tuyến, điện toán đám mây, lãi vay và thanh toán cho công ty mẹ.
- Nhận diện các sai sót, rủi ro thường gặp trong quá trình kê khai, khấu trừ và nộp thuế nhà thầu.
- Hướng dẫn chuẩn bị hợp đồng, hóa đơn, chứng từ thanh toán và hồ sơ phục vụ quyết toán, thanh tra thuế.
- Hỏi đáp trực tiếp các tình huống thực tế phát sinh tại doanh nghiệp.
Những ai nên tham dự:
- Kế toán trưởng, kế toán tổng hợp và nhân sự phụ trách thuế.
- Giám đốc tài chính, nhà quản lý doanh nghiệp FDI.
- Bộ phận hành chính, nhân sự và pháp chế có liên quan đến công tác tuân thủ.
- Doanh nghiệp đang cần rà soát lại hệ thống kế toán và nghĩa vụ thuế theo quy định mới.
Với tính chất đa dạng và phức tạp của các giao dịch xuyên biên giới, việc xem xét riêng lẻ từng hợp đồng hoặc khoản thanh toán có thể khiến doanh nghiệp xác định chưa đúng nghĩa vụ thuế, áp dụng sai tỷ lệ hoặc bỏ sót hồ sơ cần thiết.
Webinar lần này không chỉ dừng lại ở việc giới thiệu các quy định về thuế nhà thầu, mà tập trung giải đáp câu hỏi quan trọng nhất:
👉 Doanh nghiệp FDI cần xác định, kê khai và kiểm soát thuế nhà thầu như thế nào để hạn chế rủi ro khi quyết toán, thanh tra thuế?

Link đăng ký tham dự: https://forms.gle/ofeAtfnnA5eQ5zGTA
Phí: 250.000 VNĐ ( đã bao gồm VAT )
Miễn phí tham dự cho khách hàng của Manabox Việt Nam.
https://forms.gle/ofeAtfnnA5eQ5zGTA
Hướng dẫn thanh toán:
Mã QR thanh toán
Note khi thanh toán: SĐT Webinar 1thang7
Ví dụ: 094xxx Webinar 1thang7

Tổng hợp 18 công văn năm 2026 hay về thuế nhà thầu
|
# |
Công văn |
Ngày |
Nơi ban hành |
Nội dung chính |
Điểm cần cập nhật |
|
1 |
3777/2026 |
08/2026 |
Thuế tỉnh Phú Thọ |
Hướng dẫn cách xác định doanh thu tính thuế TNDN của nhà thầu nước ngoài theo Thông tư 20/2026. Doanh thu là toàn bộ khoản nhà thầu nhận được, chưa trừ thuế phải nộp và gồm cả chi phí bên Việt Nam trả thay |
Cách tính thuế mới, trước đây theo Thông tư 103, doanh thu tính TNDN được xác định theo cách khác với doanh thu tính GTGT |
|
2 |
4676/CT-CS |
08/07/2026 |
Cục Thuế |
Trường hợp thuê nhà thầu nước ngoài quản lý, vận hành sàn Amazon tại Mỹ: nếu dịch vụ thực hiện và tiêu dùng ngoài Việt Nam thì không thuộc diện thuế nhà thầu; nếu dịch vụ tiêu dùng tại Việt Nam thì phải tính thuế |
Phân biệt về nơi tiêu dùng dịch vụ so với “dịch vụ được thực hiện ở đâu” |
|
3 |
296/CT-CS |
19/01/2026 |
Cục Thuế |
Trả lời Microsoft về dịch vụ điện toán đám mây. Nếu dịch vụ được xác định là dịch vụ viễn thông, thuế GTGT áp dụng 10% từ 01/07/2025. |
Với dịch vụ đám mây, phải xác định bản chất kỹ thuật và pháp luật chuyên ngành |
|
4 |
1063/CT-CS |
12/02/2026 |
Cục Thuế |
Hướng dẫn giao dịch qua Apple và nền tảng trực tuyến; gồm cả trường hợp nền tảng khấu trừ phí trực tiếp từ doanh thu |
Phí nền tảng bị cấn trừ vẫn là khoản trả cho nhà cung cấp nước ngoài |
|
5 |
2995/CT-CS |
13/05/2026 |
Cục Thuế |
Hướng dẫn chuyển nhượng vốn trực tiếp, gián tiếp và tái cơ cấu nội bộ tập đoàn, đồng thời làm rõ quy định chuyển tiếp giữa cơ chế cũ và Nghị định 320/2025. |
Quy định mới chuyển từ 20% trên thu nhập ròng sang 2% trên doanh thu, đồng thời quy định rõ ngoại lệ |
|
6 |
4637/CT-CS |
08/07/2026 |
Cục Thuế |
Công văn làm rõ thời điểm xác định doanh thu và nghĩa vụ thuế theo cơ chế mới. |
Phải theo dõi hiệu lực của giao dịch/hợp đồng. |
|
7 |
4673/CT-CS |
08/07/2026 |
Cục Thuế |
Doanh nghiệp nước ngoài bán hàng theo hình thức xuất nhập khẩu tại chỗ.. |
Quy định mới nêu rõ ngoại lệ mới với nguyên liệu sản xuất xuất khẩu |
|
8 |
7853/NBI-QLDN1 |
16/06/2026 |
Thuế tỉnh Ninh Bình |
Xác nhận trường hợp doanh nghiệp nước ngoài chỉ định một DNCX giao nguyên liệu, vật tư, linh kiện cho DNCX khác để sản xuất/gia công hàng xuất khẩu, nếu đủ điều kiện thì không phải nộp TNDN 1%. |
Đây là một ngoại lệ mới của Nghị định 320 và Thông tư 20 |
|
9 |
2124/HYE-QLDN2 |
2026 |
Thuế tỉnh Hưng Yên |
Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ đúng quy định thuộc đối tượng không chịu GTGT; nếu kèm máy móc phải tách riêng giá trị. Thu nhập mang bản chất tiền bản quyền chịu TNDN 10%. |
Ví dụ về việc phải tách giá trị công nghệ và máy móc trong hợp đồng. |
|
10 |
2856/QNI-QLDN2 |
16/06/2026 |
Thuế tỉnh Quảng Ninh |
Hồ sơ xin áp dụng Hiệp định Việt Nam–Bỉ và Việt Nam–Thụy Điển đối với tiền bản quyền. Cơ quan thuế yêu cầu xem xét chủ sở hữu thực hưởng, bản chất khoản thu nhập, cơ sở thường trú và thực chất của giao dịch. |
Giấy chứng nhận cư trú không còn nên được xem là đủ để áp dụng Hiệp định, đặc biệt với phí bản quyền và giao dịch tập đoàn. |
|
11 |
10362/HYE-QLDN2 |
2026 |
Thuế tỉnh Hưng Yên |
Hợp đồng nhà thầu đang áp dụng phương pháp hỗn hợp và ký trước ngày 12/03/2026 tiếp tục xác định nghĩa vụ TNDN theo quy định có hiệu lực tại thời điểm ký hợp đồng |
Xử lý hợp đồng cũ kéo dài sang 2026 |
|
12 |
7017/DON |
2026 |
Thuế tỉnh Đồng Nai |
Giao dịch ghi điều kiện DDU không quyết định có thuế nhà thầu, phải xác định thực tế người bán chịu trách nhiệm, chi phí, rủi ro đến điểm nào. |
Tên Incoterm không phải là kết luận, đặc biệt DDU đã không còn trong Incoterms |
|
13 |
13665/HYE-QLDN1 |
07/2026 |
Thuế tỉnh Hưng Yên |
Vận tải quốc tế từ Việt Nam đi nước ngoài thuộc phạm vi thuế nhà thầu nhưng có thể áp GTGT 0% nếu đáp ứng điều kiện; các dịch vụ khác được thực hiện và tiêu dùng ngoài Việt Nam thì không áp dụng thuế nhà thầu. |
Hữu ích cho logistics |
|
14 |
11384/DON-QLDN3 |
2026 |
Thuế thành phố Đồng Nai |
Hoa hồng trả cho tổ chức nước ngoài để giới thiệu khách hàng tại Việt Nam được xác định là thu nhập phát sinh tại Việt Nam; tổ chức nước ngoài chịu GTGT 5% và TNDN 5%. Nếu người nhận là cá nhân không cư trú thì xử lý theo thuế TNCN. |
Phân biệt thuế nhà thầu giữa tổ chức và cá nhân nước ngoài |
|
15 |
361/TNI-QLDN1 |
2026 |
Thuế tỉnh Tây Ninh |
Nhà thầu nước ngoài cho DNCX thuê máy móc, dịch vụ thuộc diện không chịu GTGT, nhưng thu nhập cho thuê máy vẫn chịu TNDN 5% |
Cần tách riêng kết quả của thuế GTGT và thuế TNDN với khu phi thuế quan. |
|
16 |
1612/CT-CS |
20/03/2026 |
Cục Thuế |
Trường hợp không có đủ tài liệu chứng minh hàng hóa đã thực sự xuất khỏi Việt Nam, cơ quan thuế có cơ sở xem xét thu nhập của doanh nghiệp nước ngoài là thu nhập phát sinh tại Việt Nam. |
Hồ sơ chứng minh hang xuất khẩu thực sự ra khỏi Việt Nam. |
|
17 |
2374/HYE-QLDN1 |
2026 |
Thuế tỉnh Hưng Yên |
Khoản phí đã trả và đã khai thuế nhà thầu nhưng sau đó một phần giao dịch bị hủy/hoàn trả thì doanh nghiệp thực hiện khai bổ sung hồ sơ thuế nhà thầu tương ứng. |
Nên đọc cho phần xử lý sai sót |
|
18 |
2311/QNG-QLDN1 |
10/2025 |
Thuế tỉnh Quảng Ngãi |
Lãi vay trả cho công ty mẹ nước ngoài là thu nhập chịu TNDN tại Việt Nam nhưng không chịu GTGT |
Thanh toán lãi vay không chịu GTGT nhưng vẫn chịu TNDN nhà thầu |
Một số lưu ý
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________