16 sai sót về kê khai thuế TNDN, thuế GTGT… thường gặp qua các Kết luận thanh tra, kiểm tra… và tổng hợp từ QĐ 185/2026/QĐ-KTNN của Kiểm toán Nhà nước khi kiểm toán Ngân sách địa phương và các Case study liên quan minh họa rất hay được tóm tắt!
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
Nội dung bài viết
Tổng hợp các sai sót
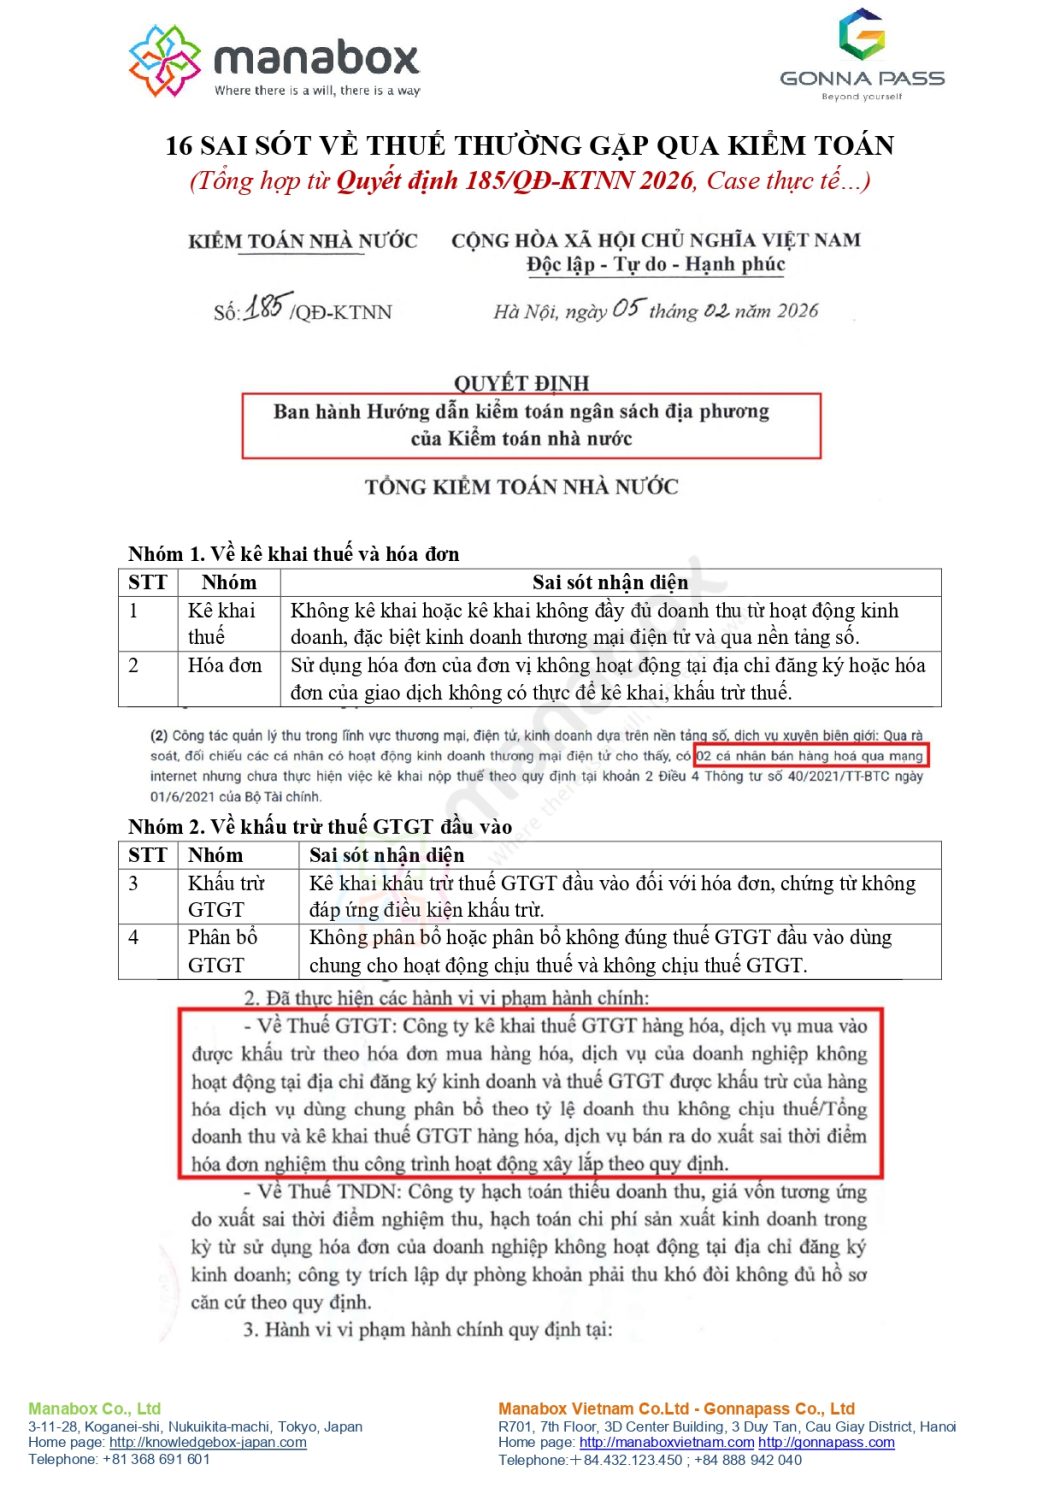
Nhóm 1. Về kê khai thuế và hóa đơn
|
STT |
Nhóm |
Sai sót nhận diện |
|
1 |
Kê khai thuế |
Không kê khai hoặc kê khai không đầy đủ doanh thu từ hoạt động kinh doanh, đặc biệt kinh doanh thương mại điện tử và qua nền tảng số. |
|
2 |
Hóa đơn |
Sử dụng hóa đơn của đơn vị không hoạt động tại địa chỉ đăng ký hoặc hóa đơn của giao dịch không có thực để kê khai, khấu trừ thuế. |
Nhóm 2. Về khấu trừ thuế GTGT đầu vào
|
STT |
Nhóm |
Sai sót nhận diện |
|
3 |
Khấu trừ GTGT |
Kê khai khấu trừ thuế GTGT đầu vào đối với hóa đơn, chứng từ không đáp ứng điều kiện khấu trừ. |
|
4 |
Phân bổ GTGT |
Không phân bổ hoặc phân bổ không đúng thuế GTGT đầu vào dùng chung cho hoạt động chịu thuế và không chịu thuế GTGT. |
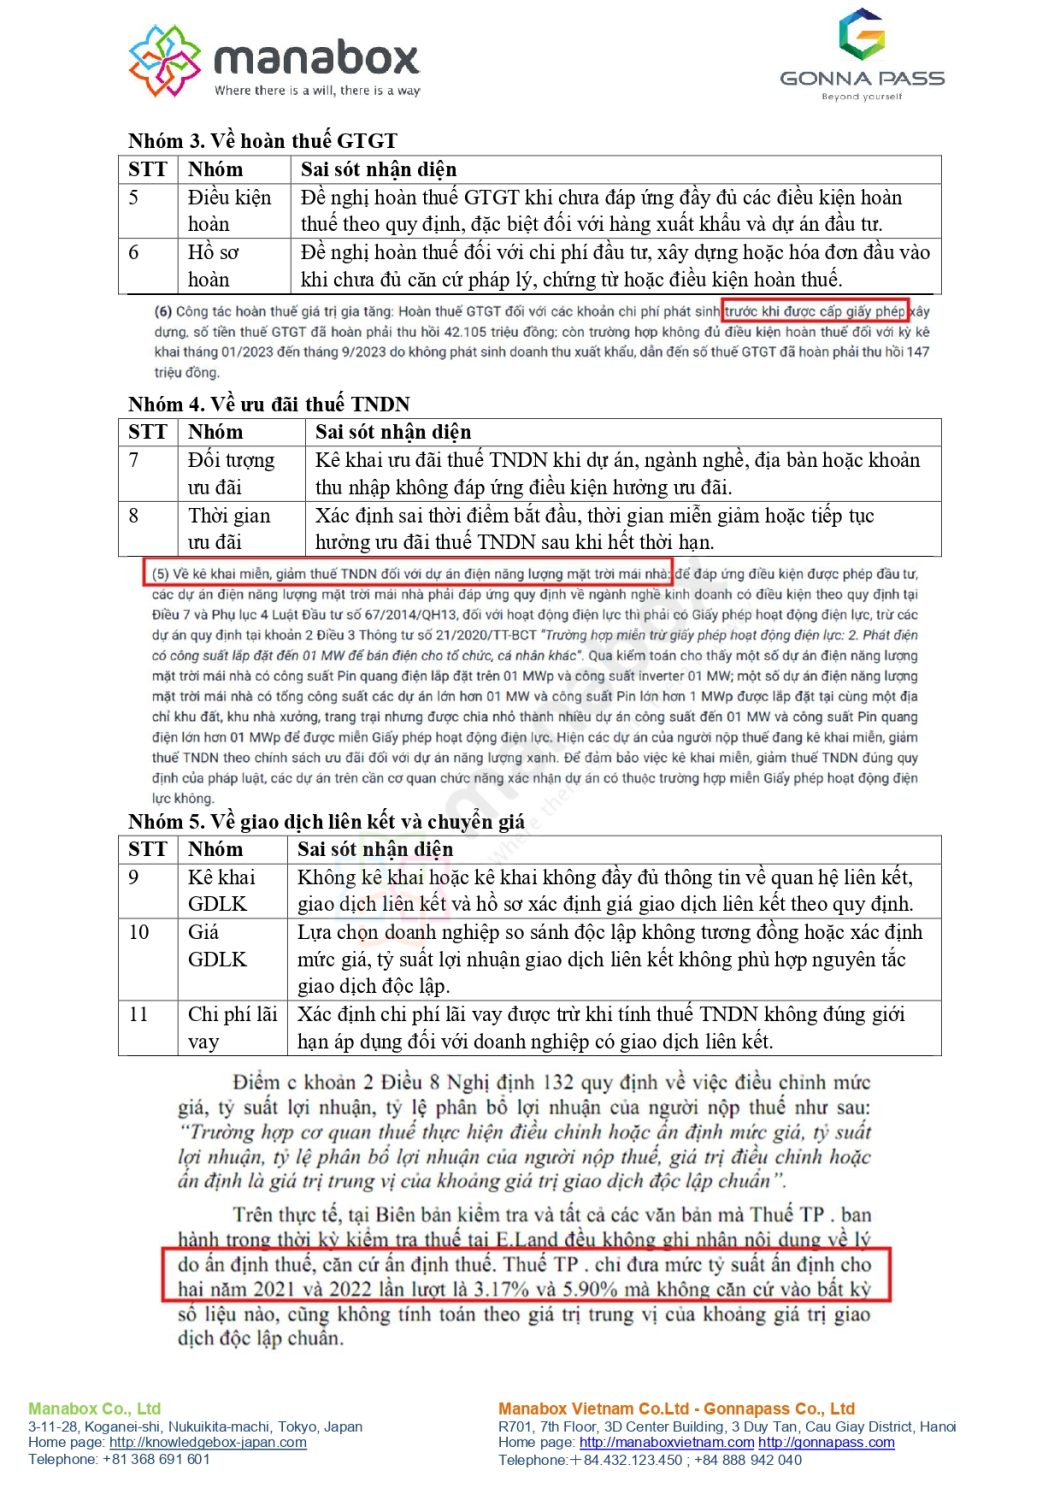
Nhóm 3. Về hoàn thuế GTGT
|
STT |
Nhóm |
Sai sót nhận diện |
|
5 |
Điều kiện hoàn |
Đề nghị hoàn thuế GTGT khi chưa đáp ứng đầy đủ các điều kiện hoàn thuế theo quy định, đặc biệt đối với hàng xuất khẩu và dự án đầu tư. |
|
6 |
Hồ sơ hoàn |
Đề nghị hoàn thuế đối với chi phí đầu tư, xây dựng hoặc hóa đơn đầu vào khi chưa đủ căn cứ pháp lý, chứng từ hoặc điều kiện hoàn thuế. |
Nhóm 4. Về ưu đãi thuế TNDN
|
STT |
Nhóm |
Sai sót nhận diện |
|
7 |
Đối tượng ưu đãi |
Kê khai ưu đãi thuế TNDN khi dự án, ngành nghề, địa bàn hoặc khoản thu nhập không đáp ứng điều kiện hưởng ưu đãi. |
|
8 |
Thời gian ưu đãi |
Xác định sai thời điểm bắt đầu, thời gian miễn giảm hoặc tiếp tục hưởng ưu đãi thuế TNDN sau khi hết thời hạn. |
Nhóm 5. Về giao dịch liên kết và chuyển giá
|
STT |
Nhóm |
Sai sót nhận diện |
|
9 |
Kê khai GDLK |
Không kê khai hoặc kê khai không đầy đủ thông tin về quan hệ liên kết, giao dịch liên kết và hồ sơ xác định giá giao dịch liên kết theo quy định. |
|
10 |
Giá GDLK |
Lựa chọn doanh nghiệp so sánh độc lập không tương đồng hoặc xác định mức giá, tỷ suất lợi nhuận giao dịch liên kết không phù hợp nguyên tắc giao dịch độc lập. |
|
11 |
Chi phí lãi vay |
Xác định chi phí lãi vay được trừ khi tính thuế TNDN không đúng giới hạn áp dụng đối với doanh nghiệp có giao dịch liên kết. |
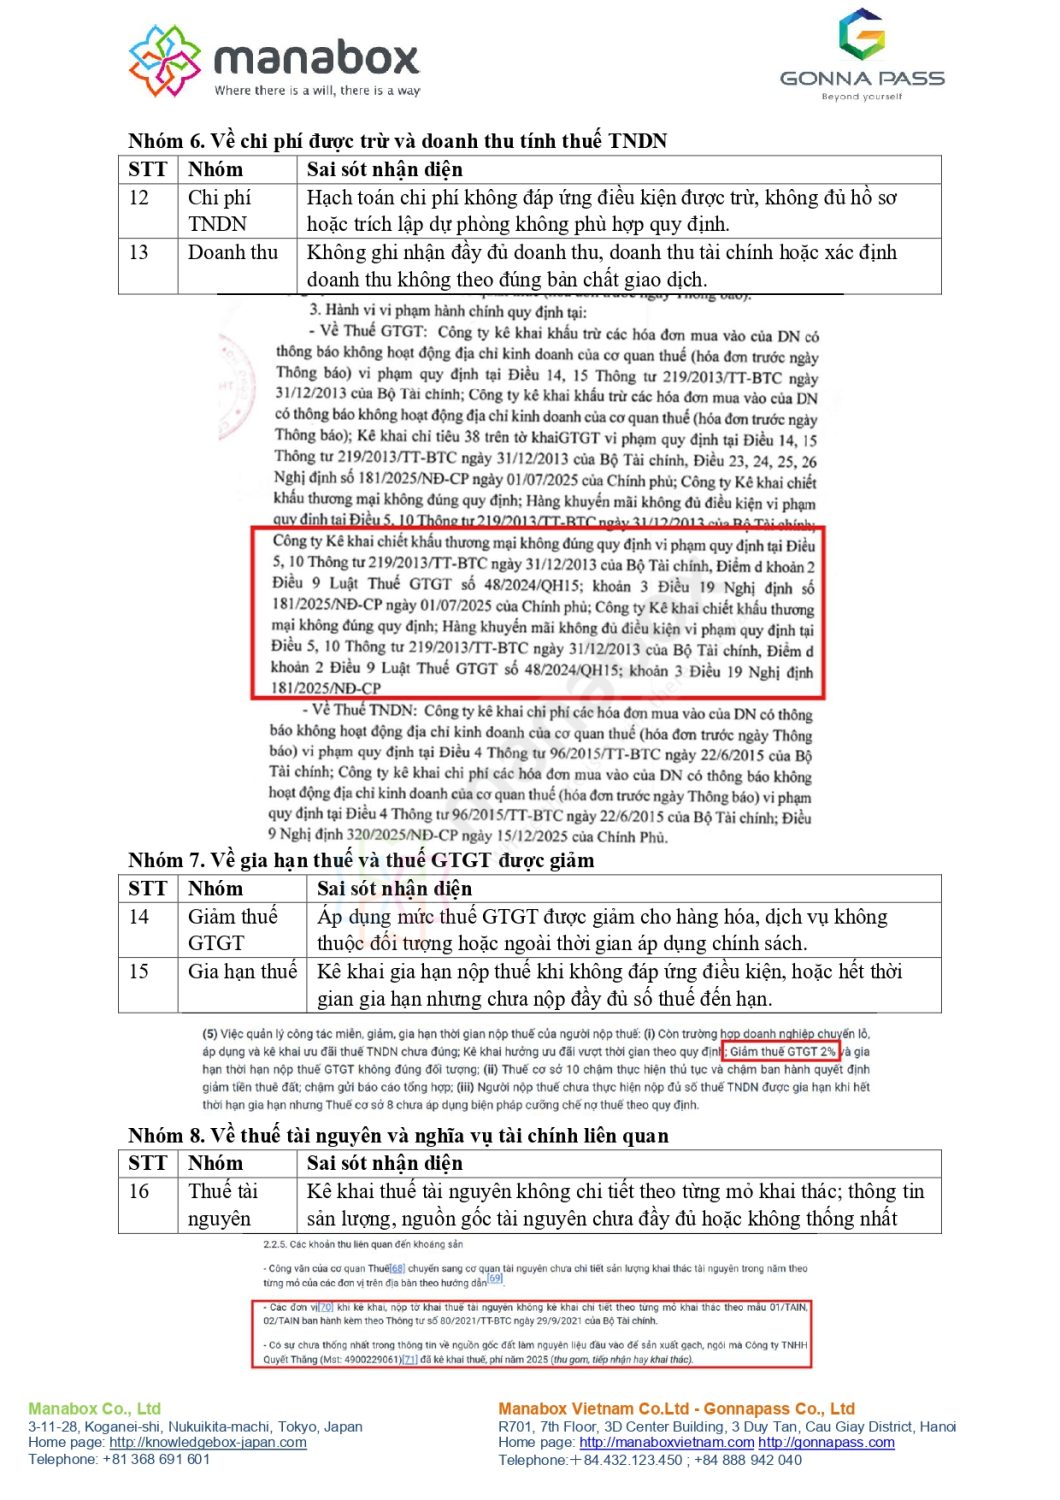
Nhóm 6. Về chi phí được trừ và doanh thu tính thuế TNDN
|
STT |
Nhóm |
Sai sót nhận diện |
|
12 |
Chi phí TNDN |
Hạch toán chi phí không đáp ứng điều kiện được trừ, không đủ hồ sơ hoặc trích lập dự phòng không phù hợp quy định. |
|
13 |
Doanh thu |
Không ghi nhận đầy đủ doanh thu, doanh thu tài chính hoặc xác định doanh thu không theo đúng bản chất giao dịch. |
Nhóm 7. Về gia hạn thuế và thuế GTGT được giảm
|
STT |
Nhóm |
Sai sót nhận diện |
|
14 |
Giảm thuế GTGT |
Áp dụng mức thuế GTGT được giảm cho hàng hóa, dịch vụ không thuộc đối tượng hoặc ngoài thời gian áp dụng chính sách. |
|
15 |
Gia hạn thuế |
Kê khai gia hạn nộp thuế khi không đáp ứng điều kiện, hoặc hết thời gian gia hạn nhưng chưa nộp đầy đủ số thuế đến hạn. |
Nhóm 8. Về thuế tài nguyên và nghĩa vụ tài chính liên quan
|
STT |
Nhóm |
Sai sót nhận diện |
|
16 |
Thuế tài nguyên |
Kê khai thuế tài nguyên không chi tiết theo từng mỏ khai thác; thông tin sản lượng, nguồn gốc tài nguyên chưa đầy đủ hoặc không thống nhất |
PHỤ LỤC III – HƯỚNG DẪN KIỂM TOÁN THU NSNN TẠI CƠ QUAN THUẾ
(Ban hành kèm theo Quyết định số 185/QĐ-KTNN ngày 05 tháng 02 năm 2026)
Kiểm toán công tác quản lý thu của cơ quan thuế theo quy định của các Luật thuế, Luật quản lý thuế về các nội dung:
3.1. Quản lý đăng ký mã số thuế, quản lý thông tin người nộp thuế và kê khai thuế
(1) Tài liệu cần thu thập
– Danh bạ NNT do Thuế tỉnh/thành phố quản lý; danh sách NNT được cấp giấy chứng nhận đăng ký kinh doanh trong năm.
– Báo cáo quản lý NNT (chi tiết NNT đang hoạt động, tạm ngưng hoạt động, đang làm thủ tục giải thể, phá sản, chuyển đổi).
– Báo cáo tình hình quản lý mã số thuế (MST), gồm cấp mới, tạm ngừng, đóng MST của tất cả NNT trong năm; báo cáo nhận hồ sơ đăng ký thuế.
– Báo cáo tình hình cập nhật thay đổi thông tin NNT (địa chỉ kinh doanh; ngành nghề; giám đốc; vốn; chi nhánh).
– Báo cáo lập bộ lệ phí môn bài và các sắc thuế.
– Báo cáo theo dõi kết quả xử phạt vi phạm đối với NNT nộp hồ sơ khai thuế quá thời hạn
Và các tài liệu khác có liên quan.
(2) Thực hiện kiểm toán
– Kiểm tra, đối chiếu việc tiếp nhận hồ sơ đăng ký thuế, xử lý các thông tin liên quan đến tờ khai đăng ký thuế; phân cấp quản lý NNT; cấp MST; tạm đóng và đóng MST, phục hồi MST theo quy định. Trong đó lưu ý kiểm tra danh sách trùng MST từ chương trình TMS (quản lý NNT).
– Kiểm tra việc xác định loại hình NNT; việc theo dõi, cập nhật thông tin thay đổi và điều chỉnh thông tin NNT của cơ quan Thuế.
– Kiểm tra việc lập bộ thuế môn bài của cơ quan thuế trên cơ sở:
+ Đối chiếu báo cáo tình hình quản lý MST, báo cáo lập bộ thuế môn bài với số lượng DN được cấp phép kinh doanh đến 31/12/năm kiểm toán (xác định trên cơ sở số lượng DN còn hoạt động đến ngày 01/01, số lượng DN được Sở Tài chính cấp giấy phép kinh doanh trong năm, số lượng DN được Thuế tỉnh/thành phố giao về Thuế cơ sở quản lý trong năm) để xác định số lượng DN đã được cấp phép kinh doanh chưa được cấp MST, chưa lập bộ thuế môn bài; số lượng NNT đã được cấp MST nhưng chưa được lập bộ thuế môn bài.
+ Xác định nguyên nhân và thất thu ngân sách (nếu có) sau khi đối chiếu các nội dung trên.
– Chọn mẫu một số bộ hồ sơ để kiểm tra thời hạn cấp MST, giấy chứng nhận đăng ký thuế; tạm đóng, đóng MST; xử lý vi phạm của cơ quan Thuế. Lưu ý các trường hợp hợp nhất, sáp nhập, bán, chuyển đổi doanh nghiệp, chia tách.
– Chọn mẫu để kiểm tra việc lập bộ thuế GTGT, thuế TNDN, thuế TNCN, thuế tài nguyên, tiền thuê đất, tiền sử dụng đất của cơ quan Thuế theo quy định.
– Chọn mẫu một số tờ khai thuế để kiểm tra việc kê khai, hạch toán kế toán thuế; tiếp nhận tờ khai, quyết toán thuế; xử lý vi phạm về hồ sơ khai thuế của Thuế tỉnh/thành phố theo quy định của Cục thuế về việc ban hành quy trình quản lý khai thuế, nộp thuế và kế toán thuế.
(3) Một số sai sót thường gặp
– Công tác tiếp nhận hồ sơ đăng ký thuế, xử lý cấp, đóng mã số thuế chưa đúng với quy trình (về thời hạn, thủ tục, hồ sơ, thông báo công khai…).
– Không làm thủ tục mở, đóng MST, tạm đóng, đóng MST không kịp thời; chậm cập nhật trạng thái tạm ngừng kinh doanh của NNT.
– Không cập nhật vào hệ thống quản lý các thay đổi về thông tin NNT như: Vốn, lao động, các đơn vị trực thuộc, kho hàng, người đại diện theo pháp luật, mô hình hoạt động của doanh nghiệp, ngành nghề kinh doanh; số liệu quản lý của cơ quan thuế không khớp với số liệu thực tế tại hồ sơ.
– Thực hiện chậm hoặc thực hiện không đúng quy định trong việc quản lý NNT khi giải thể, ngừng kinh doanh, bỏ kinh doanh, phá sản, chuyển đổi loại hình kinh doanh, sáp nhập, chia tách, chuyển địa điểm kinh doanh từ nơi khác đến và chuyển đi nơi khác.
– Phân loại về loại hình, ngành nghề của doanh nghiệp không chính xác.
– Không xử phạt hoặc xử phạt không đúng quy định đối với hành vi NNT chưa hoặc chậm đăng ký, kê khai thuế theo quy định.
3.2. Công tác miễn, giảm, gia hạn thuế, hoàn thuế
3.2.1 Đối với công tác hoàn thuế
(1) Tài liệu cần thu thập
– Hồ sơ công tác lập dự toán hoàn thuế GTGT.
– Các báo cáo theo Quy trình hoàn thuế theo Quyết định 679/QĐ-TCT năm 2023 về quy trình hoàn thuế, Quyết định 2201/QĐ-TCT năm 2024 về Quy trình sửa đổi Quy trình hoàn thuế do Tổng cục trưởng Tổng cục Thuế ban hành và các báo cáo theo Quy trình hoàn thuế hiện hành (trường hợp các Quyết định trên được sửa đổi, bổ sung hoặc thay thế).
– Báo cáo phân tích kết quả giải quyết hồ sơ hoàn thuế.
– Báo cáo phân loại doanh nghiệp hoàn trước kiểm tra sau, kiểm tra trước hoàn sau.
– Các hồ sơ hoàn thuế của cơ quan thuế (theo yêu cầu chọn mẫu).
Và các tài liệu khác có liên quan.
(2) Thực hiện kiểm toán
– Phân tích, đánh giá tổng thể công tác hoàn thuế của Thuế tỉnh/thành phố, trong đó lưu ý:
+ Việc phân loại hồ sơ hoàn thuế (hoàn trước kiểm tra sau, kiểm tra trước hoàn sau).
+ Kết quả kiểm tra các hồ sơ hoàn trước, kiểm tra sau.
+ Tỷ lệ hồ sơ hoàn thuế được giải quyết đúng hạn.
– Chọn mẫu một số hồ sơ hoàn thuế để kiểm tra, đánh giá (trong đó lưu ý lựa chọn một số hồ sơ có số thuế hoàn lớn; số thuế hoàn cho dự án đầu tư; hoàn thuế cho doanh nghiệp còn nợ thuế, có hành vi trốn thuế, gian lận về thuế; doanh nghiệp có quan hệ liên kết, mua bán với doanh nghiệp đang nợ thuế):
+ Xem xét tính đầy đủ của hồ sơ đề nghị hoàn thuế của NNT theo quy định.
+ Việc hoàn thuế có đảm bảo điều kiện, đối tượng theo quy định.
+ Việc giải quyết hồ sơ hoàn thuế của doanh nghiệp có đảm bảo chặt chẽ, đúng quy trình hoàn thuế về: Tiếp nhận và phân loại hồ sơ; thủ tục, thời gian xử lý hồ sơ; xử lý sai phạm phát hiện qua kiểm tra hồ sơ hoàn thuế.
– Kiểm tra việc bù trừ giữa số thuế được hoàn và số thuế còn nợ NSNN căn cứ số dư nợ thuế được theo dõi trên hệ thống quản lý nợ thuế.
Lưu ý: Kiểm tra kỹ các hồ sơ thuộc diện hoàn trước, kiểm sau đã được bộ phận kiểm tra thuế kiểm tra sau hoàn.
(3) Một số sai sót thường gặp
– Không phối hợp, tra cứu thông tin nợ thuế của NNT với bộ phận quản lý nợ nên không yêu cầu bù trừ nợ thuế hoặc bù trừ không chính xác.
– Không xác minh, đối chiếu một số hóa đơn đầu vào có nghi vấn; không tra cứu, kiểm tra đối chiếu thông tin hồ sơ hoàn thuế với thông tin trên hệ thống dữ liệu ngành thuế (thông tin về hóa đơn, về người bán đối với các hóa đơn có giá trị lớn có nghi vấn; thông tin về giám đốc vi phạm luật doanh nghiệp…).
– Phân loại hồ sơ hoàn thuế không đúng quy định, NNT thuế không đủ điều kiện được hoàn thuế nhưng vẫn được cơ quan Thuế giải quyết hoàn thuế.
– Doanh nghiệp có hóa đơn chứng từ không đủ điều kiện khấu trừ nhưng cơ quan Thuế vẫn chấp nhận cho doanh nghiệp khấu trừ thuế GTGT đầu vào, hoàn thuế GTGT.
– Hồ sơ hoàn thuế thiếu thủ tục, tài liệu theo Quy trình hoàn thuế.
– Doanh nghiệp không phân bổ thuế GTGT đầu vào cho doanh thu chịu thuế và không chịu thuế để xác định chính xác số thuế GTGT được hoàn nhưng cơ quan Thuế không phát hiện được.
3.2.2. Đối với công tác miễn, giảm, gia hạn thuế (bao gồm miễn, giảm, gia hạn thuế theo Luật và theo các Nghị quyết của Quốc hội, Chính phủ)
(1) Tài liệu cần thu thập
– Báo cáo tổng hợp kết quả miễn, giảm thuế, gia hạn thuế (theo sắc thuế và theo lĩnh vực) kèm theo bản phân tích đánh giá tình hình miễn, giảm, gia hạn thuế.
– Danh sách NNT được miễn, giảm, gia hạn thuế.
– Danh sách NNT tự miễn, giảm theo luật, cơ quan thuế quyết định, danh sách NNT phải kiểm tra trước khi quyết định miễn giảm.
– Hồ sơ miễn, giảm thuế của NNT theo các quy định do Bộ tài chính hướng dẫn tại các Thông tư và các văn bản khác có liên quan (theo yêu cầu chọn mẫu).
– Báo cáo số liệu thuế không miễn giảm sau khi kiểm tra hồ sơ (tại cơ quan Thuế, tại trụ sở NNT) theo qui trình miễn, giảm thuế do Cục thuế ban hành tại thời điểm hoặc tăng giảm sau thanh tra, kiểm tra.
Và các hồ sơ, tài liệu khác có liên quan.
(2) Thực hiện kiểm toán
– Chọn mẫu một số hồ sơ miễn, giảm, gia hạn thuế của người NNT để đánh giá việc tuân thủ quy định về miễn, giảm, gia hạn thuế, trong đó lưu ý xác định đối tượng, thời gian, thẩm quyền, số thuế được miễn, giảm, gia hạn thuế.
– Xác định trách nhiệm cá nhân, đơn vị trong quản lý miễn giảm, gia hạn thuế đã làm thất thoát thuế (nếu có).
(3) Một số sai sót thường gặp
– Hồ sơ miễn, giảm không đầy đủ, không đúng quy định, trong đó lưu ý các trường hợp NNT không đủ tài liệu chứng minh thuộc đối tượng được miễn giảm (các trường hợp miễn giảm theo vùng kinh tế, ngành nghề của Luật Đầu tư).
– Không phát hiện các trường hợp người nộp thuế xác định sai về đối tượng, thời hạn, số thuế được miễn giảm, gia hạn, trong đó lưu ý trường hợp xác định sai số thuế được gia hạn của phần tăng, giảm giữa quyết toán và tạm kê khai thuế.
– Không xử lý hành vi chậm nộp thuế đối với các trường hợp NNT đã hết thời hạn được giãn thuế nhưng chưa nộp.
3.3. Công tác kiểm tra thuế; chống thất thu NSNN của cơ quan Thuế địa phương
3.3.1. Kiểm tra tại cơ quan thuế
(1) Tài liệu cần thu thập
– Danh bạ NNT.
– Danh sách NNT phải kiểm tra trong năm theo kế hoạch được thủ trưởng cơ quan Thuế duyệt từ ngày 30/12 năm trước; hồ sơ liên quan đến việc lập danh sách NNT cần kiểm tra như: Bản phân tích rủi ro từng NNT; thông tin đã nhập vào chương trình thanh tra, kiểm tra và Báo cáo tài chính trên máy tính.
– Báo cáo kết quả kiểm tra (theo tháng, quý, năm) hồ sơ thuế tại trụ sở cơ quan Thuế và tại trụ sở NNT theo mẫu quy định; Báo cáo kết quả kiểm tra hoàn thuế theo Quy trình kiểm tra thuế tại thời điểm của Cục thuế.
– Quy chế phối hợp của cơ quan thuế đối với cơ quan BHXH; Bộ nội vụ, nhằm phân tích đánh giá tránh sự trùng lặp trong công tác thanh kiểm tra của cơ quan Thuế.
Và các tài liệu khác có liên quan.
(2) Thực hiện kiểm toán
– Kiểm tra đánh giá công tác lập kế hoạch Kiểm tra hồ sơ khai thuế tại cơ quan thuế.
– So sánh số NNT và số hồ sơ khai thuế đã kiểm tra trong năm với danh sách kiểm tra theo kế hoạch và so với năm trước, phân tích nguyên nhân tăng, giảm.
– Đối chiếu để kiểm tra việc cơ quan thuế phải kiểm tra sơ bộ 100% hồ sơ khai thuế trong năm theo quy định.
– Kiểm tra cơ sở của việc phân loại và lập danh sách NNT thuộc diện kiểm tra hồ sơ tại cơ quan Thuế.
– Kiểm tra việc yêu cầu giải trình, tiếp nhận hồ sơ giải trình và xử lý theo quy định của Thuế tỉnh/thành phố đối với những hồ sơ cần giải trình.
– Phân tích kết quả kiểm tra của cơ quan Thuế, bao gồm: Điều chỉnh sai sót, số thuế phải nộp tăng thêm, giảm khấu trừ, giảm hoàn thuế, chuyển sang kiểm tra tại trụ sở NNT; phát hiện những dấu hiệu gian lận, trốn thuế mang tính quy luật, hệ thống.
– Kiểm tra cơ sở của việc phân loại và lập danh sách NNT thuộc diện kiểm tra hồ sơ tại trụ sở NNT.
– Chọn mẫu hồ sơ khai thuế, quyết toán thuế của một số NNT đã được cơ quan Thuế kiểm tra tại trụ sở cơ quan Thuế và không thuộc danh sách kiểm tra tại trụ sở cơ quan Thuế (nếu có) để tiến hành kiểm tra, đánh giá:
+ Tính đầy đủ của hồ sơ khai thuế (về số lượng, loại hồ sơ); thủ tục, thời hạn thực hiện; việc nhập dữ liệu vào Chương trình kiểm tra; lưu trữ hồ sơ kiểm tra.
+ Khả năng phát hiện sai sót trong hồ sơ khai thuế; việc xử lý các hành vi vi phạm theo pháp luật thuế của cơ quan Thuế.
+ Việc tuân thủ pháp luật thuế của NNT.
(3) Một số sai sót thường gặp
– Không kiểm tra sơ bộ 100% hồ sơ khai thuế (GTGT, TNDN, TNCN…) để phân tích lựa chọn NNT cần phải kiểm tra hồ sơ trong năm.
– Không lưu trữ các tài liệu, căn cứ lập danh sách doanh nghiệp cần kiểm tra.
– Công tác kiểm tra hồ sơ khai thuế tại cơ quan Thuế còn sơ sài, không thông báo hoặc thông báo cho doanh nghiệp giải trình bổ sung thông tin chậm; không phát hiện hết những sai sót trong hồ sơ khai thuế; không ấn định thuế đối với các trường hợp phải ấn định thuế; không chuyển sang kiểm tra tại trụ sở NNT khi phát hiện sai sót lớn.
3.3.2. Kiểm tra tại trụ sở người nộp thuế
(1) Tài liệu cần thu thập
– Hồ sơ, tài liệu để lập kế hoạch kiểm tra tại trụ sở NNT, gồm:
+ Kết quả kiểm tra tại trụ sở NNT năm trước; các kết luận kiến nghị của Thanh tra, KTNN các năm trước…
+ Chỉ tiêu kiểm tra do Cục thuế giao.
+ Danh sách NNT qua kiểm tra hồ sơ khai thuế tại cơ quan Thuế và chỉ đạo của cấp trên phải chuyển sang kiểm tra tại trụ sở NNT.
+ Đề xuất của các Phòng nghiệp vụ, Thuế cơ sở.
+ Kế hoạch thanh tra năm của UBND tỉnh, thành phố; Thủ tướng Chính phủ, KTNN…
+ Bảng phân tích, đánh giá rủi ro về thuế theo từng NNT.
– Kế hoạch kiểm tra tại trụ sở NNT được phê duyệt và kế hoạch kiểm tra điều chỉnh (nếu có).
– Báo cáo chi tiết và tổng hợp kết quả kiểm tra tại trụ sở NNT năm.
– Danh sách các quyết định kiểm tra, thu hồi, thay thế.
– Hồ sơ kiểm tra thuế tại trụ sở NNT năm do cơ quan thuế thực hiện.
– Kế hoạch kiểm tra chuyên đề hoặc đột xuất tại trụ sở người nộp thuế do Thuế tỉnh thực hiện.
Và các tài liệu khác có liên quan.
(2) Thực hiện kiểm toán
– Phân tích, đánh giá căn cứ lập, phê duyệt kế hoạch (chú ý những NNT có đề nghị qua công tác kiểm tra tại cơ quan thuế nhưng không có trong kế hoạch).
– So sánh tổng số cuộc kiểm tra tại trụ sở NNT trong năm với kế hoạch năm được giao và số thực hiện trước (số tương đối, tuyệt đối); phân tích nguyên nhân đạt, không đạt.
– Đánh giá kết quả kiểm tra của cơ quan thuế (số xử lý, truy thu và phạt, số tiền đã nộp NSNN, số còn nợ; việc đôn đốc nộp ngân sách qua kiểm tra thuế…), lưu ý đánh giá công tác chọn mẫu của cơ quan Thuế thông qua việc phân tích số lượng hồ sơ qua kiểm tra thuế không có số liệu truy thu, điều chỉnh.
– Chọn mẫu kiểm tra một số hồ sơ kiểm tra tại trụ sở NNT để phân tích, đánh giá việc thực hiện kế hoạch kiểm tra theo các nội dung:
+ Việc thực hiện quy trình kiểm tra tại trụ sở NNT.
+ Việc phát hiện và xử lý hành vi vi phạm của NNT.
+ Sự phù hợp giữa các tài liệu trong hồ sơ kiểm tra (phiếu nhận xét hồ sơ khai thuế, đề nghị kiểm tra, quyết định kiểm tra, biên bản kiểm tra, báo cáo đề xuất xử lý, quyết định xử lý về thuế).
+ Việc nhập dữ liệu và lưu trữ hồ sơ kiểm tra theo quy định.
(3) Một số sai sót thường gặp
– Lập kế hoạch kiểm tra thiếu cơ sở, bỏ sót, không bao quát đầy đủ các đối tượng quản lý, không đưa các doanh nghiệp có dấu hiệu vi phạm nghĩa vụ thuế vào diện kiểm tra; không kiểm tra các doanh nghiệp theo đúng kế hoạch được duyệt.
– Biên bản kiểm tra sai so với biên bản chi tiết như: Biên bản thành viên đoàn xác nhận không đúng với nhiệm vụ được phân công; phân công nhiệm vụ và Biên bản kiểm tra không đủ những chỉ tiêu phân tích rủi ro…; kiến nghị xử lý mâu thuẫn với kết luận; kết luận không đúng quy định của pháp luật, áp đặt dẫn đến gây thất thu hoặc lạm thu.
– Quyết định xử phạt chưa áp dụng đúng văn bản quy định pháp luật xử phạt hành chính về thuế, hóa đơn cũng như ban hành quyết định xử phạt, bỏ sót hành vi vi phạm hoặc không xác định đúng các tình tiết tăng nặng, giảm nhẹ.
– Ngày ký Biên bản kiểm tra quá thời hạn theo quy định và chưa xử phạt hành vi vi phạm đối với trường hợp không ký biên bản kiểm tra trong thời hạn 05 ngày làm việc kể từ ngày lập hoặc ngày công bố công khai biên bản.
3.3. Công tác quản lý nợ thuế, xoá nợ thuế và tiền phạt
(1) Tài liệu cần thu thập
– Kế hoạch thu nợ tháng, quí, năm kèm theo các tài liệu liên quan.
– Các biện pháp đã thực hiện trong năm (xây dựng chương trình, chỉ tiêu, biện pháp, phân loại nợ, củng cố hồ sơ, đề nghị xoá nợ, phối hợp đôn đốc, cưỡng chế…).
– Các loại sổ, báo cáo theo dõi, phân loại nợ, nhật ký thu nợ, cưỡng chế nợ, xử lý khoanh nợ, xoá nợ; giãn nợ theo mẫu quy định của ngành Thuế.
– Báo cáo đánh giá kết quả thực hiện kế hoạch quản lý thu nợ tháng, quý, năm.
– Các văn bản tham mưu, đề xuất của Thuế tỉnh/thành phố, văn bản chỉ đạo của UBND tỉnh về công tác thu nợ và cưỡng chế thuế.
Và các tài liệu khác có liên quan.
(2) Thực hiện kiểm toán
– Kiểm tra để xác định số liệu nợ thuế thông qua đối chiếu giữa:
+ Báo cáo tổng hợp phân loại tiền thuế nợ theo cơ quan với các Báo cáo tổng hợp phân loại tiền thuế nợ theo ngành nghề, kinh doanh, Báo cáo tổng hợp phân loại tiền thuế nợ theo sắc thuế và loại hình kinh tế.
+ Các báo cáo cơ quan Thuế lập theo quy định của ngành Thuế với các sổ theo dõi thu nộp thuế tại bộ phận kế toán thuế.
Làm rõ nguyên nhân chênh lệch sau khi đối chiếu (nếu có).
– So sánh tổng số thuế nợ với số thu năm do ngành thuế quản lý để đánh giá mức phấn đấu so với chỉ tiêu Cục thuế giao; so sánh số tiền nợ thuế của năm trước với số nợ có khả năng thu tại thời điểm 31/12 năm trước để đánh giá hiệu quả công tác thu nợ thuế; so sánh nợ đọng năm với năm trước, phân tích nguyên nhân tăng, giảm (chi tiết theo từng khu vực kinh tế, từng sắc thuế, từng loại nợ); lưu ý đánh giá xu hướng nợ qua các năm.
– Phân tích, đánh giá công tác phân loại nợ, các biện pháp quản lý thu nợ, sự phối hợp giữa các cơ quan trong tổ chức thực hiện thu nợ; hồ sơ quản lý nợ đọng thuế.
– Chọn mẫu một số hồ sơ nợ đọng thuế để kiểm tra việc quản lý nợ đọng của cơ quan Thuế so với quy định, trong đó lưu ý kiểm tra trình tự, thủ tục thực hiện cưỡng chế nợ thuế; phạt chậm nộp theo quy định.
– Chọn mẫu một số hồ sơ khoanh nợ, xóa nợ thuế và tiền phạt thuế, giãn nợ thuế để kiểm tra việc xử lý của Thuế tỉnh/thành phố theo quy định hiện hành.
(3) Một số sai sót thường gặp
– Không tính phạt chậm nộp hoặc tính phạt chậm nộp không đúng quy định; không đánh giá thực trạng tài chính để tăng cường thu nợ; không ban hành quyết định truy thu thuế do KTNN và các cơ quan có thẩm quyền kiến nghị nên không theo dõi nợ thuế.
– Thực hiện các biện pháp thu nợ không đầy đủ,kịp thời, để đối tượng giải thể, phá sản, bỏ trốn, mất tích, không thu được nợ.
– Tổng hợp báo cáo nợ đọng không chính xác; phân loại nợ không đúng quy định, thiếu căn cứ, bằng chứng; xử lý gia hạn nợ, xóa nợ không đúng quy trình.
– Cơ quan Thuế không nghiêm túc thực hiện các biện pháp cưỡng chế nợ, nhất là cưỡng chế thông qua trích tài khoản tại các tổ chức tín dụng, thông qua cưỡng chế sử dụng hóa đơn.
– Ban hành quyết định cưỡng chế không liên tục đối với Quyết định cưỡng chế hết hiệu lực thi hành trong thời hạn 01 năm mà NNT chưa thực hiện.
– Không ban hành Thông báo áp dụng biện pháp tạm hoãn xuất cảnh NNT bị cưỡng chế thi hành quyết định hành chính về quản lý thuế và NNT không còn hoạt động tại địa chỉ đã đăng ký thuộc ngưỡng áp dụng tạm hoãn xuất cảnh theo quy định tại Nghị định số 49/2025/NĐ-CP ngày 28/02/2025 của Chính phủ.
3.7. Kiểm toán quản lý thuế đối với giao dịch liên kết (chống chuyển giá)
(1) Tài liệu cần thu thập
– Danh sách NNT thuộc diện có giao dịch liên kết do Cục Thuế; Thuế tỉnh, thành phố lập, bao gồm:
+ Danh sách NNT có giao dịch liên kết theo tờ khai thông tin về quan hệ liên kết và giao dịch liên kết;
+ Danh sách NNT rủi ro cao về chuyển giá theo phân tích rủi ro của cơ quan Thuế.
– Hồ sơ kê khai giao dịch liên kết của NNT:
+ Tờ khai quyết toán thuế TNDN, Phụ lục thông tin về quan hệ liên kết và giao dịch liên kết; báo cáo kết quả sản xuất kinh doanh, BCTC năm;
+ Hồ sơ xác định giá giao dịch liên kết của NNT.
– Hồ sơ, tài liệu nội bộ của cơ quan Thuế về quản lý giao dịch liên kết:
+ Kế hoạch, danh sách NNT kiểm tra/ thanh tra về giao dịch liên kết; kết quả phân tích rủi ro, chấm điểm rủi ro chuyển giá.
+ Quyết định kiểm tra, thanh tra; Biên bản kiểm tra, thanh tra; Quyết định xử lý về thuế (truy thu, truy hoàn, xử phạt, điều chỉnh tăng thu nhập chịu thuế).
+ Tài liệu về cơ sở dữ liệu so sánh độc lập (CSDL ngành, dữ liệu giá, biên độ lợi nhuận độc lập, báo cáo phân tích so sánh do cơ quan Thuế lập/thu thập).
+ Báo cáo tổng hợp kết quả chống chuyển giá trên địa bàn: số lượng NNT có giao dịch liên kết, số cuộc kiểm tra/thanh tra, số thuế TNDN truy thu, truy hoàn, số điều chỉnh tăng thu nhập chịu thuế, tiền phạt, tiền chậm nộp.
– Các văn bản chỉ đạo, hướng dẫn của Bộ Tài chính, Cục Thuế về quản lý thuế đối với doanh nghiệp có giao dịch liên kết, chống chuyển giá.
Và các tài liệu liên quan khác.
(2) Thực hiện kiểm toán
– Đánh giá công tác rà soát, phân loại rủi ro giao dịch liên kết.
+ Kiểm tra việc cơ quan Thuế sử dụng thông tin từ: tờ khai quyết toán thuế TNDN, phụ lục giao dịch liên kết, BCTC, thông tin ưu đãi thuế để: Xác định đối tượng có quan hệ liên kết theo quy định tại Nghị định về giao dịch liên kết (các quan hệ sở hữu, vay vốn, quản lý, kiểm soát); phân loại NNT rủi ro cao về chuyển giá (doanh nghiệp lỗ nhiều năm liên tiếp nhưng vẫn mở rộng sản xuất kinh doanh; doanh nghiệp được ưu đãi thuế TNDN; doanh nghiệp có tỷ suất lợi nhuận bất thường thấp hơn đáng kể so với mặt bằng ngành).
+ Đánh giá việc lập, phê duyệt kế hoạch kiểm tra/ thanh tra giao dịch liên kết trên cơ sở phân tích rủi ro: So sánh danh sách NNT có giao dịch liên kết với danh sách NNT được kiểm tra/thanh tra trong năm; xác định các trường hợp rủi ro cao nhưng không được đưa vào kế hoạch; kiểm tra sự phối hợp giữa các phòng/ bộ phận trong thu thập thông tin rủi ro giao dịch liên kết (kiểm tra thuế, thanh tra thuế, quản lý kê khai, quản lý nợ).
– Kiểm tra việc yêu cầu, tiếp nhận và xử lý hồ sơ xác định giá giao dịch liên kết của NNT.
+ Chọn mẫu một số NNT có giao dịch liên kết (ưu tiên: quy mô lớn, lỗ nhiều năm, được ưu đãi thuế, có giao dịch tài chính liên kết, giao dịch tài sản vô hình) để: Đối chiếu thông tin về bên liên kết, giao dịch liên kết trên phụ lục kê khai với cơ cấu sở hữu vốn, hợp đồng, sổ sách kế toán để đánh giá tính đầy đủ, chính xác của việc kê khai; kiểm tra việc nộp hồ sơ xác định giá giao dịch liên kết (hồ sơ cục bộ, hồ sơ toàn cầu, báo cáo lợi nhuận liên quốc gia – nếu thuộc diện) đúng thời hạn, đầy đủ nội dung theo quy định; kiểm tra việc áp dụng quy định về miễn kê khai, miễn lập hồ sơ xác định giá giao dịch liên kết (NNT chỉ giao dịch với các bên liên kết trong nước, cùng mức thuế suất, không bên nào được ưu đãi) để đánh giá nguy cơ lợi dụng ngưỡng miễn.
+ Kiểm tra xử lý của cơ quan Thuế đối với trường hợp NNT: Không kê khai/ kê khai không đầy đủ thông tin về giao dịch liên kết; không nộp/ nộp không đầy đủ hồ sơ xác định giá giao dịch liên kết; có dấu hiệu chuyển giá nhưng cơ quan Thuế chưa áp dụng biện pháp ấn định giá, điều chỉnh thu nhập chịu thuế theo quy định của Luật Quản lý thuế và Nghị định về giao dịch liên kết.
– Đánh giá phương pháp và kết quả xác định, điều chỉnh giá giao dịch liên kết.
+ Kiểm tra việc lựa chọn và áp dụng phương pháp xác định giá giao dịch liên kết của NNT (so sánh giá độc lập, giá bán lại, giá vốn cộng lãi, phân bổ lợi nhuận, so sánh lợi nhuận thuần) có phù hợp nguyên tắc giao dịch độc lập, bản chất quyết định hình thức theo Nghị định giao dịch liên kết;
+ Đối với các vụ việc đã kiểm tra/ thanh tra: Kiểm tra hồ sơ phân tích so sánh độc lập (lựa chọn doanh nghiệp so sánh, dữ liệu, chỉ tiêu so sánh, biên độ giá/lợi nhuận độc lập); kiểm tra cách xác định mức điều chỉnh tăng doanh thu, giảm chi phí, điều chỉnh tỷ suất lợi nhuận, xác định lại thu nhập chịu thuế TNDN và số thuế phải nộp (kể cả tiền phạt, tiền chậm nộp); đánh giá việc loại trừ/khống chế chi phí không được trừ liên quan giao dịch liên kết (chi phí dịch vụ nội bộ không chứng minh được lợi ích; chi phí lãi vay vượt mức khống chế; chi phí bản quyền, phí quản lý tập đoàn phân bổ không có căn cứ) theo quy định tại Nghị định về giao dịch liên kết; kiểm tra việc theo dõi, đôn đốc nộp NSNN đối với các khoản truy thu, truy hoàn, phạt, tiền chậm nộp qua thanh tra/kiểm tra giao dịch liên kết; việc cập nhật kết quả điều chỉnh vào hệ thống quản lý rủi ro của ngành Thuế để phục vụ công tác lựa chọn đối tượng kiểm tra cho các năm tiếp theo.
(3) Một số sai sót, hạn chế thường gặp
– Chưa lập đầy đủ danh sách NNT có giao dịch liên kết; chưa cập nhật, phân loại rủi ro kịp thời, dẫn đến bỏ sót nhiều DN có dấu hiệu chuyển giá (đặc biệt các DN FDI, DN được ưu đãi thuế, DN lỗ nhiều năm liên tiếp).
– Không yêu cầu hoặc không đôn đốc đầy đủ việc nộp phụ lục kê khai giao dịch liên kết, hồ sơ xác định giá giao dịch liên kết; không xử phạt, không áp dụng biện pháp ấn định giá đối với trường hợp vi phạm nghĩa vụ kê khai, cung cấp hồ sơ.
– Đánh giá rủi ro, lựa chọn đối tượng kiểm tra/ thanh tra giao dịch liên kết chủ yếu dựa trên chỉ tiêu doanh thu/lợi nhuận đơn giản, chưa kết hợp đầy đủ thông tin về ngành, chuỗi giá trị, ưu đãi thuế, giao dịch tài sản vô hình, giao dịch tài chính dẫn đến hiệu quả thấp.
– Việc phân tích, so sánh độc lập còn hình thức, chưa sử dụng hoặc sử dụng hạn chế cơ sở dữ liệu so sánh; chấp nhận mức lãi/lỗ bất thường so với biên độ lợi nhuận của các DN độc lập cùng ngành.
– Chưa rà soát, loại trừ đầy đủ các khoản chi phí không được trừ theo quy định của pháp luật thuế TNDN và Nghị định về giao dịch liên kết.
– Không theo dõi, đôn đốc kịp thời việc nộp NSNN các khoản truy thu, truy hoàn, phạt, tiền chậm nộp qua thanh tra/ kiểm tra giao dịch liên kết; chưa cập nhật kết quả xử lý vào hệ thống thông tin phục vụ phân tích rủi ro cho kỳ sau.
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________