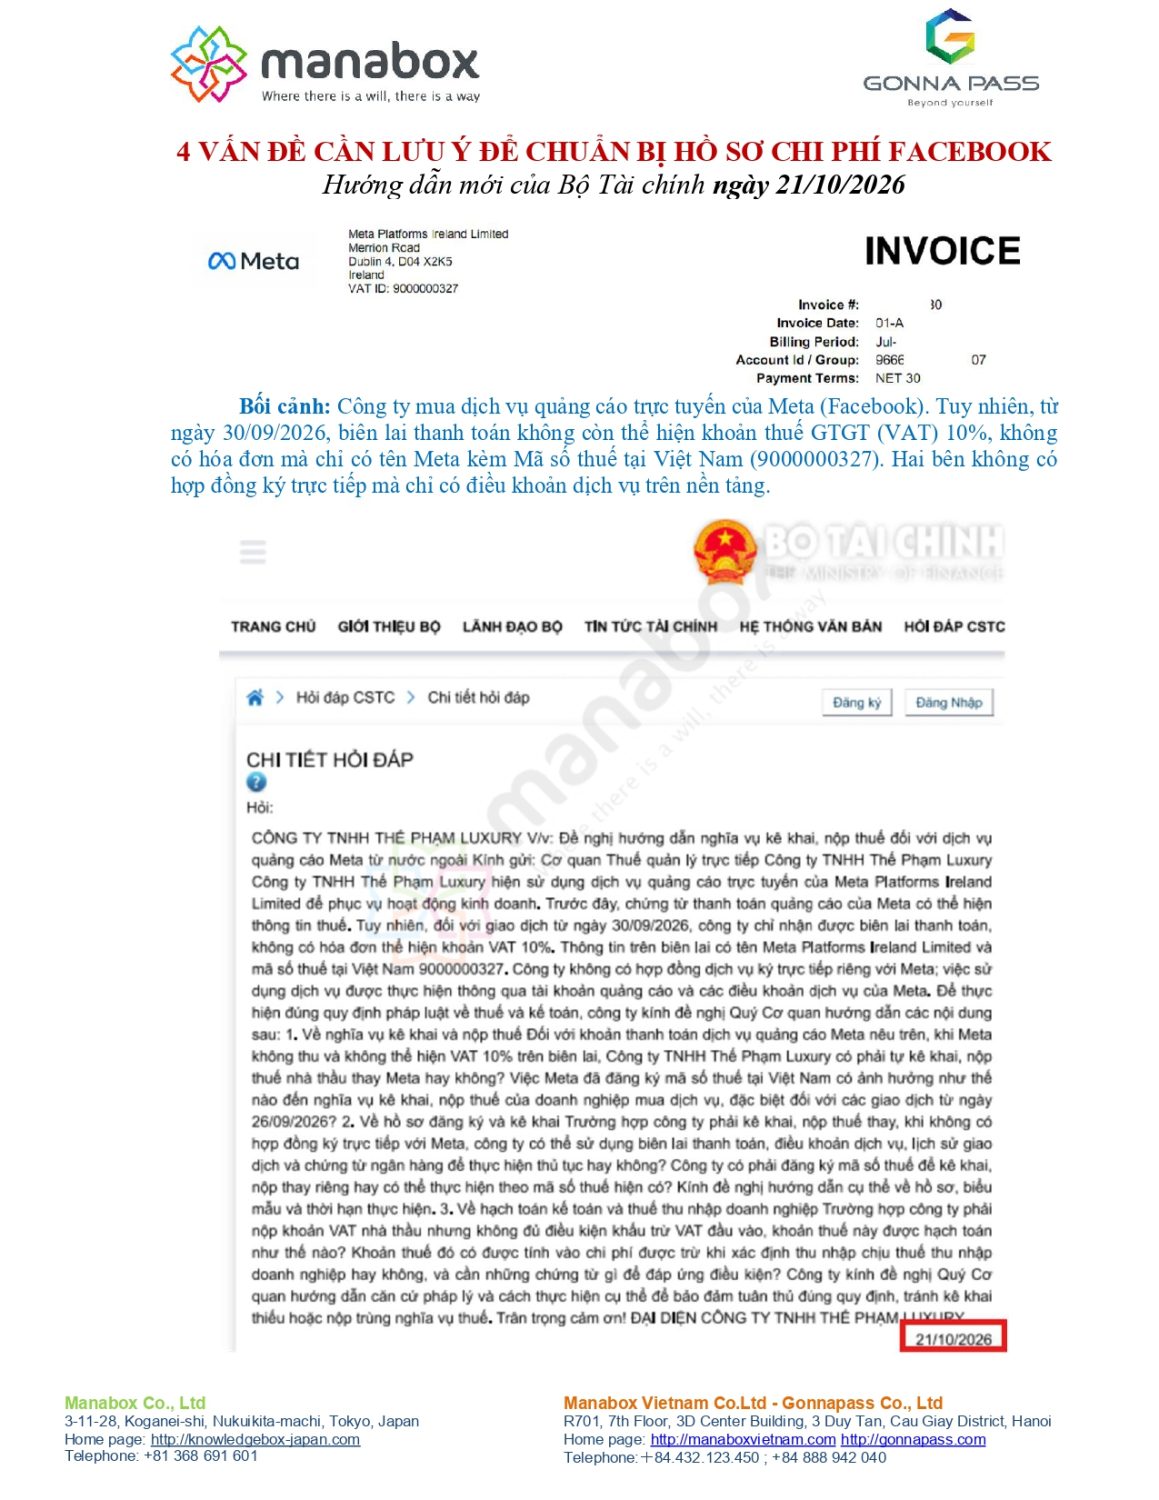
Bài viết hướng dẫn chi tiết chuẩn bị hồ sơ chi phí chạy quảng cáo Facebook trong bối cảnh: Công ty mua dịch vụ quảng cáo trực tuyến của Meta (Facebook). Tuy nhiên, từ ngày 30/09/2026, biên lai thanh toán không còn thể hiện khoản thuế GTGT (VAT) 10%, không có hóa đơn mà chỉ có tên Meta kèm Mã số thuế tại Việt Nam (9000000327). Hai bên không có hợp đồng ký trực tiếp mà chỉ có điều khoản dịch vụ trên nền tảng.
Nội dung bài viết
Chính sách này có ảnh hưởng gì?
| Vấn đề | Câu hỏi của Doanh nghiệp | Trả lời của Cơ quan Thuế |
|---|---|---|
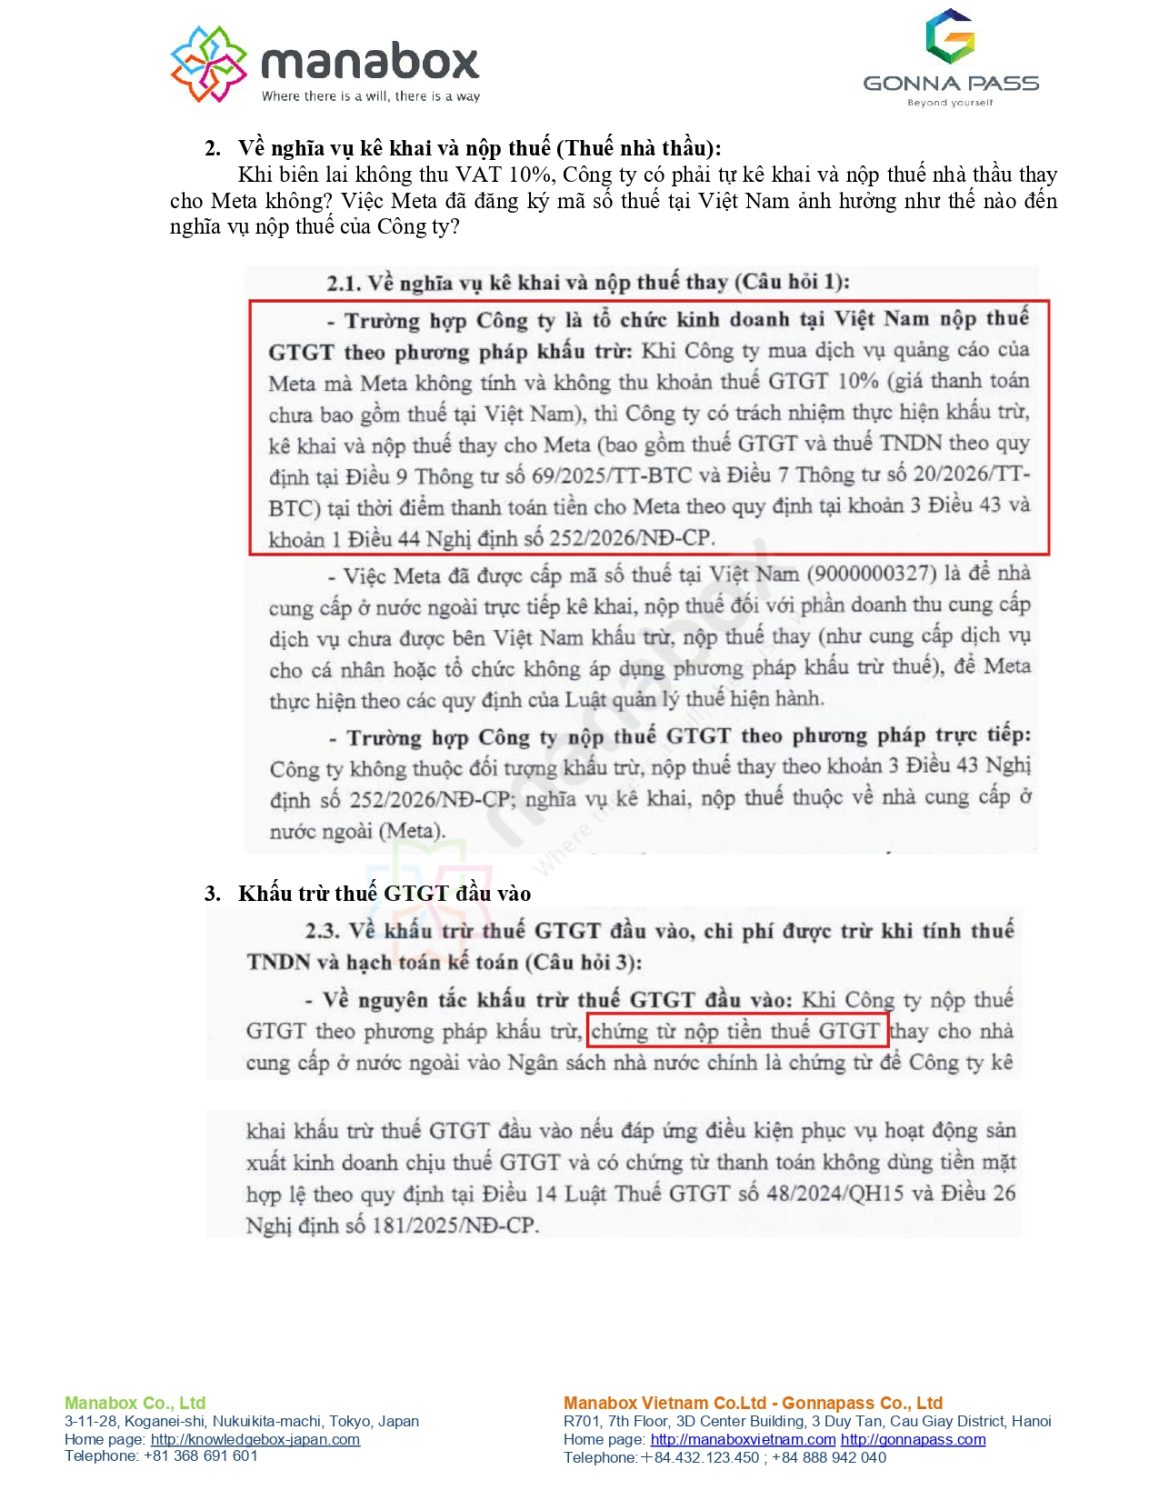
| 1. Nghĩa vụ kê khai và nộp thuế nhà thầu |
– Khi Meta không thu VAT 10% trên biên lai, Công ty có phải tự kê khai và nộp thuế thay Meta không? – Việc Meta đã đăng ký mã số thuế (MST) tại VN ảnh hưởng thế nào đến nghĩa vụ này? |
– Đối với DN nộp thuế GTGT phương pháp khấu trừ: Bắt buộc phải tự khấu trừ, kê khai và nộp thuế thay (GTGT và TNDN) cho Meta tại thời điểm thanh toán. – Về MST của Meta: MST tại VN của Meta dùng để họ tự kê khai phần doanh thu chưa bị phía Việt Nam khấu trừ nộp thay (ví dụ: bán cho cá nhân hoặc DN nộp thuế trực tiếp) |
| 2. Hồ sơ đăng ký và thủ tục kê khai |
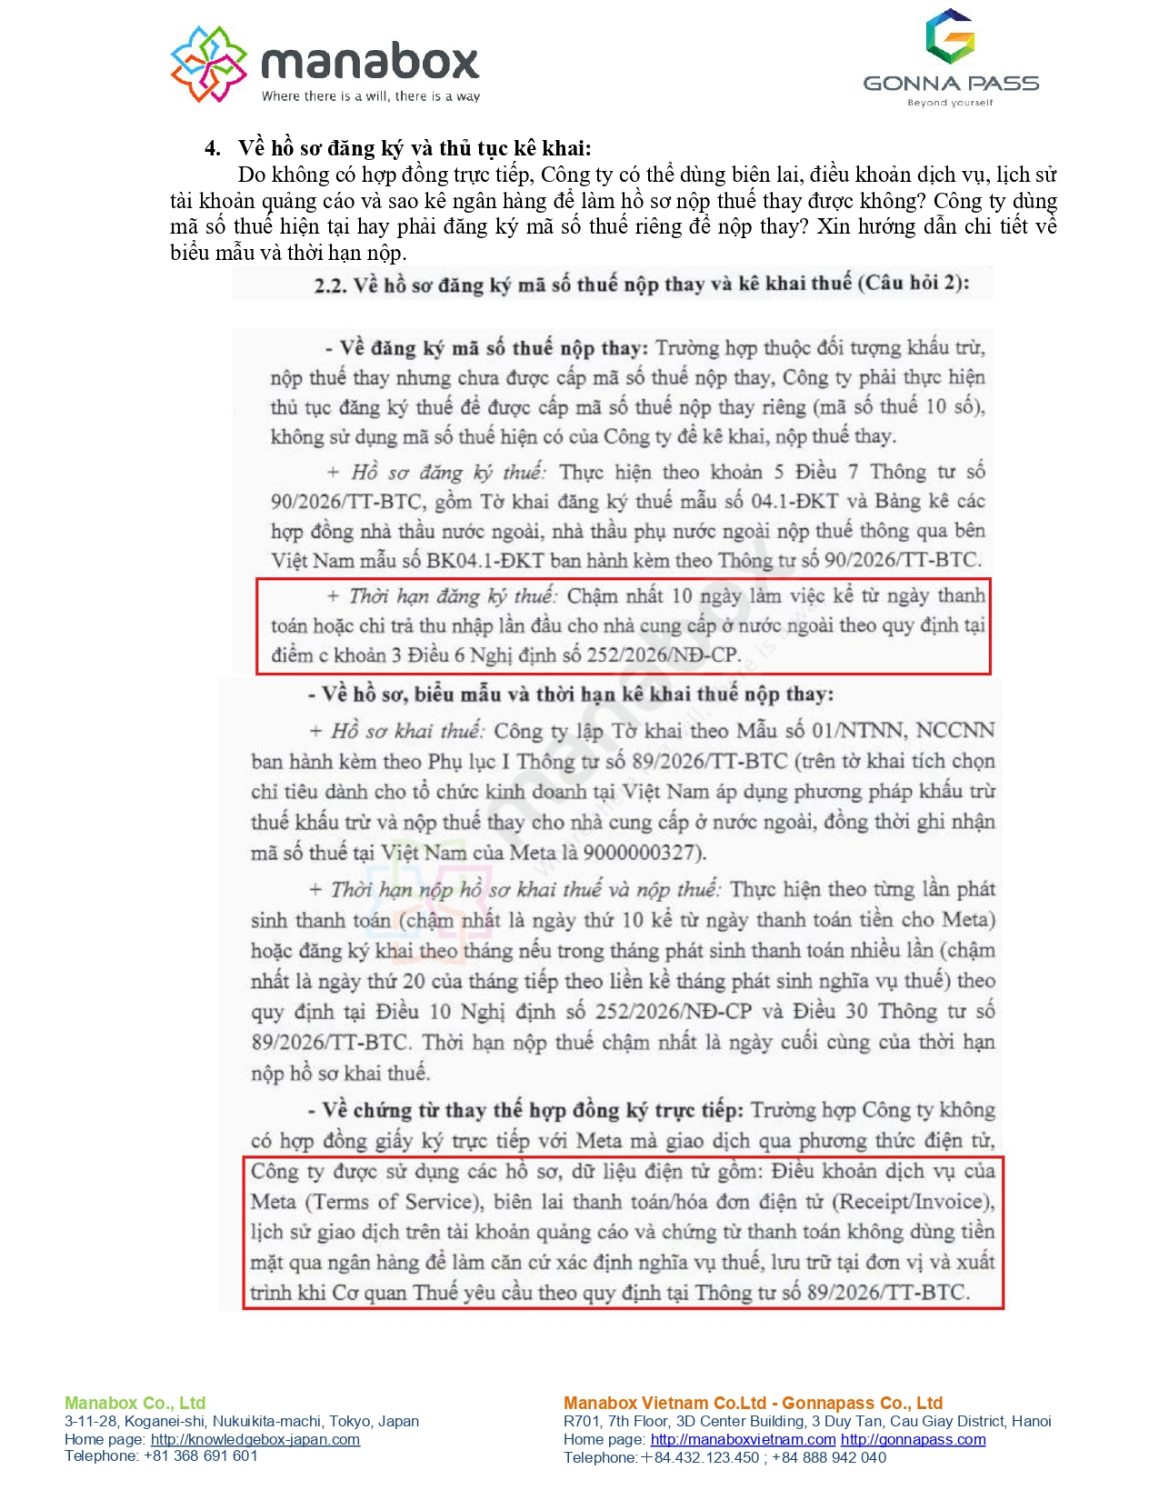
– Có được dùng biên lai, điều khoản dịch vụ điện tử để thay thế hợp đồng không? – Có phải đăng ký MST nộp thay riêng không hay dùng MST hiện tại của công ty? – Hồ sơ, biểu mẫu và thời hạn thực hiện thế nào? |
– Chứng từ thay thế hợp đồng: Được phép sử dụg Điều khoản dịch vụ (Terms of Service), biên lai (Receipt/Invoice), lịch sử giao dịch và chứng từ thanh toán ngân hàng. – Về MST nộp thay: Bắt buộc phải đăng ký cấp MST nộp thay riêng (mã 10 số), không dùng MST hiện tại của công ty. – Hồ sơ đăng ký: Tờ khai mẫu 04.1-ĐKT và Bảng kê BK04.1-ĐKT, nộp chậm nhất 10 ngày làm việc kể từ ngày thanh toán lần đầu. – Hồ sơ kê khai: Tờ khai mẫu 01/NTNN, NCCNN (ghi MST của Meta là 9000000327), nộp theo từng lần phát sinh hoặc theo tháng. |
| 3. Khấu trừ thuế GTGT và chi phí TNDN |
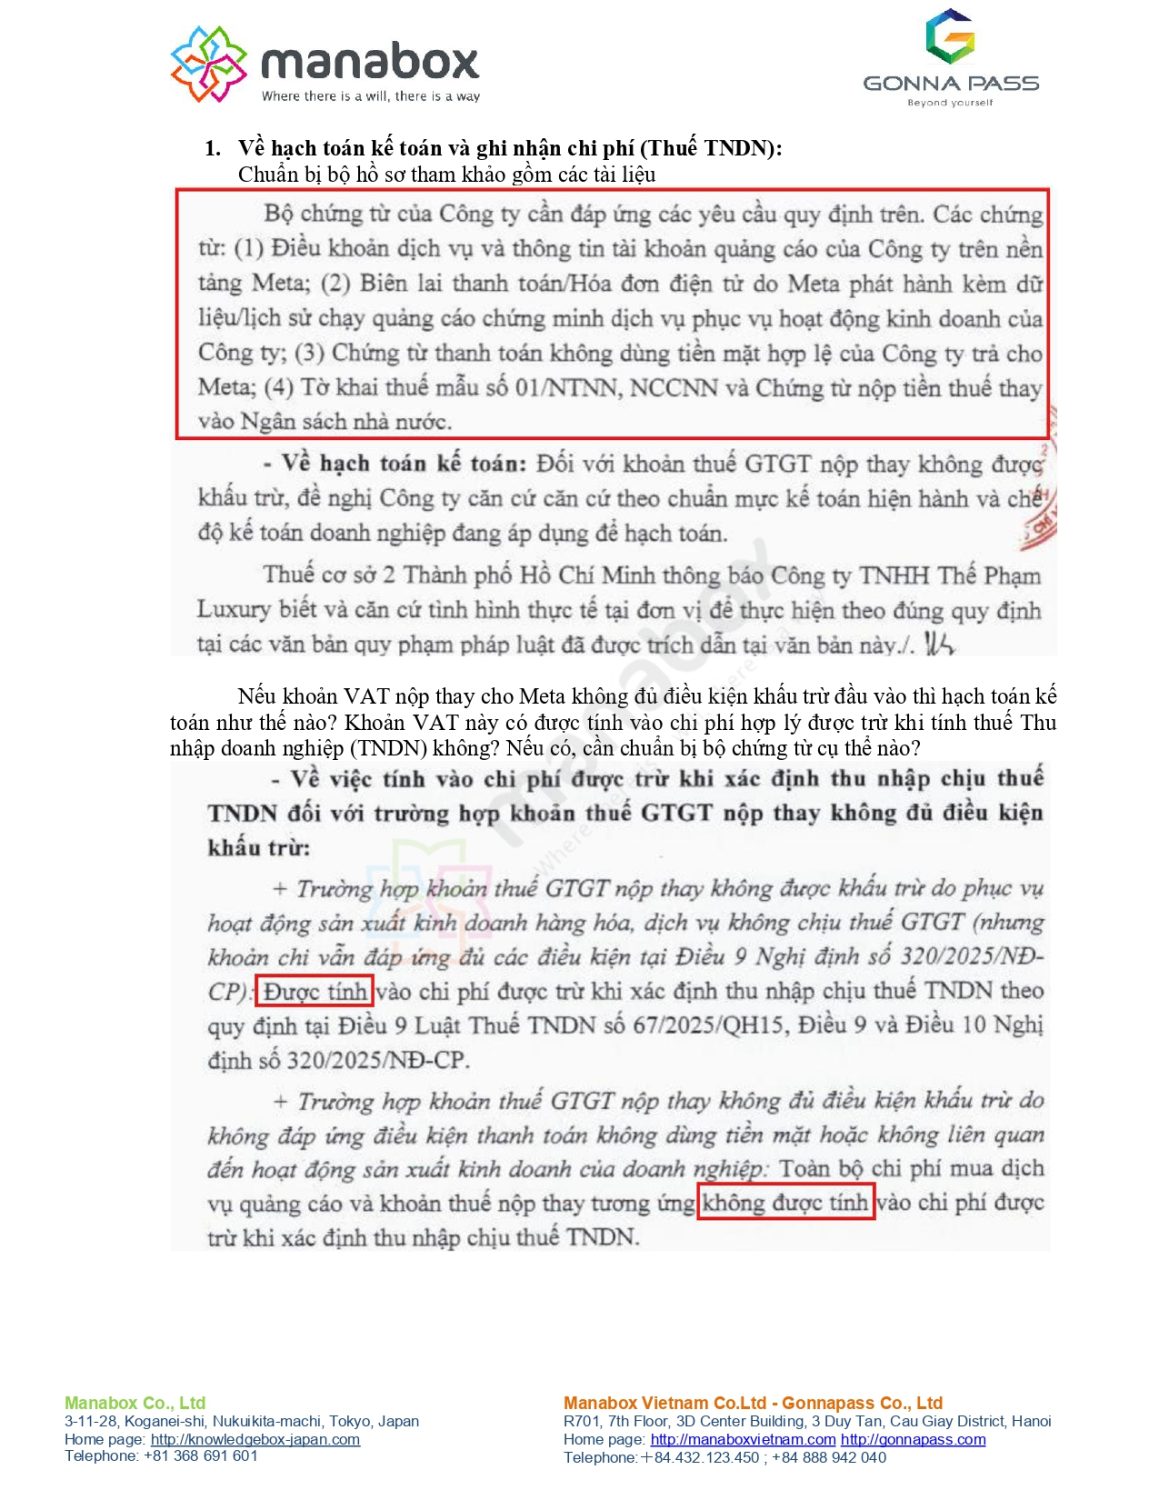
– Nếu khoản VAT nộp thay không đủ điều kiện khấu trừ thì hạch toán thế nào? – Khoản thuế đó có được tính vào chi phí TNDN không? – Bộ chứng từ cần thiết để đáp ứng điều kiện là gì? |
– Về khấu trừ GTGT: Khi có chứng từ nộp thay thuế GTGT và biên lai (Invoice) đáp ứng đủ điều kiện của pháp luật, doanh nghiệp được kê khai khấu trừ thuế GTGT đầu vào. – Về chi phí TNDN: Trường hợp khoản thuế GTGT nộp thay không được khấu trừ (do phục vụ HĐSXKD không chịu thuế GTGT) nhưng đáp ứng các điều kiện khác thì vẫn được tính vào chi phí được trừ. Nếu không đáp ứng điều kiện thanh toán không dùng tiền mặt hoặc không liên quan SXKD thì toàn bộ chi phí và thuế nộp thay không được trừ. – Bộ chứng từ hợp lệ gồm 4 phần: (1) Điều khoản dịch vụ và thông tin tài khoản quảng cáo; (2) Biên lai/Hóa đơn của Meta kèm dữ liệu lịch sử chạy quảng cáo; (3) Chứng từ thanh toán không dùng tiền mặt hợp lệ; (4) Tờ khai mẫu 01/NTNN, NCCNN và Chứng từ nộp tiền thuế thay. |
Hồ sơ chi phí hợp lệ khi mua dịch vụ của facebook, google, Tiktok
Trước đó, từ 1/6/2022, Facebook thu thêm 5% phí để nộp thuế tại Việt Nam
Theo thông báo mới nhất từ Facebook thì các khách hàng khi chạy quảng cáo sẽ phải nộp 5% thuế giá trị gia tăng (VAT), bất kể mua dịch vụ quảng cáo Facebook cho mục đích kinh doanh hay cá nhân.
Người dùng cũng có thể thêm mã số thuế trong phần cài đặt thanh toán để hiển thị trên biên lai quảng cáo. Điều này sẽ giúp cho người dùng/doanh nghiệp mua quảng cáo có thể làm thủ tục khấu trừ thuế VAT đã nộp theo hướng dẫn của Tổng cục Thuế.
Tham khảo về chính sách mới của Facebook tại: “Trung tâm trợ giúp doanh nghiệp”
Nếu như trước đây việc khấu trừ Thuế cho khoản chi phí sử dụng Google, Facebook khá khó khăn do việc làm hồ sơ cũng như phải nộp thuế nhà thầu nước ngoài theo quy định. Theo đó để được khấu trừ thuế GTGT đầu vào các doanh nghiệp cần đáp ứng các điều kiện thực tế liên quan đến hoạt động kinh doanh của công ty, có tờ khai và chứng từ nộp thuế nhà thầu nước ngoài theo quy định. Trong trường hợp ủy quyền cho người lao động trong công ty sử dụng thẻ tín dụng cá nhân thanh toán sau đó công ty thanh toán lại thì sẽ phải có quy định cụ thể tại Quy chế tài chính hoặc Quyết định về việc ủy quyền của công ty cho cá nhân.
Tham khảo thêm:
Có được khấu trừ thuế GTGT với hóa đơn Facebook google Tiktok?
Váo tháng 4/2022, Meta – công ty mẹ của Facebook đã làm rõ việc triển khai Thông tư 80 (về cơ chế đăng ký, kê khai và nộp thuế cho các nhà thầu nước ngoài) tại Việt Nam và cam kết sẽ đăng ký, kê khai và nộp Thuế nhà thầu nước ngoài theo quy định của Thông tư.
Theo thông tư 80 năm 2021 của Bộ Tài chính, các cá nhân có mua hàng hóa, dịch vụ của nhà cung cấp ở nước ngoài mà nhà cung cấp ở nước ngoài không thực hiện đăng ký thuế, khai thuế, nộp thuế tại VN, ngân hàng thương mại, tổ chức cung ứng dịch vụ trung gian thanh toán có trách nhiệm khấu trừ, nộp thay theo quy định.
Tổng cục Thuế thông báo tên, địa chỉ website của nhà cung cấp ở nước ngoài chưa có đăng ký, kê khai, nộp thuế cho ngân hàng, tổ chức cung ứng dịch vụ trung gian thanh toán để kê khai và nộp thuế thay. Số thuế giá trị gia tăng, thuế thu nhập doanh nghiệp kê khai, khấu trừ, nộp thay được xác định tỉ lệ trên cơ sở doanh thu mà nhà cung cấp ở nước ngoài nhận được.
Trường hợp không xác định được loại hàng hóa, dịch vụ của từng giao dịch thì áp dụng tỉ lệ phần trăm để tính thuế theo tỉ lệ cao nhất.
Dù hiện tại chưa có hướng dẫn từ Tổng cục Thuế, tuy nhiên sau động thái nộp thuế từ Facebook và có ghi thông tin mã số thuế trên biên lai, việc chứng minh các khoản chi tiêu dành cho dịch vụ quảng cáo sẽ nhanh chóng hơn rất nhiều đồng thời doanh nghiệp lại sẽ được hưởng lợi khi quyết toán thuế cuối năm.
Update thông tin: Từ ngày 1/6/2022, Facebook sẽ thực hiện tự động kê khai thuế ở Việt Nam, các doanh nghiệp có thể sử dụng hóa đơn này để kê khai khấu trừ thuế GTGT đầu vào và đây cũng là quan điểm của cục thuế TP Hà nội – Doanh nghiệp không phải thực hiện khấu trừ, nộp thay thuế cho Facebook
Việc tính thêm thuế VAT sẽ là bắt buộc bất kể người dùng thực hiện quảng cáo trên Facebook. Người dùng sẽ bị tính phí nhiều hơn số tiền ngưỡng thanh toán của mình. Ví dụ:
| Ad account | Giải thích | Thuế phí | Ví dụ | |||
| Ngân sách quảng cáo | Thuế | Mức thuế người tiêu dùng phải chi trả | Tổng ngân sách thanh toán | |||
| Cá nhân | Là tài khoản liên kết trực tiếp với tài khoản facebook cá nhân. Nếu là tài khoản doanh nghiệp nhưng chưa được xác minh thì vẫn tính là tài khoản cá nhân | 5% | 10.000.000 VNĐ | 5% | 500.000 VNĐ | 10.500.000 VNĐ |
| Doanh nghiệp | Tài khoản doanh nghiệp đã được xác minh | Đối với các tài khoản doanh nghiệp có xác minh và là Agency – Partner thay vì đóng trực tiếp 5% thuế này cho Facebook, công ty sẽ trực tiếp làm việc với các cơ quan thuế địa phương. | ||||
Mẫu hóa đơn facebook thể hiện rõ số Thuế đã khấu trừ. Ngoài ra, người dùng sẽ phải thanh toán thêm phí chuyển đổi ngoại tệ : 1% – 3% tuỳ vào ngân hàng miễn phí trong khoảng hạn mức hoặc không và cũng tuỳ vào việc thanh toán bằng VNĐ hay Dollars. Vậy sau 1/6 khi Facebook chính thức triển khai việc thu thuế VAT sẽ mở ra kỷ nguyên một cách đầy đủ và công bằng, tuân thủ pháp luật Việt Nam đồng thời trợ giúp cho các doanh nghiệp đang sử dụng nền tảng quảng cáo để kinh doanh có thể giảm bớt hồ sơ khi xác minh chi phí được trừ.