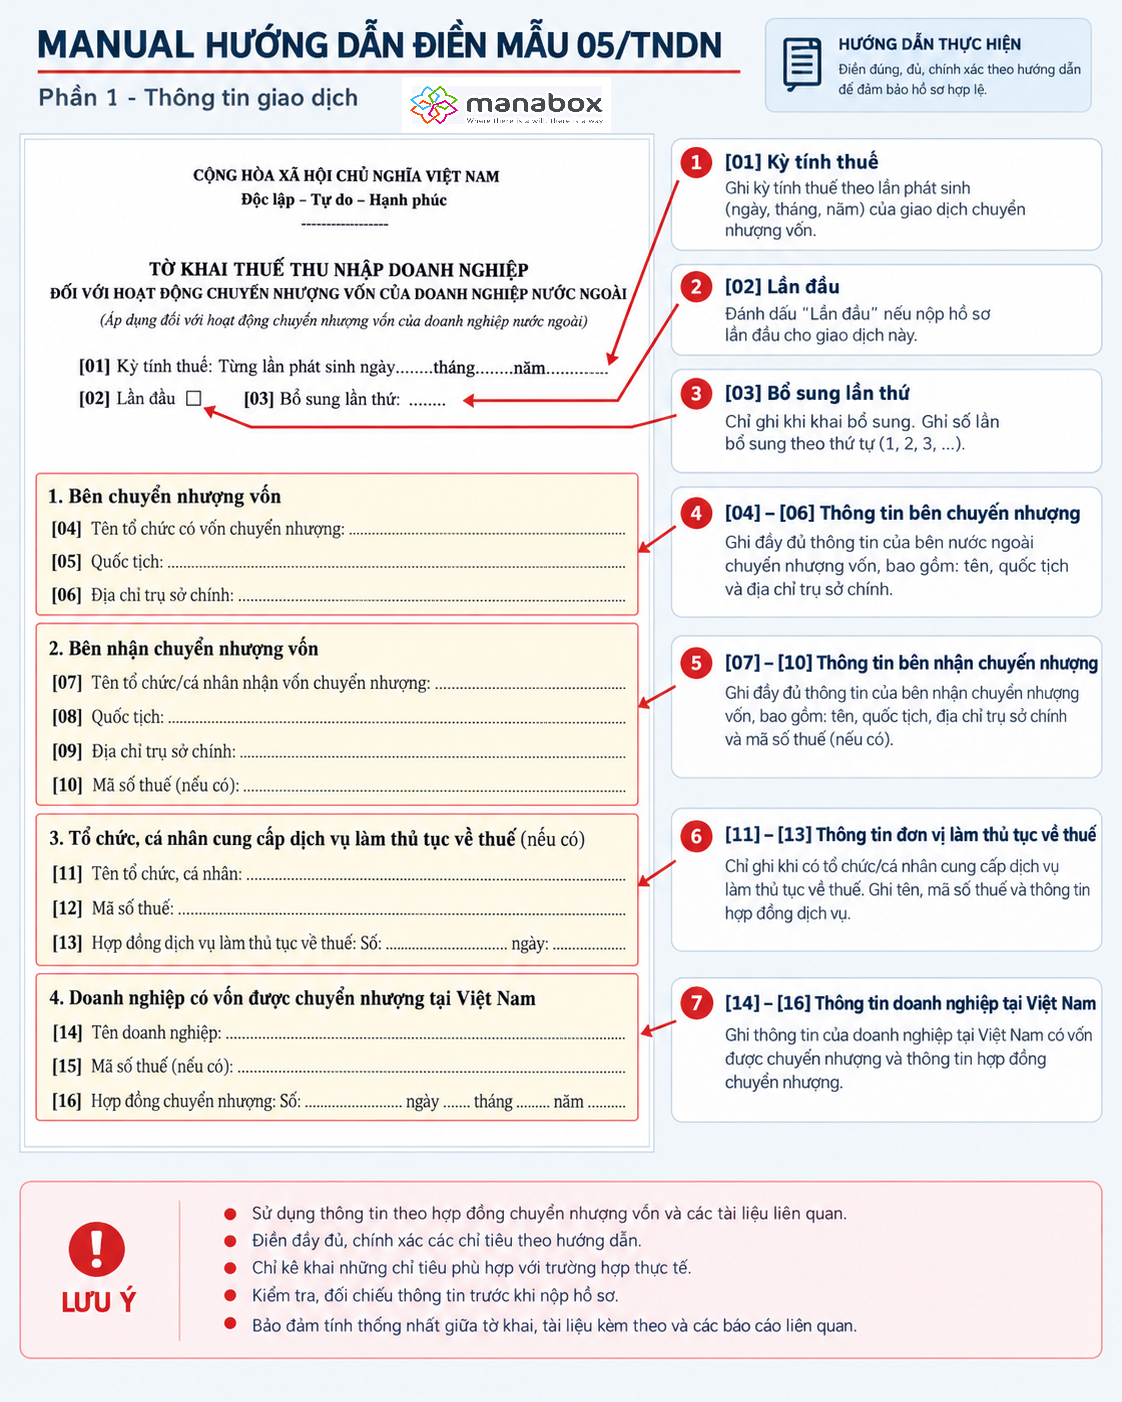
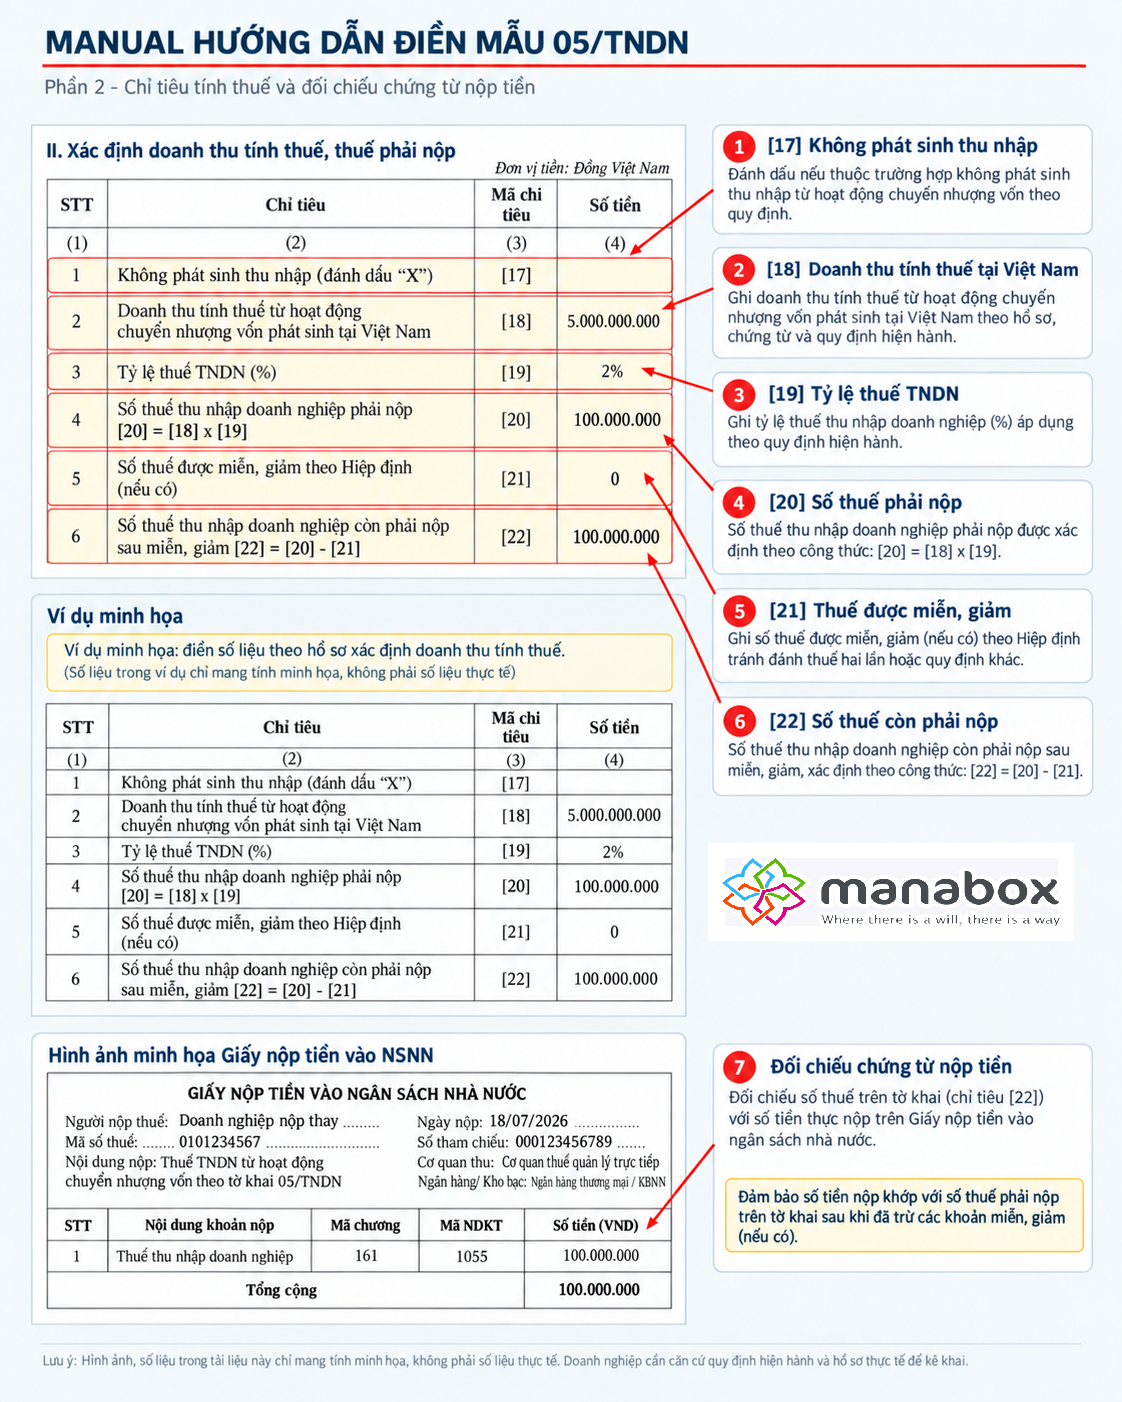
Hướng dẫn kê khai thuế từ chuyển nhượng vốn mẫu 05/TNDN và công văn trả lời về nghĩa vụ thuế khi chuyển nhượng vốn và đã trích đầy đủ các căn cứ pháp lý chính hiện hành. Bài viết cũng có ví dụ minh họa để người đọc kê khai
Từ 2026, quy định như sau
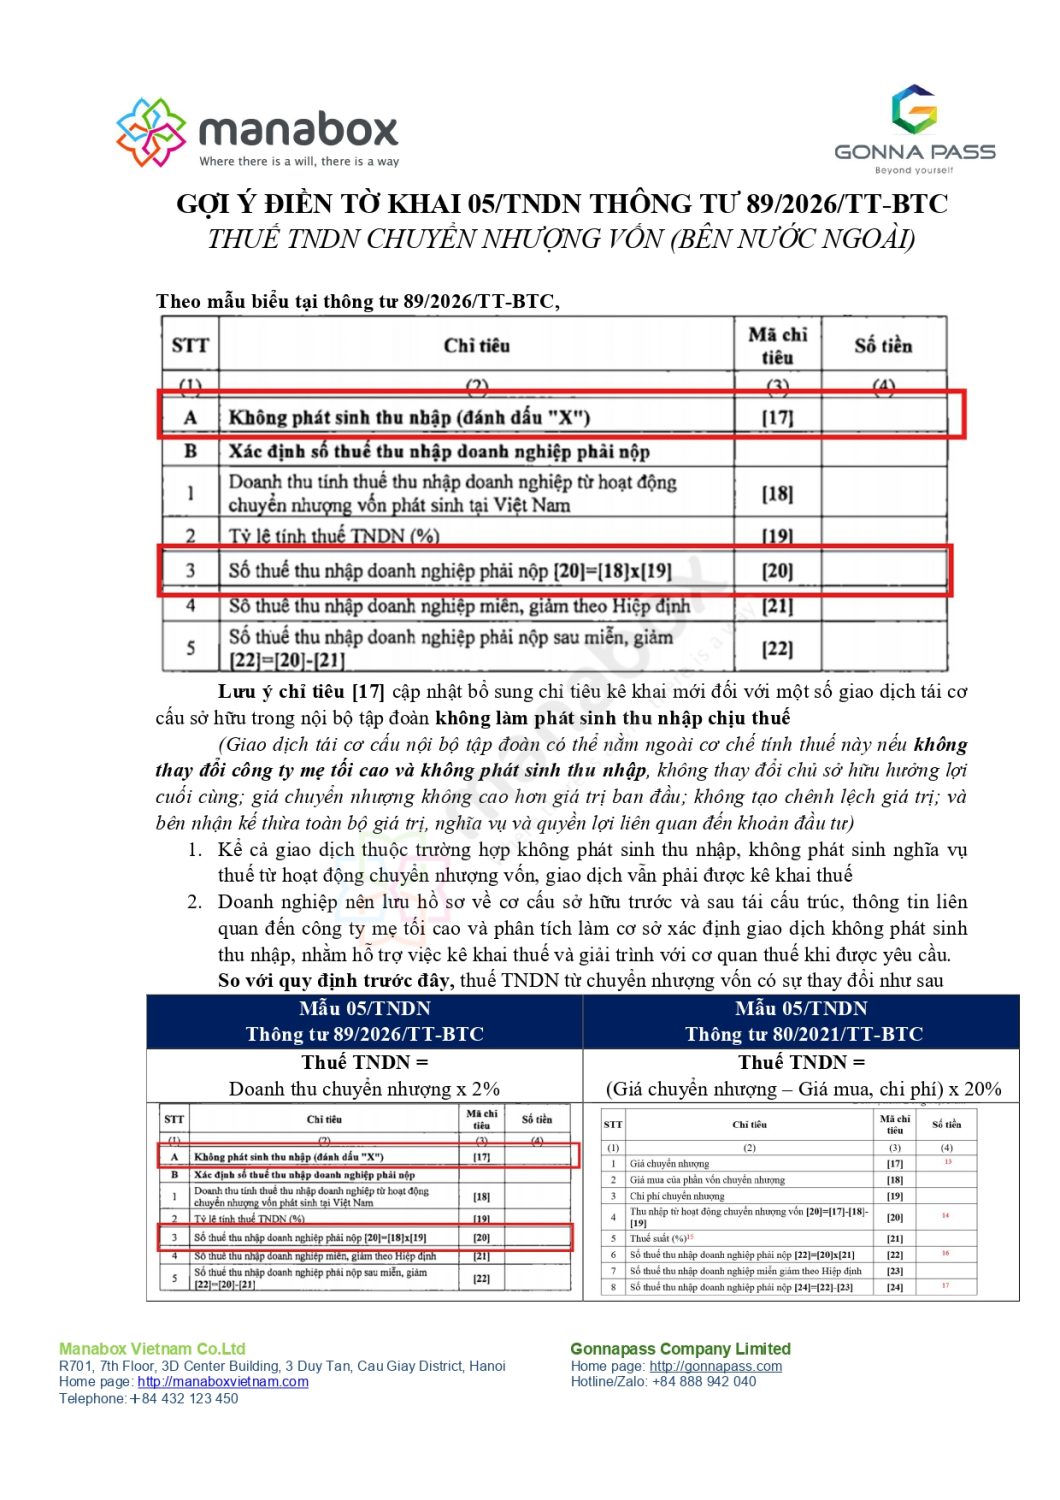
So với quy định trước đây, thuế TNDN từ chuyển nhượng vốn có sự thay đổi như sau
|
Mẫu 05/TNDN Thông tư 89/2026/TT-BTC |
Mẫu 05/TNDN Thông tư 80/2021/TT-BTC |
|
Thuế TNDN = Doanh thu chuyển nhượng x 2% |
Thuế TNDN = (Giá chuyển nhượng – Giá mua, chi phí) x 20% |
Lưu ý chỉ tiêu [17] cập nhật bổ sung chỉ tiêu kê khai mới đối với một số giao dịch tái cơ cấu sở hữu trong nội bộ tập đoàn không làm phát sinh thu nhập chịu thuế
(Giao dịch tái cơ cấu nội bộ tập đoàn có thể nằm ngoài cơ chế tính thuế này nếu không thay đổi công ty mẹ tối cao và không phát sinh thu nhập, không thay đổi chủ sở hữu hưởng lợi cuối cùng; giá chuyển nhượng không cao hơn giá trị ban đầu; không tạo chênh lệch giá trị; và bên nhận kế thừa toàn bộ giá trị, nghĩa vụ và quyền lợi liên quan đến khoản đầu tư)
- Kể cả giao dịch thuộc trường hợp không phát sinh thu nhập, không phát sinh nghĩa vụ thuế từ hoạt động chuyển nhượng vốn, giao dịch vẫn phải được kê khai thuế
- Doanh nghiệp nên lưu hồ sơ về cơ cấu sở hữu trước và sau tái cấu trúc, thông tin liên quan đến công ty mẹ tối cao và phân tích làm cơ sở xác định giao dịch không phát sinh thu nhập, nhằm hỗ trợ việc kê khai thuế và giải trình với cơ quan thuế khi được yêu cầu.
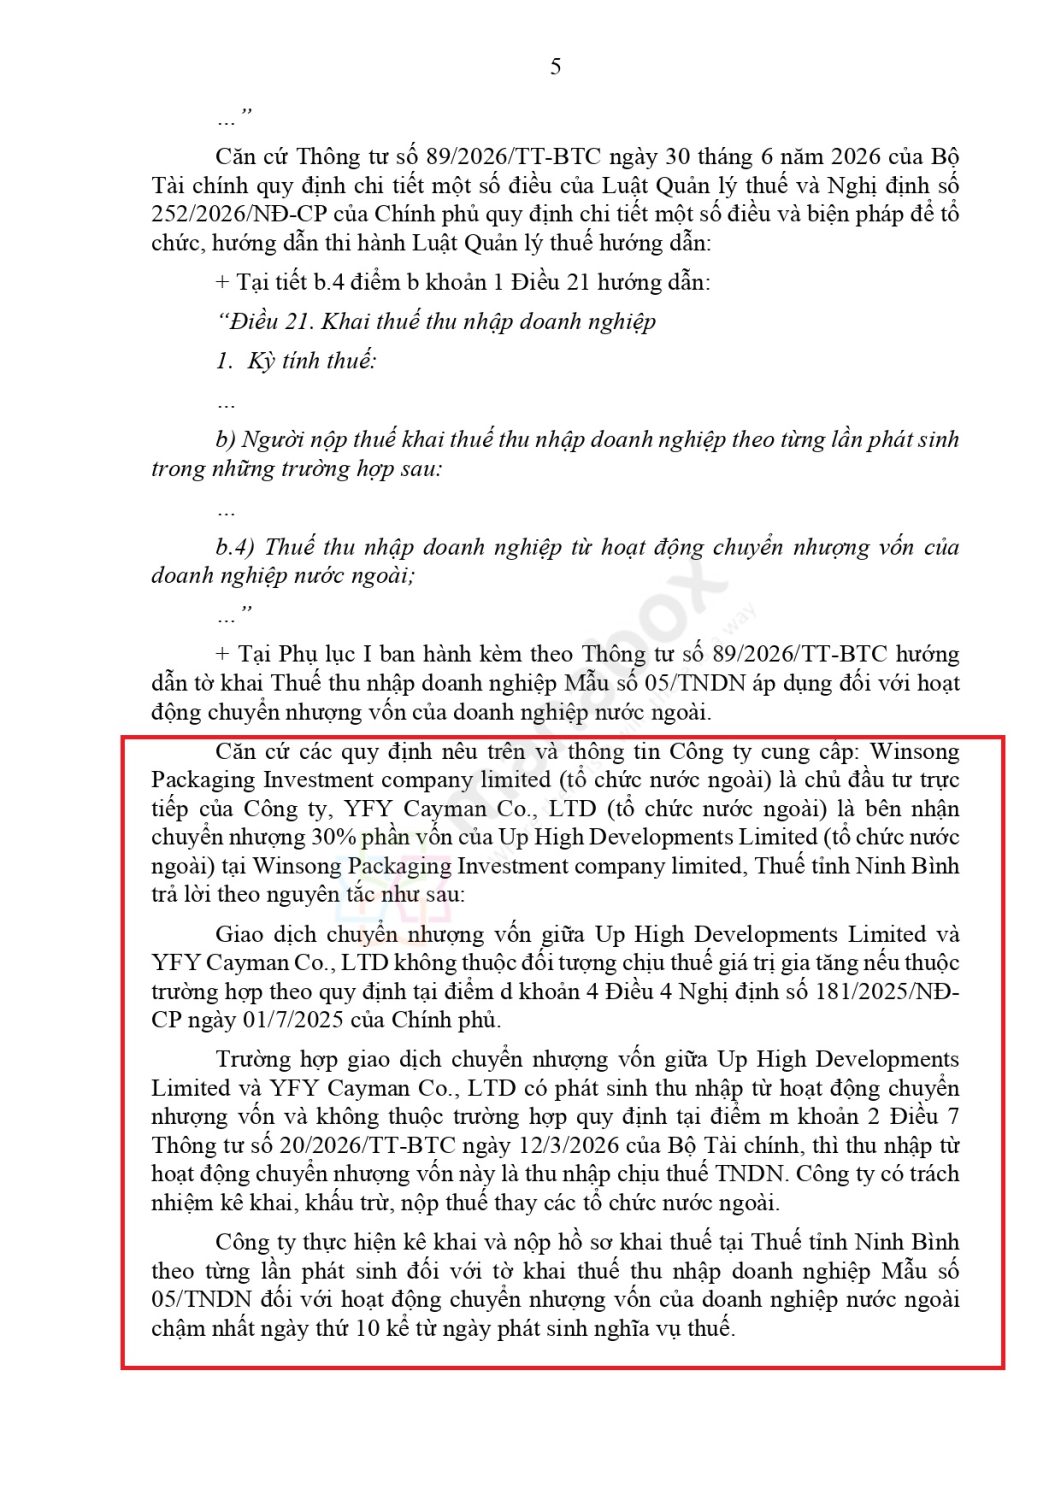
Quy định trước đó về chuyển nhượng cổ phần
Luật Doanh nghiệp 2020 (nguyên tắc/hạn chế chuyển nhượng, Điều 120 & 127; phương thức chuyển nhượng)
Phân loại thu nhập & thuế TNCN với cá nhân chuyển nhượng cổ phiếu
Khẳng định chuyển nhượng cổ phiếu (kể cả công ty cổ phần chưa đại chúng) là “chuyển nhượng chứng khoán”; thuế suất 0,1% trên GIÁ CHUYỂN NHƯỢNG từng lần, căn cứ: TT 111/2013 (đã được TT 92/2015 & TT 25/2018 sửa đổi)
Thuế TNDN với doanh nghiệp/tổ chức chuyển nhượng vốn: Công thức thu nhập tính thuế (giá bán – giá vốn – chi phí) và thuế suất phổ thông 20% vẫn áp dụng
Chuyển nhượng vốn của tổ chức nước ngoài (FCT/CIT)
Cập nhật nghĩa vụ “bên nhận chuyển nhượng hoặc doanh nghiệp VN nơi có vốn” phải kê khai, nộp thay khi bên bán là tổ chức nước ngoài không hoạt động theo LĐT/LDN; thủ tục theo Luật QLT 2019 & Nghị định 126/2020 (được sửa bởi NĐ 91/2022) và hướng dẫn tại TT 80/2021
Chứng từ thanh toán không dùng tiền mặt: Giữ quy tắc hợp đồng chuyển nhượng ≥ 20 triệu đồng phải có chứng từ thanh toán không dùng tiền mặt; nếu không, cơ quan thuế có quyền ấn định giá chuyển nhượng
Cổ tức bằng cổ phiếu/thưởng cổ phiếu/ghi tăng vốn: Không khấu trừ ngay khi nhận; tổ chức phát hành/đơn vị có vốn chỉ thực hiện khai & nộp thay khi cá nhân “bán/rút vốn” sau này (Điểm d khoản 5 Điều 7 NĐ 126/2020)
Hạn nộp hồ sơ khai “từng lần phát sinh” là chậm nhất ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế (Luật QLT 38/2019, Điều 44).
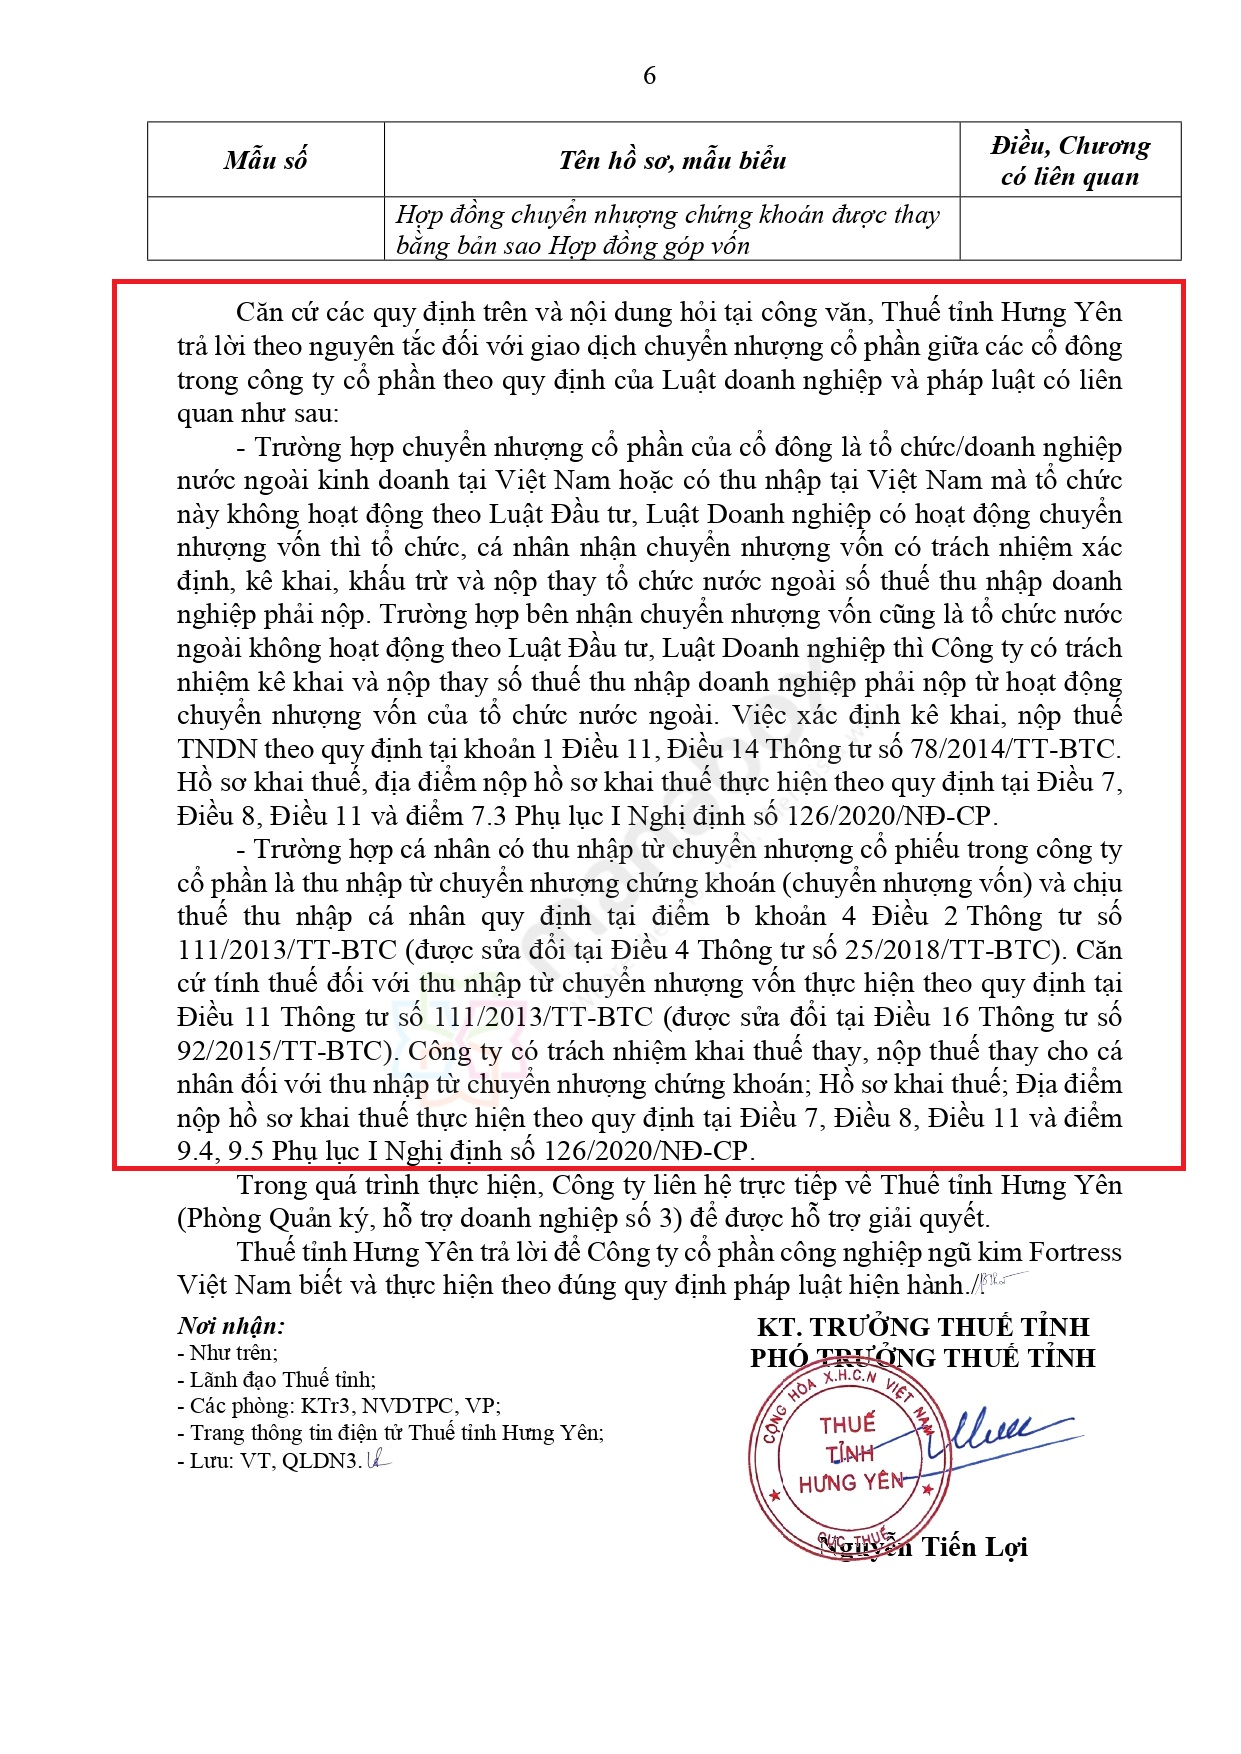
Địa điểm nộp:
PIT từ chuyển nhượng vốn/CK của cá nhân nộp tại cơ quan thuế quản lý đơn vị phát hành;
CIT từ chuyển nhượng vốn của nhà thầu nước ngoài nộp tại cơ quan thuế quản lý DN nơi bên nước ngoài đầu tư
Mẫu biểu mới cần thay thế trong bài
• 04/CNV-TNCN (cá nhân chuyển nhượng vốn/CK khai trực tiếp; hoặc DN khai nộp thay cho nhiều cá nhân dùng PL 04-1)
• 05/TNDN (thu nhập từ chuyển nhượng vốn – dùng cả cho trường hợp nộp thay nhà thầu nước ngoài)
Cá nhân có phát sinh thu nhập từ chuyển nhượng vốn, chuyển nhượng chứng khoán, cần lưu ý:
– Thời điểm xác định thu nhập tính thuế là thời điểm hợp đồng chuyển nhượng vốn, chuyển nhượng chứng khoán có hiệu lực.
– Kỳ kê khai thuế: Theo từng lần phát sinh, chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế.
– Mẫu Tờ khai: Mẫu số 04/CNV-TNCN ban hành kèm theo Thông tư 80/2021/TT-BTC.
– Địa điểm nộp hồ sơ khai thuế: Tại Cơ quan thuế quản lý đơn vị phát hành.
Một số lỗi thường gặp khi thực hiện kê khai thuế đối với các khoản thu nhập này cần chú ý cách kê khai như sau:
1. Đối với cá nhân trực tiếp khai thuế


2. Đối với tổ chức, cá nhân khai thay, nộp thuế thay cho cá nhân


Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________
Công ty TNHH Manabox Việt Nam
Phòng 701, tầng 7, tòa nhà 3D center, số 3 Duy Tân, Phường Dịch Vọng Hậu, Quận Cầu Giấy, Thành phố Hà Nội, Việt Nam Facebook: https://www.facebook.com/ManaboxVietnam
Facebook Group: https://www.facebook.com/groups/congvanketoan
Youtube: https://www.youtube.com/@congtytnhhmanaboxvietnam6227
Tiktok: https://www.tiktok.com/@manabox.ketoanthue
Nhóm Zalo để thảo luận Miễn phí và hỗ trợ mùa quyết toán: https://zalo.me/g/ryjjoq044