Giảm 30% thuế TNDN và thuế TNCN năm 2026 2027: Một số quy định dự kiến và nội dung vướng mắc được tóm tắt như sau
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
Nội dung bài viết
- 1 Triển khai cụ thể Nghị định 398/2026/NĐ-CP
- 2 Điều 1. Giảm 30% thuế thu nhập cá nhân, giảm thuế thu nhập doanh nghiệp
- 3 Vấn đề về đối tượng áp dụng và ngưỡng doanh thu 10 tỷ đồng
- 4 Vấn đề về cơ sở xác định mức giảm 30%
- 5 Vấn đề về xử lý trùng lặp với các chính sách ưu đãi thuế khác
- 6 Vấn đề về hiệu lực thi hành và xử lý số thuế đã tạm nộp
Triển khai cụ thể Nghị định 398/2026/NĐ-CP
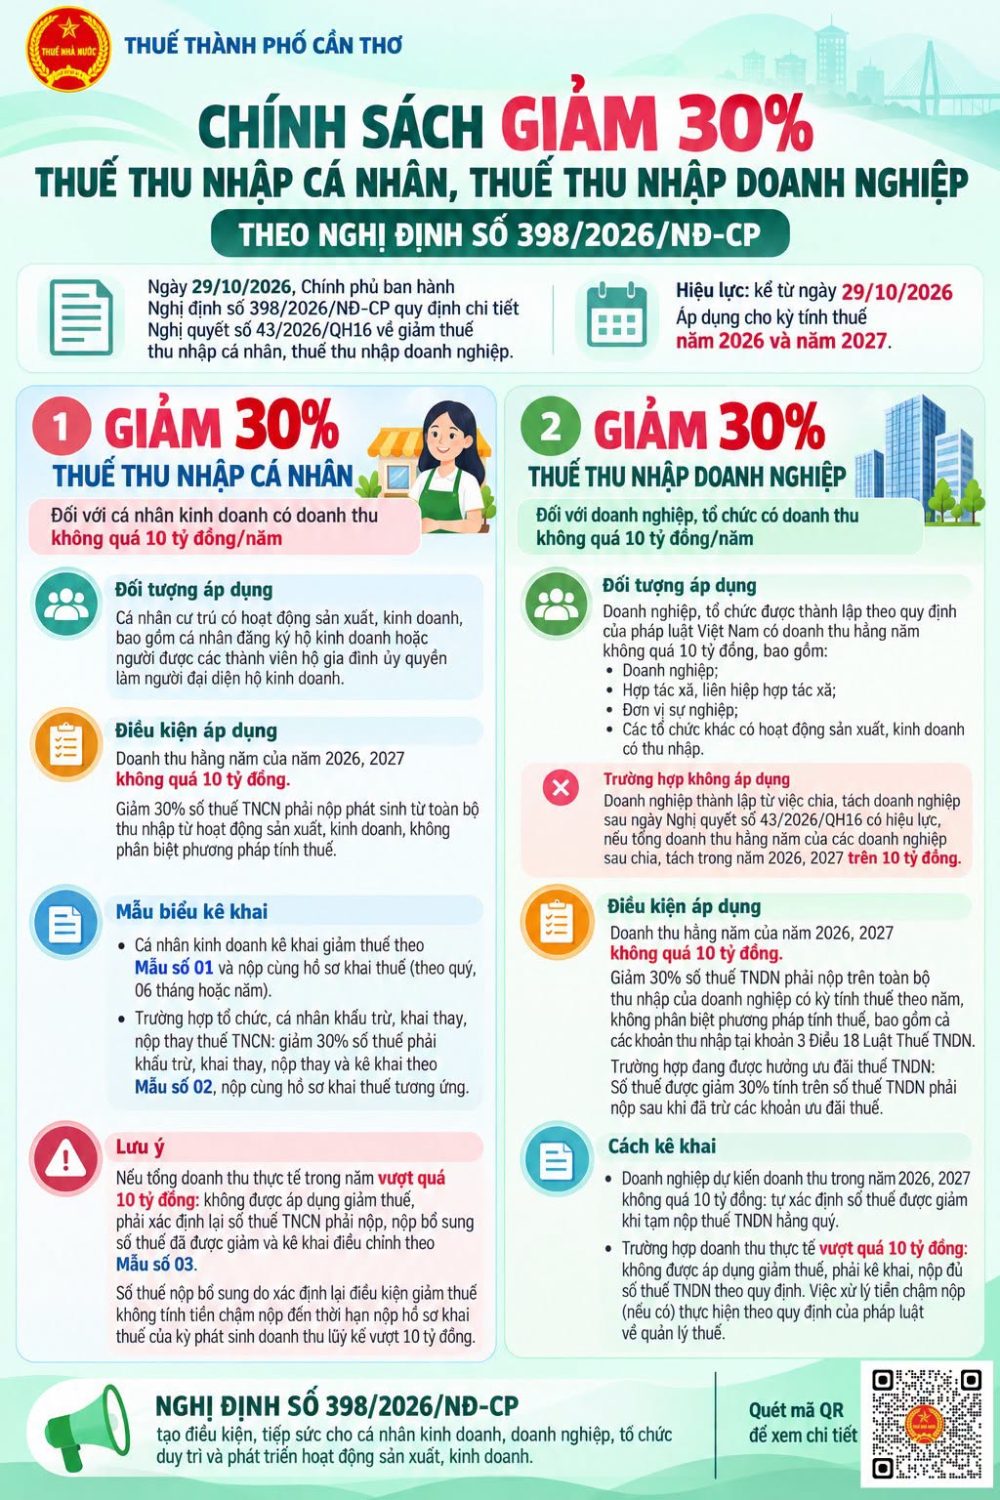
Giảm 30% số thuế TNCN kỳ tính thuế năm 2026, 2027
Cụ thể, tại Điều 2 Nghị định 398 quy định về việc giảm 30% số thuế thu nhập cá nhân (TNCN) phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng như sau:
Việc giảm thuế quy định tại Điều này áp dụng đối với cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh (cá nhân kinh doanh).
Số thuế TNCN được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên số thuế TNCN phải nộp phát sinh từ toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân kinh doanh, không phân biệt phương pháp tính thuế TNCN.
Doanh thu năm làm căn cứ xác định cá nhân kinh doanh thuộc đối tượng được giảm thuế TNCN thực hiện theo quy định tại Điều 4, Điều 5 Nghị định số 68/2026/NĐ-CP quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh (được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP).
Về kê khai giảm thuế, cá nhân kinh doanh dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 nếu không quá 10 tỷ đồng thì kê khai giảm thuế TNCN theo Mẫu số 01 tại Phụ lục kèm theo Nghị định này và nộp cùng hồ sơ khai thuế quý, 06 tháng đầu năm, 6 tháng cuối năm, năm.
Tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh, căn cứ doanh thu nếu không quá 10 tỷ đồng thuộc phạm vi khấu trừ, khai thay, nộp thay và quy định tại Điều này, tổ chức, cá nhân thực hiện giảm 30% số thuế TNCN phải khấu trừ, khai thay, nộp thay theo tháng, quý hoặc theo lần phát sinh, kê khai theo Mẫu số 02 tại Phụ lục kèm theo Nghị định này và nộp cùng Tờ khai thuế TNCN của tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh.
Căn cứ tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh, cá nhân kinh doanh xác định số thuế TNCN phải nộp và số thuế TNCN được giảm theo quy định tại Điều này.
Trường hợp tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng thì không được áp dụng mức giảm thuế quy định tại Điều này và phải nộp bổ sung số thuế TNCN đã được giảm, kê khai điều chỉnh theo Mẫu số 03 tại Phụ lục kèm theo Nghị định này và nộp cùng hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế tính từ đầu năm trên 10 tỷ đồng.
Số thuế TNCN phải nộp bổ sung do xác định lại điều kiện giảm thuế theo quy định này không tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế theo quy định của kỳ phát sinh doanh thu lũy kế trên 10 tỷ đồng.
Trường hợp đã kê khai thuế TNCN nhưng chưa kê khai số thuế được giảm theo quy định tại khoản 1, khoản 2, khoản 3 Điều này thì được khai điều chỉnh, bổ sung hồ sơ khai thuế đã khai hoặc xác định giảm thuế khi quyết toán thuế năm theo quy định của pháp luật về quản lý thuế.
Trường hợp cá nhân kinh doanh nộp thuế theo thuế suất trên doanh thu nếu nộp thừa thì cuối năm được bù trừ, hoàn trả, hoàn trả kiêm bù trừ thu ngân sách theo quy định của pháp luật về quản lý thuế đối với số thuế nộp thừa.
Giảm 30% số thuế TNDN kỳ tính thuế năm 2026, 2027
Tại Điều 3 Nghị định 398 này quy định về việc giảm 30% số thuế thu nhập doanh nghiệp (TNDN) phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp (DN), tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng như sau:
|
“Trường hợp kỳ tính thuế năm đầu tiên đối với DN mới thành lập hoặc kỳ tính thuế năm cuối cùng đối với DN chuyển đổi loại hình DN, chuyển đổi hình thức sở hữu, hợp nhất, sáp nhập, chia, tách, giải thể, phá sản mà có thời gian ngắn hơn 3 tháng và DN được cộng vào kỳ tính thuế năm 2026, năm 2027 để hình thành một kỳ tính thuế TNDN thì việc xác định doanh thu và số thuế được giảm áp dụng đối với 12 tháng của kỳ tính thuế năm 2026, năm 2027.” |
Việc giảm thuế TNDN quy định tại Điều này áp dụng đối với người nộp thuế TNDN là DN, tổ chức được thành lập theo quy định của pháp luật Việt Nam theo quy định tại khoản 2 Điều 1 Nghị quyết số 43/2026/QH16, bao gồm: DN được thành lập theo quy định của pháp luật Việt Nam. Hợp tác xã, liên hiệp hợp tác xã được thành lập theo Luật Hợp tác xã. Đơn vị sự nghiệp được thành lập theo quy định của pháp luật Việt Nam. Tổ chức khác được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất kinh doanh có TN.
Việc giảm thuế TNDN quy định tại Điều này không áp dụng đối với các DN được thành lập theo quy định của Luật DN hình thành từ việc chia, tách DN sau ngày Nghị quyết số 43/2026/QH16 có hiệu lực, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các DN sau chia, tách trên 10 tỷ đồng.
Số thuế TNDN được giảm của kỳ tính thuế năm 2026, năm 2027 được tính trên toàn bộ TN của DN có kỳ tính thuế theo năm, không phân biệt phương pháp tính thuế TNDN, bao gồm cả các khoản TN quy định tại khoản 3 Điều 18 Luật Thuế TNDN. Số thuế TNDN được giảm được tính trên số thuế TNDN phải nộp của kỳ tính thuế năm 2026, năm 2027.
Trường hợp DN đang được ưu đãi thuế theo quy định của Luật Thuế TNDN hoặc các luật, nghị quyết khác của Quốc hội thì số thuế TNDN được giảm quy định tại khoản này tính trên số thuế TNDN phải nộp sau khi đã trừ ưu đãi thuế.
Doanh thu năm làm căn cứ xác định DN thuộc đối tượng được giảm thuế TNDN bao gồm doanh thu từ hoạt động bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu), doanh thu từ hoạt động tài chính và TN khác.
Trường hợp DN có đơn vị phụ thuộc, địa điểm kinh doanh thì doanh thu trong kỳ tính thuế TNDN bao gồm doanh thu của đơn vị phụ thuộc, địa điểm kinh doanh thể hiện trên báo cáo tài chính tổng hợp năm.
Việc xác định tổng doanh thu hằng năm của các DN sau chia, tách quy định tại khoản 1 Điều này là tổng cộng doanh thu của tất cả các DN được hình thành từ quá trình chia, tách DN ban đầu trong kỳ tính thuế năm 2026, năm 2027.
Về kê khai giảm thuế, DN dự kiến doanh thu trong kỳ tính thuế năm 2026, năm 2027 nếu không quá 10 tỷ đồng thì tự xác định số thuế được giảm khi tạm nộp thuế TNDN hằng quý.
Trường hợp tổng doanh thu thực tế trong kỳ tính thuế vượt quá 10 tỷ đồng thì DN thực hiện kê khai, nộp thuế TNDN theo quy định./.
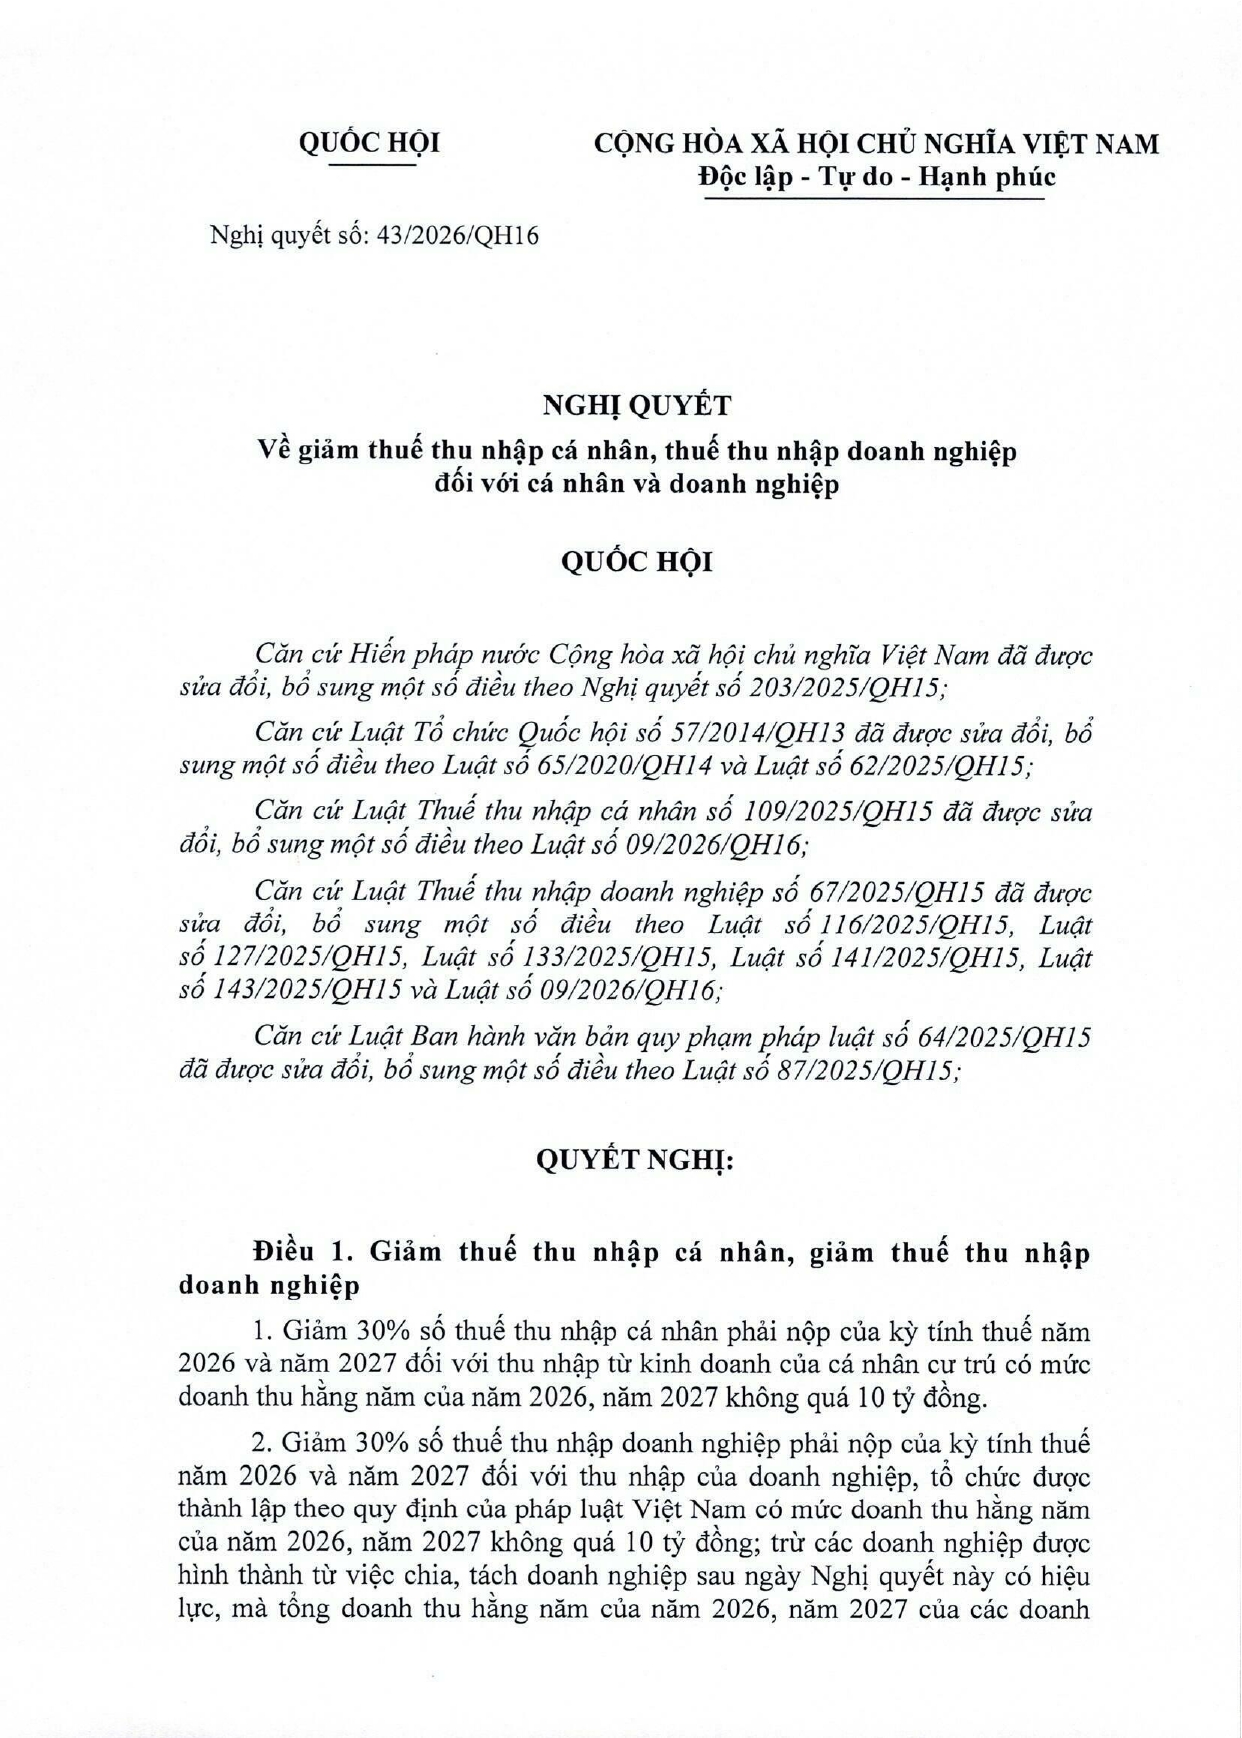
Điều 1. Giảm 30% thuế thu nhập cá nhân, giảm thuế thu nhập doanh nghiệp
1. Giảm 30% số thuế thu nhập cá nhân phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng.
2. Giảm 30% số thuế thu nhập doanh nghiệp phải nộp của kỳ tính thuế năm 2026 và năm 2027 đối với thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có mức doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng; trừ các doanh nghiệp được hình thành từ việc chia, tách doanh nghiệp sau ngày Nghị quyết này có hiệu lực, mà tổng doanh thu hằng năm của năm 2026, năm 2027 của các doanh nghiệp sau chia, tách trên 10 tỷ đồng.
Trường hợp doanh nghiệp đang được ưu đãi thuế theo quy định của Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội thì số thuế thu nhập doanh nghiệp được giảm quy định tại khoản này tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ ưu đãi thuế.
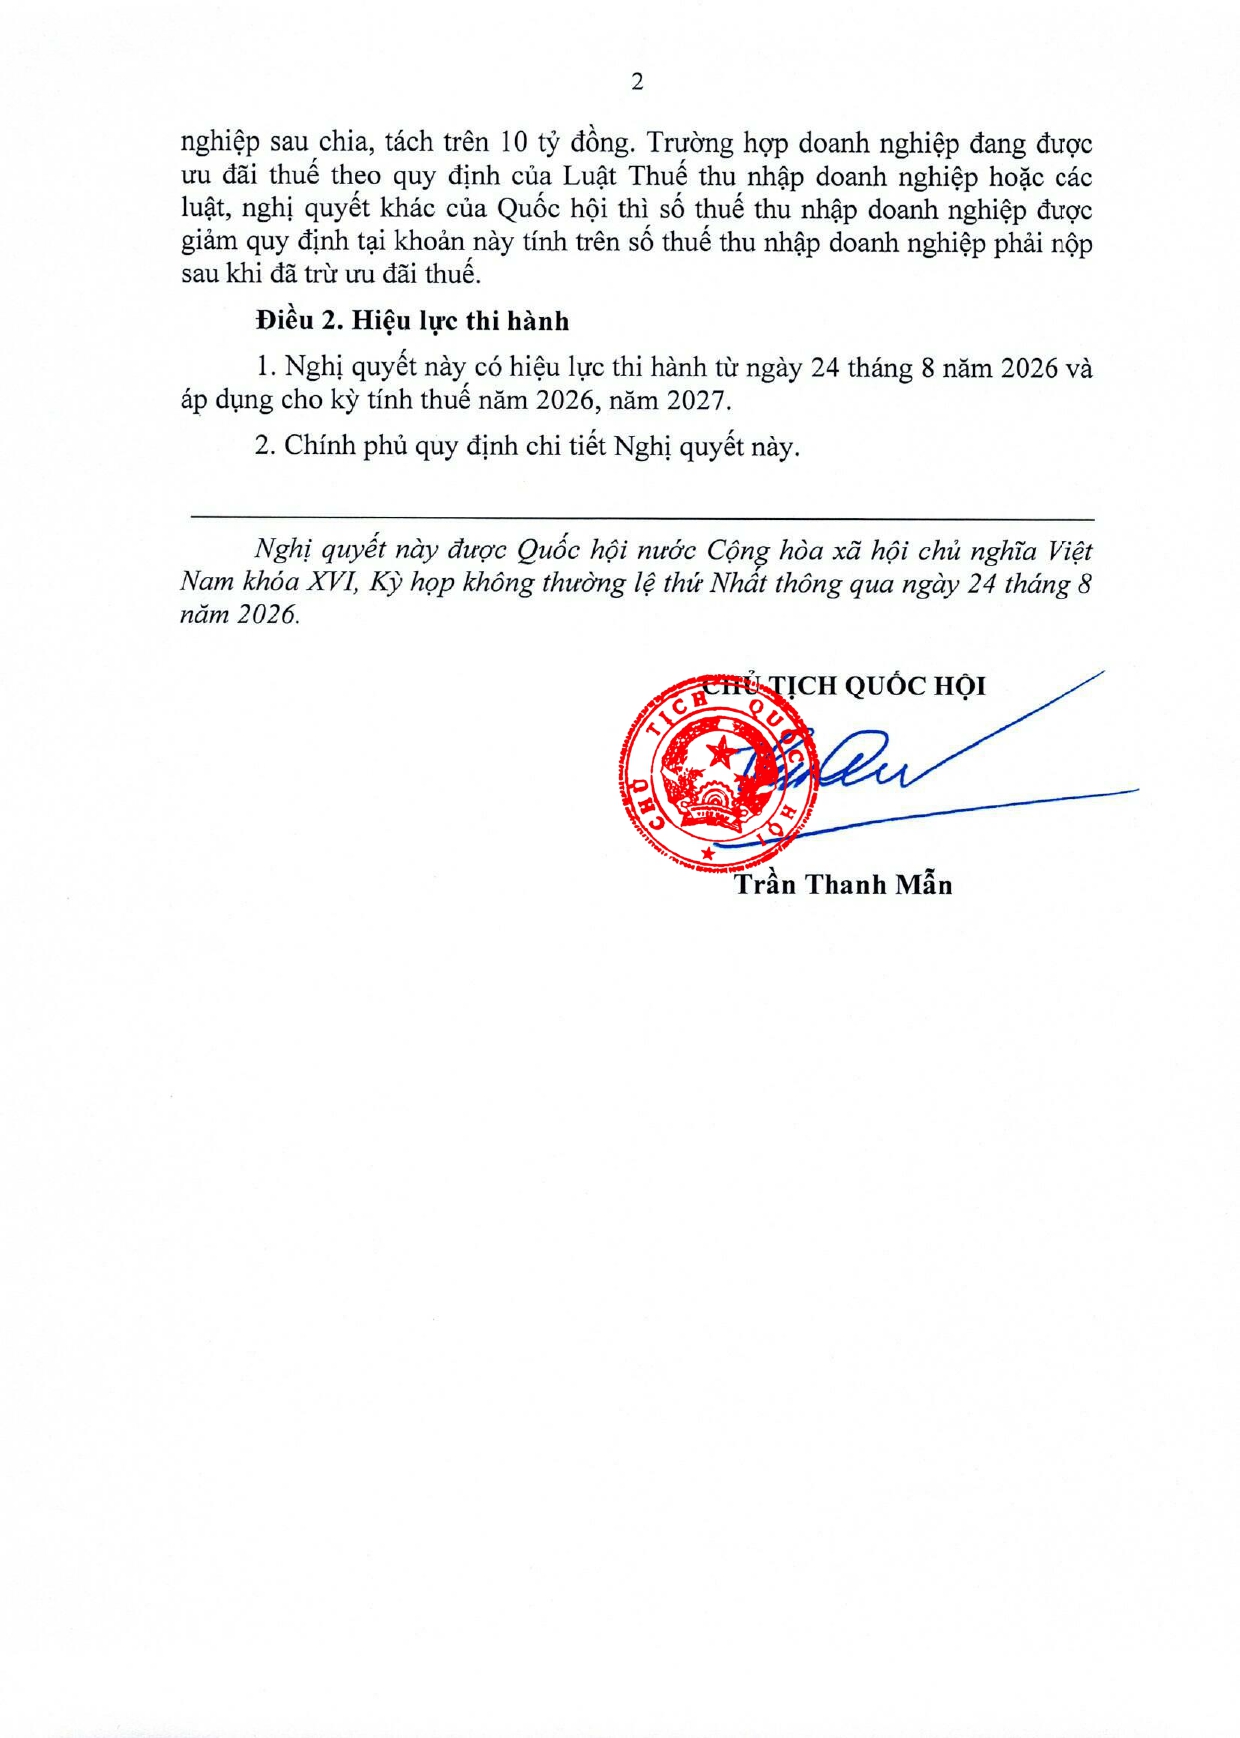
1. Nghị quyết này có hiệu lực thi hành từ ngày 24 tháng 8 năm 2026 và áp dụng cho kỳ tính thuế năm 2026, năm 2027.
2. Chính phủ quy định chi tiết Nghị quyết này.
Vấn đề về đối tượng áp dụng và ngưỡng doanh thu 10 tỷ đồng
| Nhóm câu hỏi / Ý kiến góp ý | Câu trả lời / Giải trình của Bộ Tài chính | Trang tham chiếu |
|
• Đề nghị làm rõ cụm từ “có tổng doanh thu năm 2026, 2027 đến 10 tỷ đồng” là tính gộp hai năm hay tính riêng từng kỳ tính thuế. • Cần hướng dẫn cách xác định doanh thu đối với doanh nghiệp, hộ kinh doanh mới thành lập, hoạt động không đủ 12 tháng, hoặc chuyển đổi loại hình. |
• Dự thảo Nghị quyết đã được tiếp thu, chỉnh lý để đảm bảo rõ ràng ngưỡng doanh thu được áp dụng độc lập cho từng kỳ tính thuế. • Việc hướng dẫn chi tiết cách xác định doanh thu cho các trường hợp đặc thù (mới thành lập, chưa đủ 12 tháng) sẽ được quy định cụ thể tại Nghị định hướng dẫn để đảm bảo tính linh hoạt và tránh trục lợi chính sách. |
Trang 1, 2, 3, 11, 15, 20, 21, 27 |
|
• Việc cào bằng ngưỡng doanh thu 10 tỷ đồng cho tất cả các ngành nghề là chưa phản ánh đúng bản chất tỷ suất lợi nhuận (ví dụ: thương mại có doanh thu lớn nhưng lợi nhuận thấp). • Cần phân loại ngưỡng doanh thu theo từng nhóm ngành nghề để đảm bảo công bằng. |
• Việc quy định mức doanh thu riêng cho từng ngành nghề là không khả thi vì các chủ thể thường hoạt động đa ngành, đa lĩnh vực. • Các chính sách miễn thuế hiện hành (Luật số 09/2026/QH16, Nghị định số 141/2026/NĐ-CP) cũng không phân biệt theo ngành nghề. • Ngưỡng 10 tỷ đồng được lựa chọn vì phù hợp với tiêu chí xác định doanh nghiệp siêu nhỏ trong lĩnh vực thương mại và dịch vụ theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa và Nghị định số 80/2021/NĐ-CP. |
Trang 6, 12, 13, 23, 24 |
Vấn đề về cơ sở xác định mức giảm 30%
| Nhóm câu hỏi / Ý kiến góp ý | Câu trả lời / Giải trình của Bộ Tài chính | Trang tham chiếu |
|
• Đề nghị làm rõ cơ sở, phương pháp xác định mức giảm 30% số thuế phải nộp. • Đánh giá xem mức giảm này có cào bằng và có phản ánh chính xác khả năng chịu đựng của từng nhóm đối tượng hay không. |
• Mức giảm 30% tương đương với mức chi tiêu cao nhất của người dân năm 2024 (4,542 triệu đồng/người/tháng) và tương đương mức lương tối thiểu vùng I hiện nay (5,31 triệu đồng). • Mức giảm này nhằm tạo điều kiện gia tăng thu nhập khả dụng, thúc đẩy tiêu dùng, tái đầu tư và mở rộng sản xuất. • Tỷ lệ 30% cũng tương đồng với các chính sách giảm thuế đã từng được áp dụng trước đây (Nghị quyết số 29/2012/QH13, Nghị quyết số 406/NQ-UBTVQH15). |
Trang 7, 13, 24, 25, 32, 45, 46, 49, 50 |
Vấn đề về xử lý trùng lặp với các chính sách ưu đãi thuế khác
| Nhóm câu hỏi / Ý kiến góp ý | Câu trả lời / Giải trình của Bộ Tài chính | Trang tham chiếu |
|
• Cần làm rõ mối quan hệ giữa chính sách giảm 30% này với các chính sách miễn, giảm thuế hiện hành (ví dụ: nhóm có doanh thu dưới 1 tỷ đồng đã được miễn thuế theo Luật số 09/2026/QH16, hoặc doanh nghiệp mới chuyển đổi từ hộ kinh doanh được miễn thuế theo Luật Thuế TNDN số 67/2025/QH15). • Đề nghị bổ sung nguyên tắc xác định số thuế được giảm khi người nộp thuế đồng thời hưởng nhiều chính sách ưu đãi. |
• Nội dung này đã được tiếp thu, thể hiện tại dự thảo Nghị quyết và báo cáo rõ tại Tờ trình. • Nhóm đối tượng có doanh thu dưới 1 tỷ đồng, doanh nghiệp mới thành lập hoặc chuyển đổi từ hộ kinh doanh đang được hưởng chính sách miễn thuế toàn bộ sẽ áp dụng theo các quy định miễn thuế đó. • Nguyên tắc thứ tự áp dụng các khoản ưu đãi, miễn giảm sẽ được Chính phủ quy định chi tiết tại Nghị định hướng dẫn. |
Trang 3, 4, 14, 20, 21, 26 |
Vấn đề về hiệu lực thi hành và xử lý số thuế đã tạm nộp
| Nhóm câu hỏi / Ý kiến góp ý | Câu trả lời / Giải trình của Bộ Tài chính | Trang tham chiếu |
|
• Nghị quyết áp dụng cho kỳ tính thuế năm 2026 nhưng dự kiến ban hành vào cuối năm, vậy cơ quan thuế sẽ xử lý thế nào với số thuế mà doanh nghiệp, hộ kinh doanh đã kê khai và tạm nộp trong các quý trước đó?. • Đề nghị quy định cơ chế tự động bù trừ số thuế nộp thừa vào kỳ tiếp theo hoặc hoàn trả mà không làm phát sinh thêm thủ tục hành chính. |
• Thẩm quyền ban hành Nghị quyết thuộc Quốc hội, do đó Chính phủ không quy định cụ thể hiệu lực thi hành ngay trong văn bản này. • Hiện nay, các hộ, cá nhân kinh doanh và doanh nghiệp đang được gia hạn thời hạn nộp thuế GTGT, TNCN và TNDN đến tháng 11 và tháng 12/2026 theo Nghị định số 245/2026/NĐ-CP. • Việc xử lý bù trừ, hoàn trả số thuế nộp thừa sẽ được Chính phủ quy định cụ thể tại Nghị định hướng dẫn chi tiết thi hành Nghị quyết. |
Trang 27, 28, 29, 30, 31, 32 |
Vấn đề về tác động đến Ngân sách Nhà nước (NSNN)
| Nhóm câu hỏi / Ý kiến góp ý | Câu trả lời / Giải trình của Bộ Tài chính | Trang tham chiếu |
|
• Đề nghị đánh giá đầy đủ tác động của việc giảm thu ngân sách đến cân đối ngân sách trung ương và địa phương. • Cần có giải pháp quản lý thu và cắt giảm chi tiêu để bù đắp khoản hụt thu ước tính khoảng 3.191 tỷ đồng (năm 2026) và 3.510 tỷ đồng (năm 2027). |
• Dự kiến tổng số giảm thu NSNN năm 2026 là 3.191 tỷ đồng (chiếm khoảng 0,13% dự toán thu) và năm 2027 là 3.510 tỷ đồng (chiếm khoảng 0,14% dự toán thu). • Dù làm giảm thu ngân sách trong ngắn hạn, nhưng về dài hạn, việc hỗ trợ sẽ giúp doanh nghiệp phục hồi, tạo nguồn thu bền vững từ tiêu dùng và thuế thu nhập. • Chính phủ sẽ chỉ đạo Bộ Tài chính tăng cường quản lý thu hiệu quả; đồng thời việc bảo đảm ngân sách địa phương sẽ được thực hiện trong tổng thể cơ chế phân cấp nguồn thu, bổ sung cân đối theo pháp luật về NSNN. |
Trang 7, 8, 35, 36, 38, 39, 41, 51, 55, 57, 58 |
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________