Thuế GTGT
Hóa đơn xuất muộn sang tháng sau khai thuế vào kỳ nào?
Hóa đơn xuất muộn sang tháng sau khai thuế vào kỳ nào với bên bán, bên mua theo Nghị định 254/2026/NĐ-CP? – Tình huống hay được Thuế Tỉnh Đ giải đáp tại Hội nghị 23/10/2026, Manabox thêm ví dụ
Theo Nghị định 254/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026, để xác định kỳ kê khai thuế GTGT, doanh nghiệp cần phân biệt ba tình huống: hóa đơn lập chậm không đúng thời điểm, hóa đơn được phép lập tháng sau do đối soát và hóa đơn có ngày ký số khác ngày lập.
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
Nội dung bài viết
Trường hợp 1: Hóa đơn lập muộn, không đúng thời điểm
Ví dụ: Doanh nghiệp đã bàn giao hàng hóa ngày 28/08/2026 nhưng đến ngày 05/09/2026 mới lập hóa đơn.
Bên bán kê khai thuế GTGT tháng 8/2026.
Do nghĩa vụ thuế đã phát sinh khi chuyển giao hàng hóa, việc lập hóa đơn chậm không làm thay đổi kỳ kê khai. Nếu chưa kê khai thì doanh nghiệp thực hiện khai bổ sung kỳ tháng 8; nếu đã kê khai đúng thì không kê khai trùng trong tháng 9.
Bên mua kê khai khấu trừ tháng 9/2026 khi nhận hóa đơn hợp lệ và đáp ứng các điều kiện khấu trừ.
Hướng dẫn thực tiễn:
-
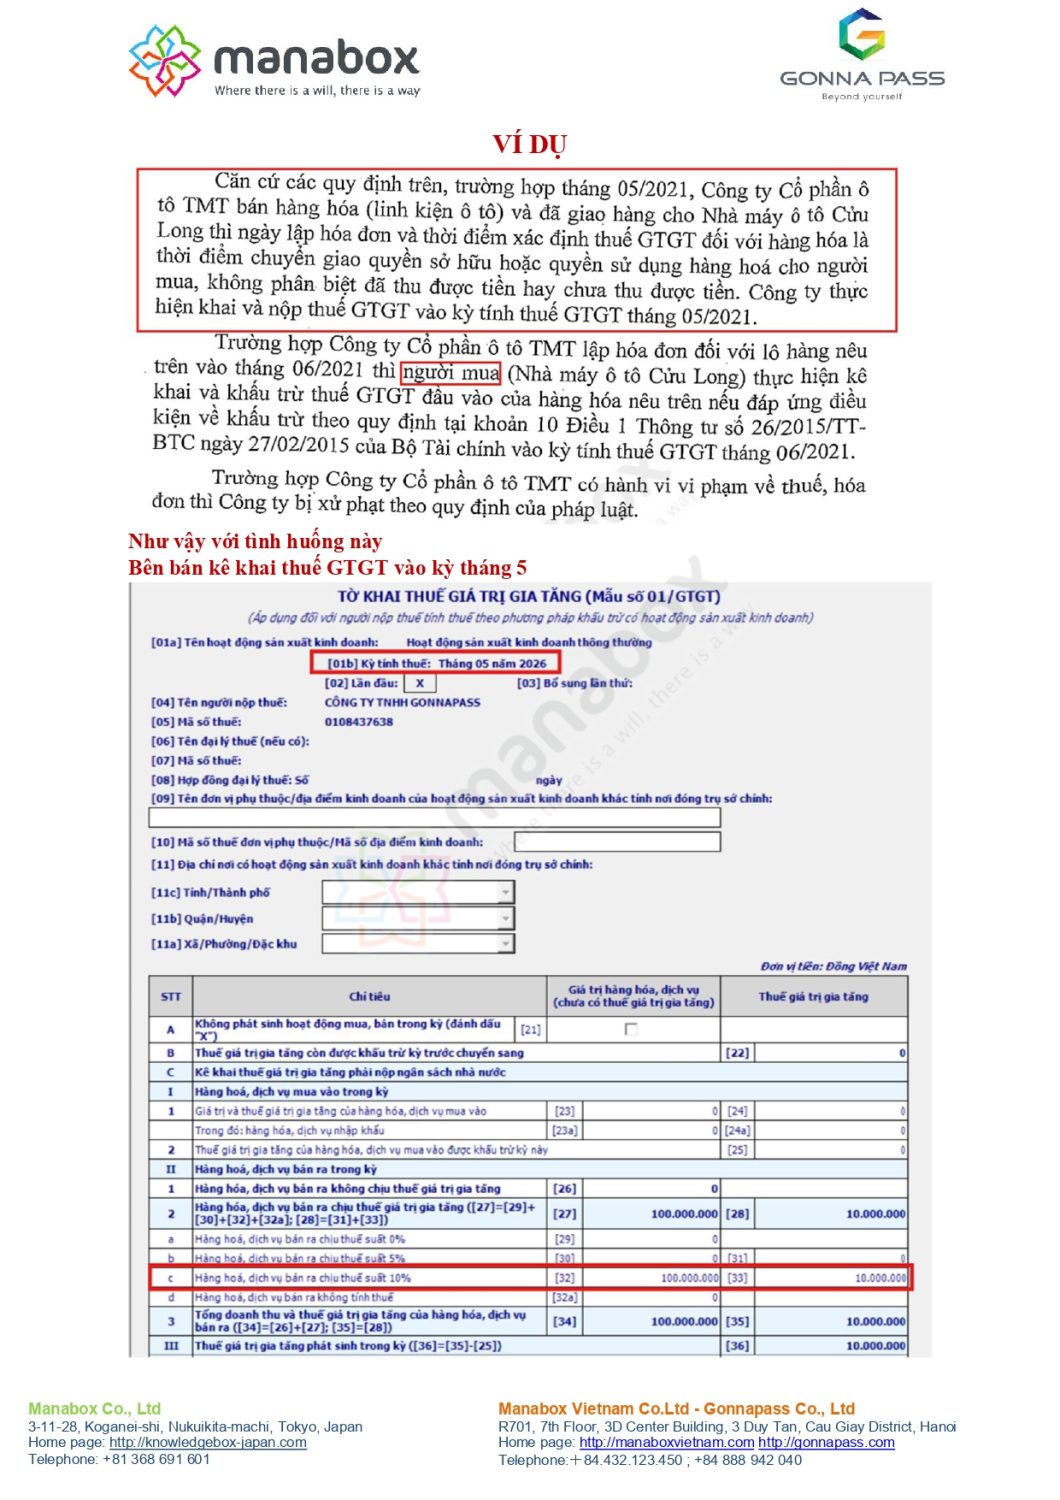
Công văn 23821/CTHN-TTHT ngày 29/06/2021: Công ty Cổ phần ô tô TMT đã bàn giao linh kiện tháng 5 nhưng xuất hóa đơn tháng 6. Cục Thuế Hà Nội hướng dẫn bên bán kê khai GTGT tháng 5, bên mua khấu trừ tháng 6.
-
Công văn 6864/CTH-QLDN4 ngày 03/08/2026: Thuế TP Cần Thơ xác nhận dịch vụ hoàn thành và đã kê khai Quý II/2026, hóa đơn lập mới tháng 7/2026 thì không phải kê khai lại Quý III để tránh trùng thuế.
Lưu ý: Bên bán vẫn có thể bị xử phạt về hành vi lập hóa đơn không đúng thời điểm, dù đã kê khai và nộp đủ thuế.
Trường hợp 2: Hóa đơn được phép lập tháng sau do phải đối soát
Điểm a khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP cho phép một số hoạt động có số lượng lớn, phát sinh thường xuyên, cần thời gian đối soát dữ liệu được lập hóa đơn tại thời điểm hoàn thành đối soát nhưng chậm nhất không quá:
-
Ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ; hoặc
-
07 ngày kể từ ngày kết thúc kỳ quy ước theo thỏa thuận.
Các hoạt động được quy định bao gồm dịch vụ viễn thông, logistics, cung cấp điện, dịch vụ công nghệ thông tin theo kỳ, dịch vụ ngân hàng và một số hoạt động đặc thù khác.
Ví dụ: Dịch vụ viễn thông phát sinh trong tháng 8/2026, hoàn thành đối soát và lập hóa đơn hợp lệ ngày 05/09/2026.
Bên bán có cơ sở kê khai thuế GTGT tháng 9/2026 theo thời điểm lập hóa đơn hợp lệ, trên cơ sở quy định riêng của hoạt động và thời điểm xác định thuế GTGT.
Bên mua kê khai khấu trừ tháng 9/2026 khi nhận được hóa đơn hợp lệ và đáp ứng điều kiện khấu trừ.
Hướng dẫn thực tiễn:
-
Công văn 69/AGI-QLDN2 ngày 16/07/2025: Thuế tỉnh An Giang hướng dẫn dịch vụ viễn thông tháng 6, lập hóa đơn ngày 07/07 sau đối soát thì kê khai GTGT tháng 7.
-
Công văn 3146/QNG-QLDN2 ngày 23/04/2026: Thuế tỉnh Quảng Ngãi hướng dẫn hoạt động bán điện tháng 12/2025, hoàn thành đối soát và lập hóa đơn ngày 03–04/01/2026 thì kê khai GTGT tháng 01/2026.
-
Công văn 3916/CT-CS ngày 18/09/2025 của Cục Thuế: Hướng dẫn nguyên tắc thời điểm xác định thuế GTGT được quy định thống nhất với thời điểm lập hóa đơn.
Trường hợp 3: Hóa đơn lập tháng trước nhưng ký số tháng sau
Ví dụ: Hóa đơn lập ngày 31/08/2026 nhưng được ký số và gửi cơ quan thuế ngày 01/09/2026, đáp ứng thời hạn theo quy định.
Theo Mục 7 Phụ lục Nghị định 254/2026/NĐ-CP:
-
Bên bán: Kê khai thuế GTGT tháng 8/2026 theo ngày lập hóa đơn.
-
Bên mua: Kê khai khấu trừ tháng 9/2026 nếu nhận hóa đơn hợp lệ trong tháng 9 và đáp ứng các điều kiện khấu trừ.
Quy định này áp dụng cho trường hợp ngày lập hóa đơn khác ngày ký số; không đồng nghĩa với việc được tùy ý lập hóa đơn muộn sau khi hoàn thành giao dịch.
|
Tình huống |
Bên bán |
Bên mua |
|
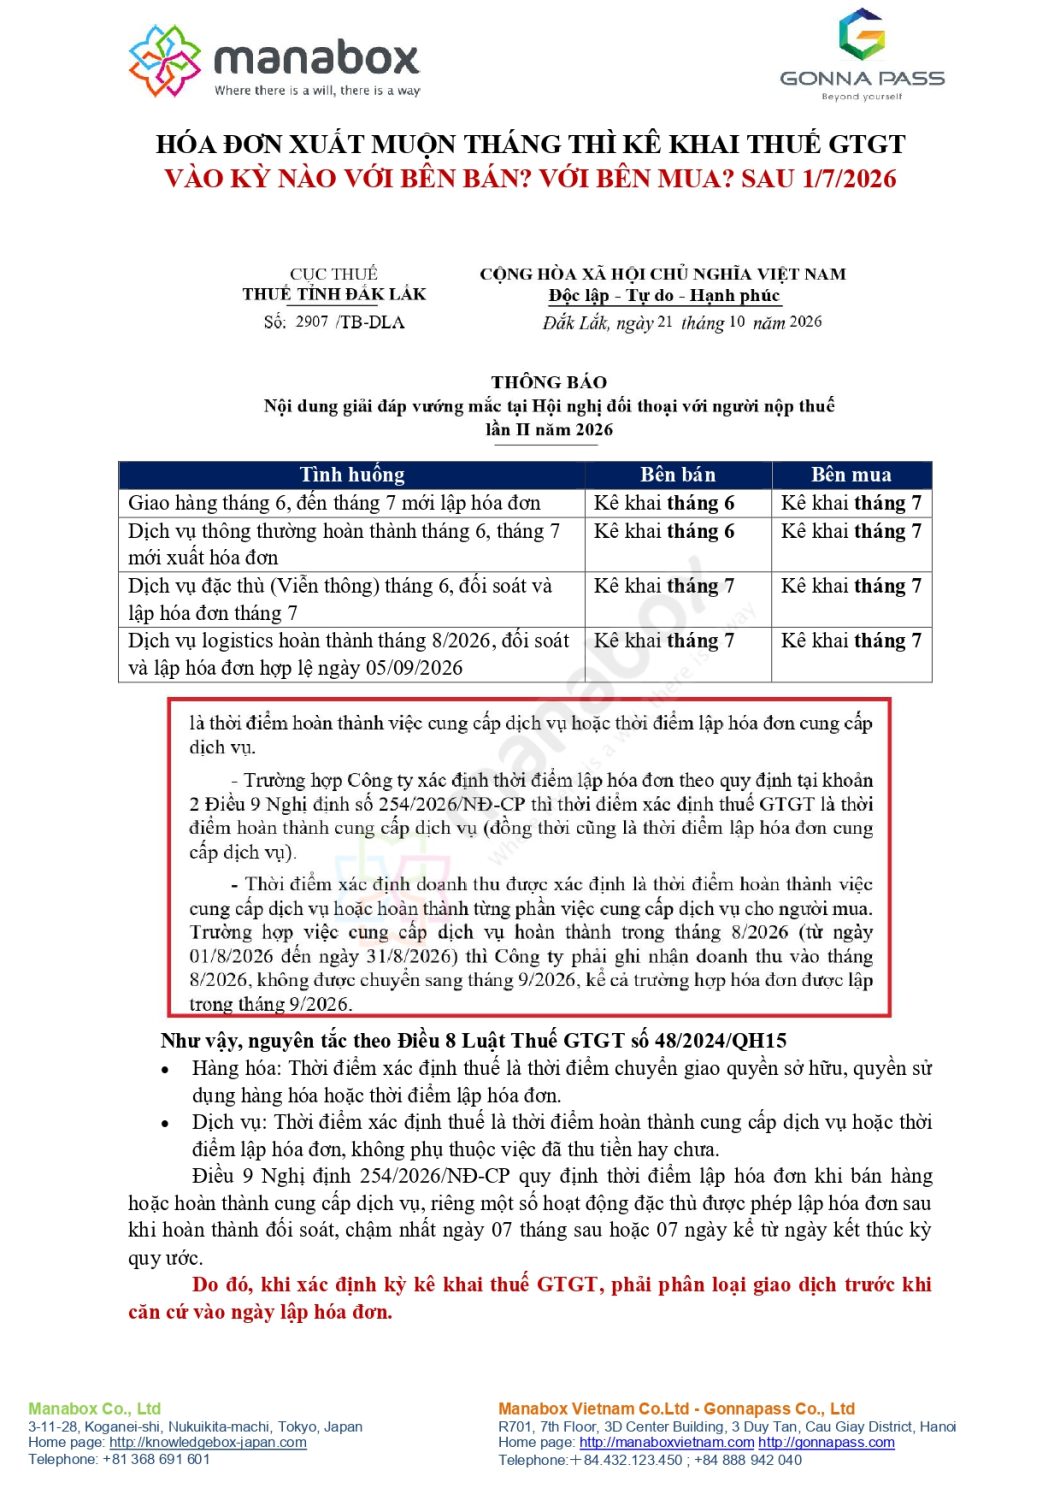
Giao hàng tháng 6, đến tháng 7 mới lập hóa đơn |
Kê khai tháng 6 |
Kê khai tháng 7 |
|
Dịch vụ thông thường hoàn thành tháng 6, tháng 7 mới xuất hóa đơn |
Kê khai tháng 6 |
Kê khai tháng 7 |
|
Dịch vụ đặc thù (Viễn thông) tháng 6, đối soát và lập hóa đơn tháng 7 |
Kê khai tháng 7 |
Kê khai tháng 7 |
|
Dịch vụ logistics hoàn thành tháng 8/2026, đối soát và lập hóa đơn hợp lệ ngày 05/09/2026 |
Kê khai tháng 7 |
Kê khai tháng 7 |
Như vậy, nguyên tắc theo Điều 8 Luật Thuế GTGT số 48/2024/QH15
- Hàng hóa: Thời điểm xác định thuế là thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa hoặc thời điểm lập hóa đơn.
- Dịch vụ: Thời điểm xác định thuế là thời điểm hoàn thành cung cấp dịch vụ hoặc thời điểm lập hóa đơn, không phụ thuộc việc đã thu tiền hay chưa.
Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn khi bán hàng hoặc hoàn thành cung cấp dịch vụ, riêng một số hoạt động đặc thù được phép lập hóa đơn sau khi hoàn thành đối soát, chậm nhất ngày 07 tháng sau hoặc 07 ngày kể từ ngày kết thúc kỳ quy ước.
Do đó, khi xác định kỳ kê khai thuế GTGT, phải phân loại giao dịch trước khi căn cứ vào ngày lập hóa đơn.
VÍ DỤ
- Bên bán kê khai thuế GTGT vào kỳ tháng 5, bên bán có rủi ro bị xử phạt hóa đơn lập sai thời điểm
- Bên mua khấu trừ thuế GTGT vào kỳ tháng 6 nếu đủ điều kiện
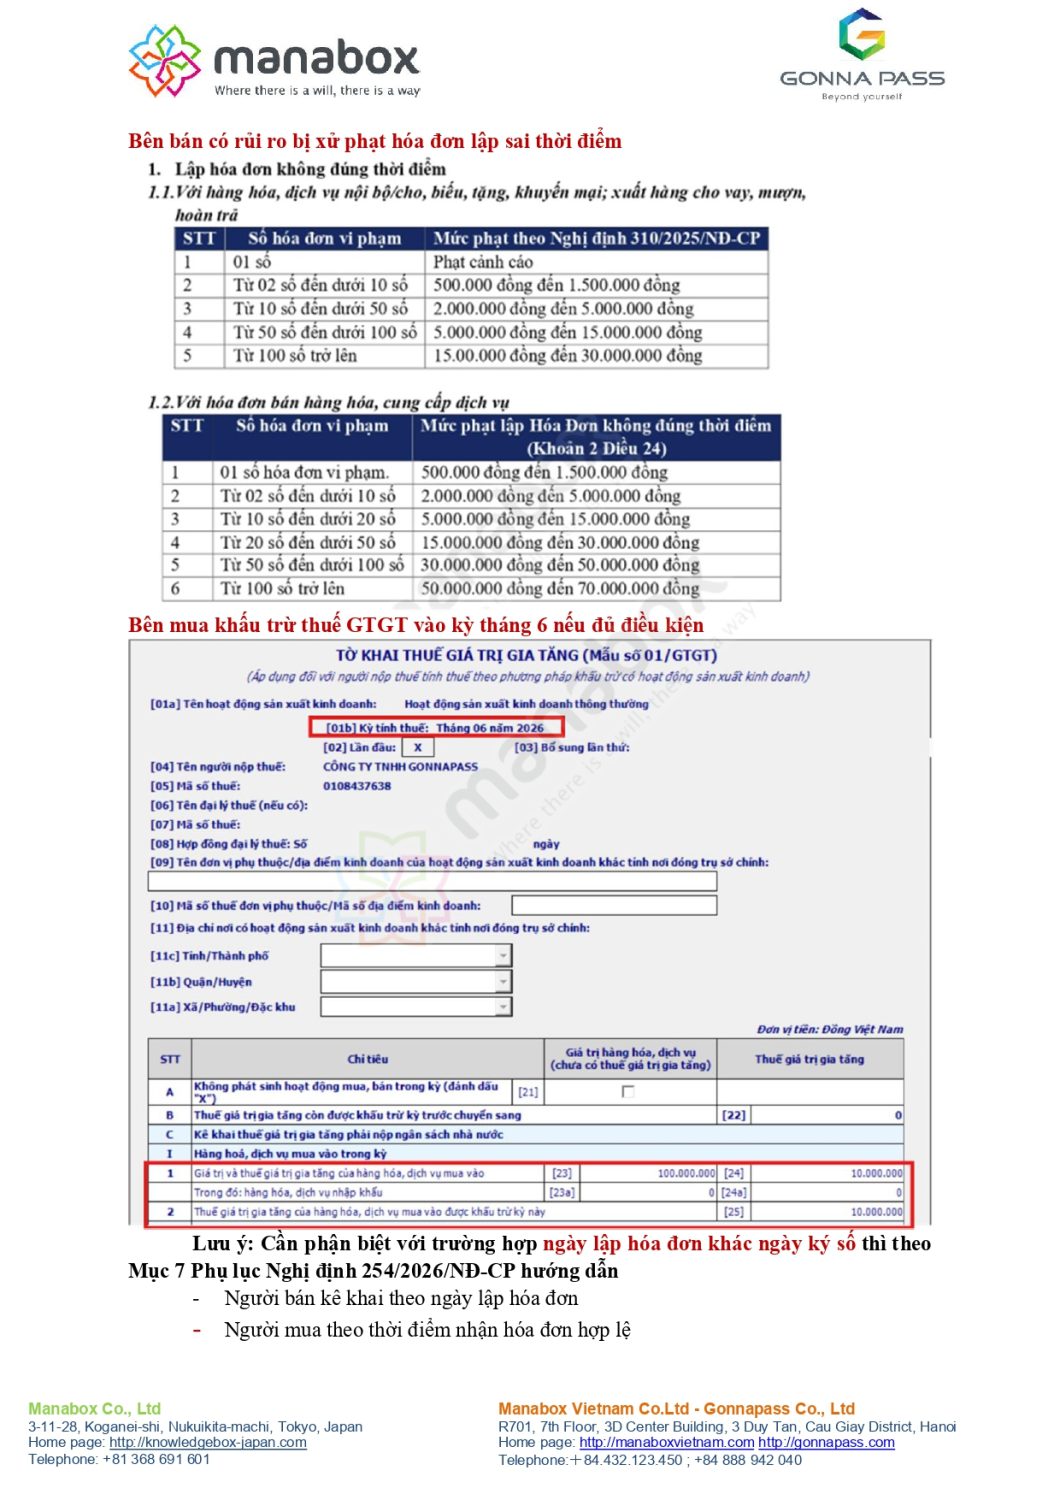
Lưu ý: Cần phận biệt với trường hợp ngày lập hóa đơn khác ngày ký số thì theo Mục 7 Phụ lục Nghị định 254/2026/NĐ-CP hướng dẫn
- Người bán kê khai theo ngày lập hóa đơn
- Người mua theo thời điểm nhận hóa đơn hợp lệ
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________