Thuế TNDN
Điểm mới nghị định về thuế TNDN, sửa đổi nghị định 320/2025/NĐ-CP (Dự thảo)
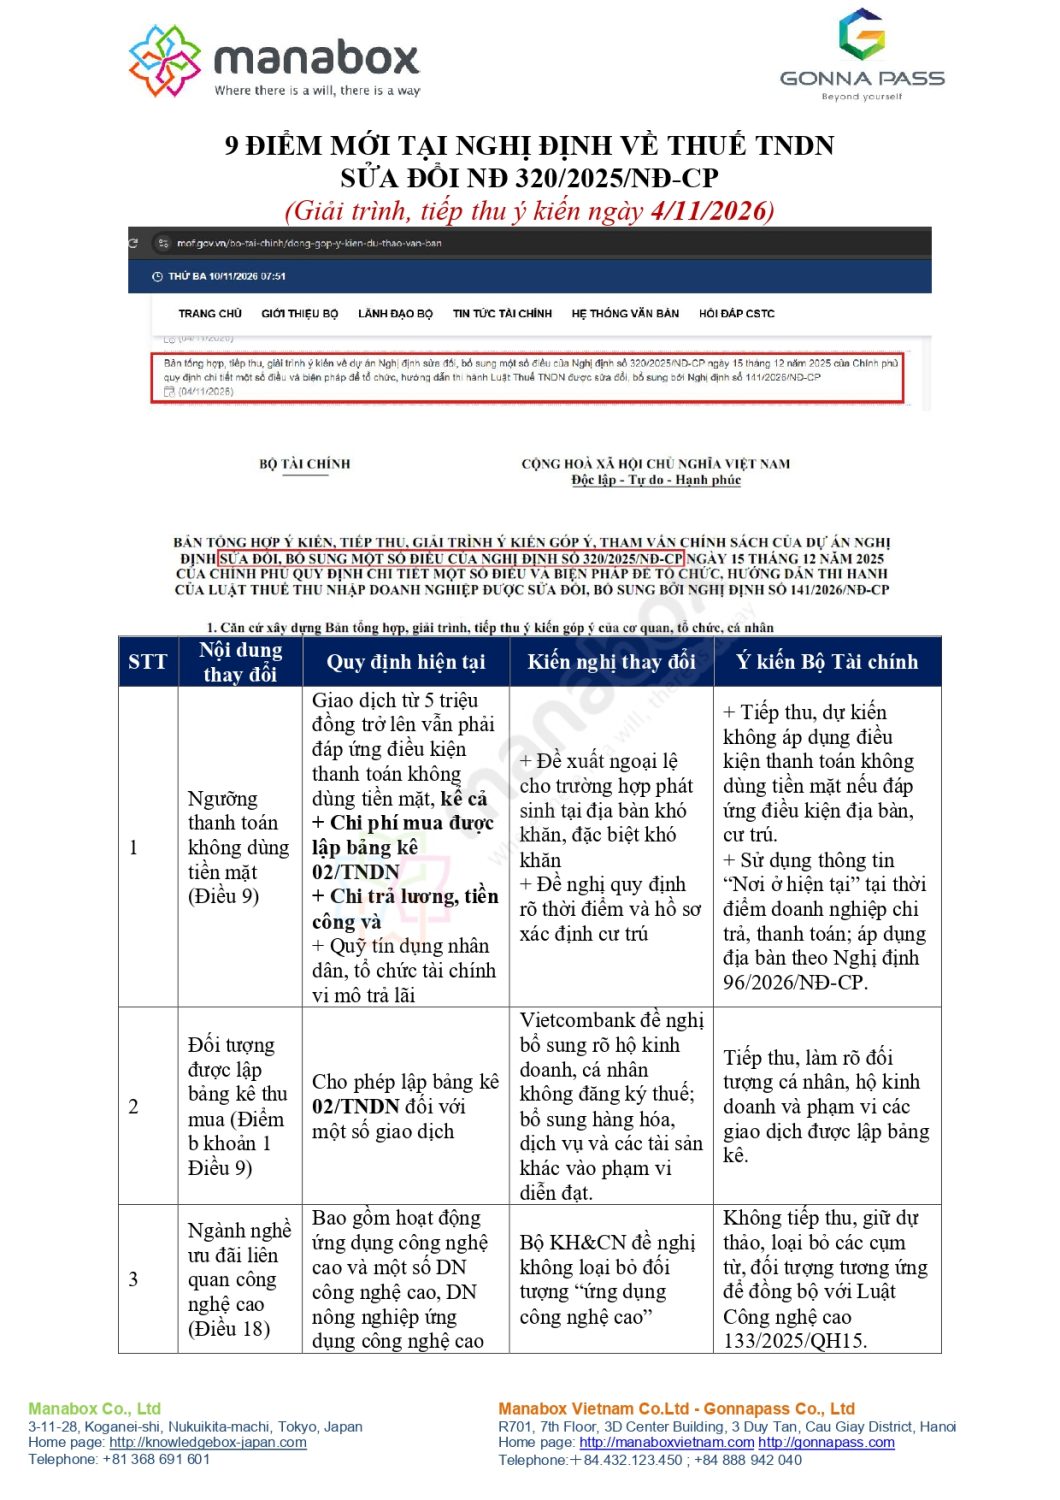
Điểm mới nghị định về thuế TNDN, sửa đổi nghị định 320/2025/NĐ-CP. Ngày 4/11, Bộ Tài chính công khai bản Giải trình ý kiến Sửa đổi Nghị định thuế TNDN – Dưới đây là tóm tắt 9 điểm mới
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
|
STT |
Nội dung thay đổi |
Quy định hiện tại |
Kiến nghị thay đổi |
Ý kiến Bộ Tài chính |
|
1 |
Ngưỡng thanh toán không dùng tiền mặt (Điều 9) |
Giao dịch từ 5 triệu đồng trở lên vẫn phải đáp ứng điều kiện thanh toán không dùng tiền mặt, kể cả + Chi phí mua được lập bảng kê 02/TNDN + Chi trả lương, tiền công và + Quỹ tín dụng nhân dân, tổ chức tài chính vi mô trả lãi |
+ Đề xuất ngoại lệ cho trường hợp phát sinh tại địa bàn khó khăn, đặc biệt khó khăn + Đề nghị quy định rõ thời điểm và hồ sơ xác định cư trú |
+ Tiếp thu, dự kiến không áp dụng điều kiện thanh toán không dùng tiền mặt nếu đáp ứng điều kiện địa bàn, cư trú. + Sử dụng thông tin “Nơi ở hiện tại” tại thời điểm doanh nghiệp chi trả, thanh toán; áp dụng địa bàn theo Nghị định 96/2026/NĐ-CP. |
|
2 |
Đối tượng được lập bảng kê thu mua (Điểm b khoản 1 Điều 9) |
Cho phép lập bảng kê 02/TNDN đối với một số giao dịch |
Vietcombank đề nghị bổ sung rõ hộ kinh doanh, cá nhân không đăng ký thuế; bổ sung hàng hóa, dịch vụ và các tài sản khác vào phạm vi diễn đạt. |
Tiếp thu, làm rõ đối tượng cá nhân, hộ kinh doanh và phạm vi các giao dịch được lập bảng kê. |
|
3 |
Ngành nghề ưu đãi liên quan công nghệ cao (Điều 18) |
Bao gồm hoạt động ứng dụng công nghệ cao và một số DN công nghệ cao, DN nông nghiệp ứng dụng công nghệ cao |
Bộ KH&CN đề nghị không loại bỏ đối tượng “ứng dụng công nghệ cao” |
Không tiếp thu, giữ dự thảo, loại bỏ các cụm từ, đối tượng tương ứng để đồng bộ với Luật Công nghệ cao 133/2025/QH15. |
|
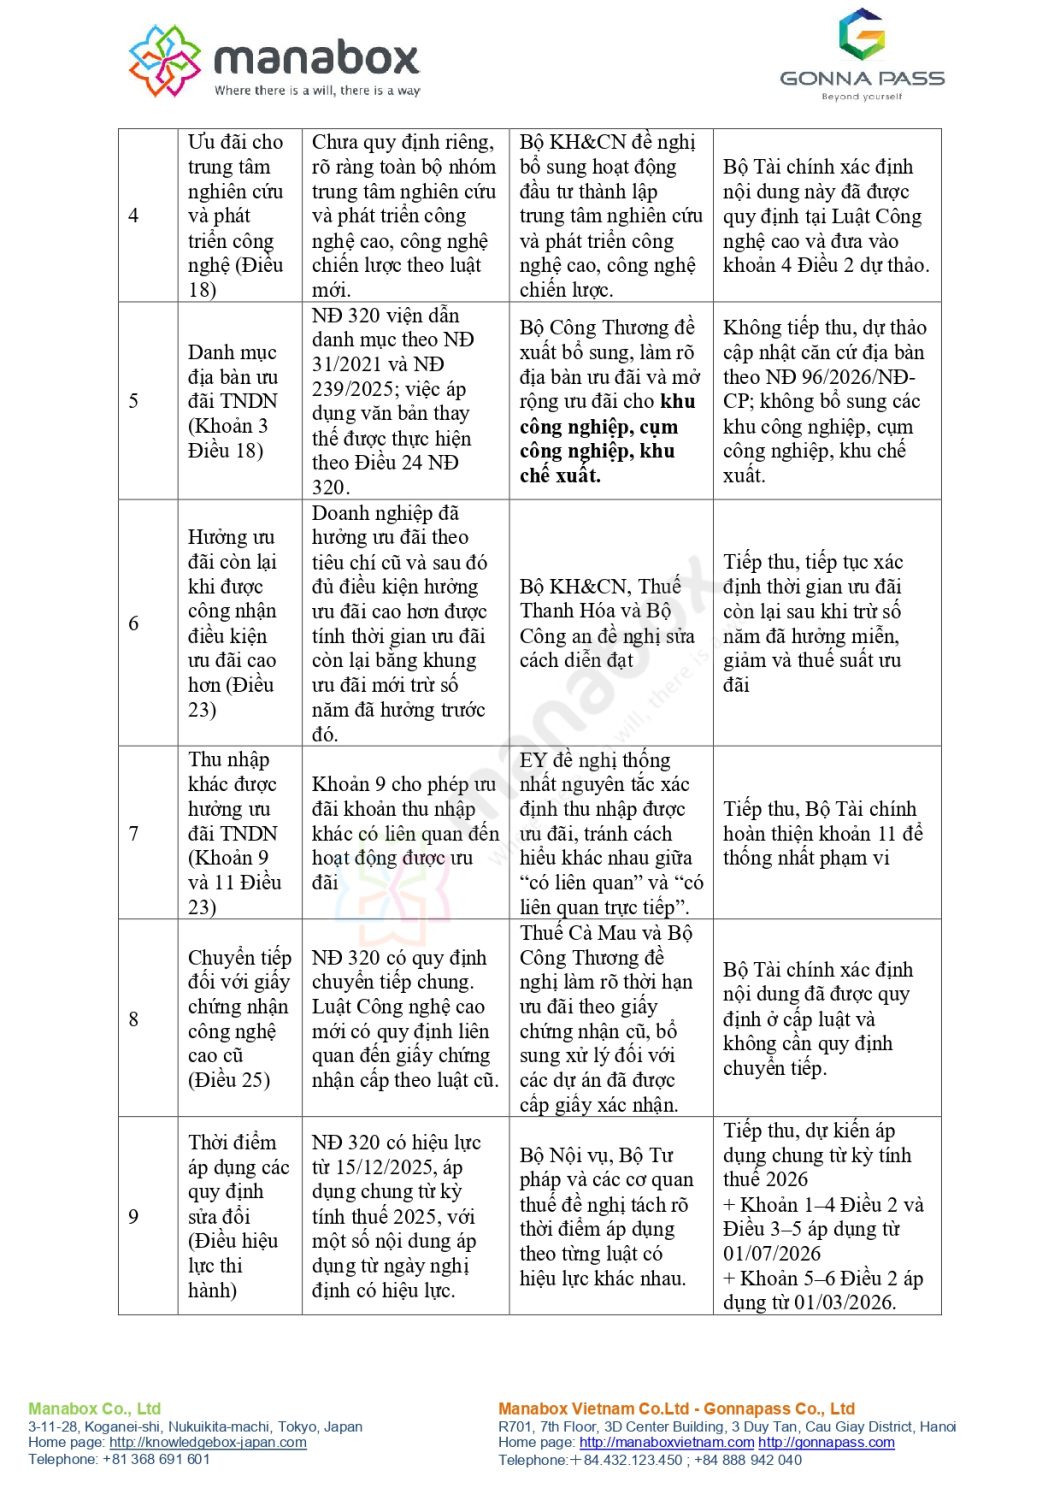
4 |
Ưu đãi cho trung tâm nghiên cứu và phát triển công nghệ (Điều 18) |
Chưa quy định riêng, rõ ràng toàn bộ nhóm trung tâm nghiên cứu và phát triển công nghệ cao, công nghệ chiến lược theo luật mới. |
Bộ KH&CN đề nghị bổ sung hoạt động đầu tư thành lập trung tâm nghiên cứu và phát triển công nghệ cao, công nghệ chiến lược. |
Bộ Tài chính xác định nội dung này đã được quy định tại Luật Công nghệ cao và đưa vào khoản 4 Điều 2 dự thảo. |
|
5 |
Danh mục địa bàn ưu đãi TNDN (Khoản 3 Điều 18) |
NĐ 320 viện dẫn danh mục theo NĐ 31/2021 và NĐ 239/2025; việc áp dụng văn bản thay thế được thực hiện theo Điều 24 NĐ 320. |
Bộ Công Thương đề xuất bổ sung, làm rõ địa bàn ưu đãi và mở rộng ưu đãi cho khu công nghiệp, cụm công nghiệp, khu chế xuất. |
Không tiếp thu, dự thảo cập nhật căn cứ địa bàn theo NĐ 96/2026/NĐ-CP; không bổ sung các khu công nghiệp, cụm công nghiệp, khu chế xuất. |
|
6 |
Hưởng ưu đãi còn lại khi được công nhận điều kiện ưu đãi cao hơn (Điều 23) |
Doanh nghiệp đã hưởng ưu đãi theo tiêu chí cũ và sau đó đủ điều kiện hưởng ưu đãi cao hơn được tính thời gian ưu đãi còn lại bằng khung ưu đãi mới trừ số năm đã hưởng trước đó. |
Bộ KH&CN, Thuế Thanh Hóa và Bộ Công an đề nghị sửa cách diễn đạt |
Tiếp thu, tiếp tục xác định thời gian ưu đãi còn lại sau khi trừ số năm đã hưởng miễn, giảm và thuế suất ưu đãi |
|
7 |
Thu nhập khác được hưởng ưu đãi TNDN (Khoản 9 và 11 Điều 23) |
Khoản 9 cho phép ưu đãi khoản thu nhập khác có liên quan đến hoạt động được ưu đãi |
EY đề nghị thống nhất nguyên tắc xác định thu nhập được ưu đãi, tránh cách hiểu khác nhau giữa “có liên quan” và “có liên quan trực tiếp”. |
Tiếp thu, Bộ Tài chính hoàn thiện khoản 11 để thống nhất phạm vi |
|
8 |
Chuyển tiếp đối với giấy chứng nhận công nghệ cao cũ (Điều 25) |
NĐ 320 có quy định chuyển tiếp chung. Luật Công nghệ cao mới có quy định liên quan đến giấy chứng nhận cấp theo luật cũ. |
Thuế Cà Mau và Bộ Công Thương đề nghị làm rõ thời hạn ưu đãi theo giấy chứng nhận cũ, bổ sung xử lý đối với các dự án đã được cấp giấy xác nhận. |
Bộ Tài chính xác định nội dung đã được quy định ở cấp luật và không cần quy định chuyển tiếp. |
|
9 |
Thời điểm áp dụng các quy định sửa đổi (Điều hiệu lực thi hành) |
NĐ 320 có hiệu lực từ 15/12/2025, áp dụng chung từ kỳ tính thuế 2025, với một số nội dung áp dụng từ ngày nghị định có hiệu lực. |
Bộ Nội vụ, Bộ Tư pháp và các cơ quan thuế đề nghị tách rõ thời điểm áp dụng theo từng luật có hiệu lực khác nhau. |
Tiếp thu, dự kiến áp dụng chung từ kỳ tính thuế 2026 + Khoản 1–4 Điều 2 và Điều 3–5 áp dụng từ 01/07/2026 + Khoản 5–6 Điều 2 áp dụng từ 01/03/2026. |
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________