Hành chính nhân sự, Kinh doanh, Thuế GTGT
Checklist thuế với doanh nghiệp chế xuất và Giải đáp thuế
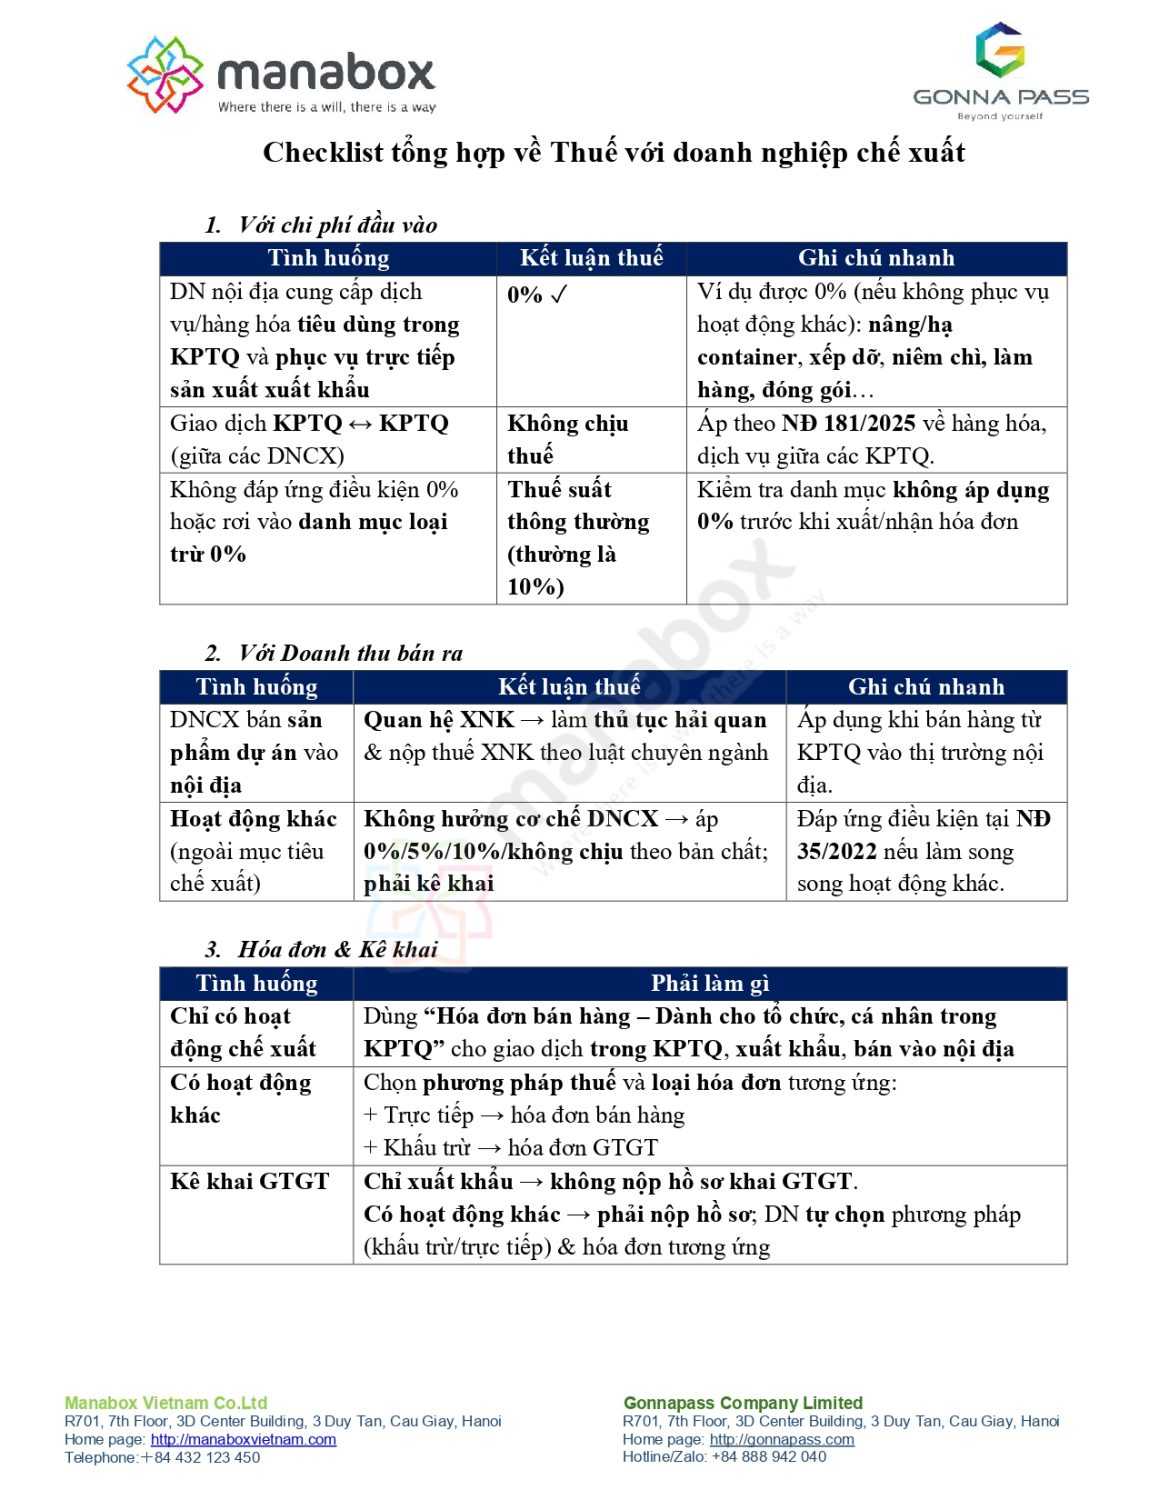
Dưới đây là Checklist THUẾ cho Doanh nghiệp Chế xuất (DNCX), được sử dụng như “bảng quyết định nhanh” cho mua hàng – bán hàng – kế toán thuế.
Nội dung bài viết
- 1 Một số điểm cơ bản cần xem xét thuế với doanh nghiệp chế xuất
- 2 Xác định thuế suất đầu vào cho Doanh nghiệp Chế xuất (thuế suất)
- 3 Bán vào nội địa / quan hệ với nội địa
- 4 Kê khai/hoàn thuế với doanh nghiệp chế xuất
- 5 Nếu DNCX làm thêm hoạt động khác (ngoài mục tiêu chế xuất)
- 6 17 câu hỏi đáp về Doanh nghiệp chế xuất, thuế suất 0% GTGT giải đáp cho nhiều DN FDI
Một số điểm cơ bản cần xem xét thuế với doanh nghiệp chế xuất
-
Rà soát “mục tiêu dự án” trên GCN đăng ký đầu tư để phân định phạm vi hoạt động chế xuất và hoạt động khác (làm căn cứ áp dụng 0%, hóa đơn, kê khai)
-
Thiết kế mặt bằng & quy trình kho bãi: tách biệt khu vực lưu trữ chế xuất và khu vực hoạt động khác; cập nhật sơ đồ ngăn cách và quy chế nội bộ
-
Hạch toán tách bạch trên ERP: mã nguồn thu/chi phí, kho, tài sản cho chế xuất và khác; khóa kiểm soát không cho dùng tài sản ưu đãi vào hoạt động khác
-
Cấu hình hóa đơn:
-
Chọn mẫu “Dành cho tổ chức, cá nhân trong khu phi thuế quan” cho giao dịch phù hợp.
-
Quy định khi nào dùng hóa đơn bán hàng với hóa đơn GTGT theo phương pháp khai thuế đã chọn.
-
-
Chuẩn hóa hồ sơ 0% (đối với đầu vào từ nội địa phục vụ trực tiếp chế xuất): mẫu hợp đồng, chứng từ giao nhận trong khu phi thuế quan, chứng từ thanh toán… theo NĐ 181/2025 & TT 69/2025
-
Bán vào nội địa: luôn thực hiện thủ tục hải quan và tính các sắc thuế xuất nhập khẩu theo quy định; phối hợp sớm với đại lý HQ để tránh ách tắc.
-
Đào tạo nội bộ cho các bộ phận mua hàng, kho, kế toán thuế, bán hàng về thay đổi sau 01/7/2025; lập ma trận tình huống (giao dịch nội địa–DNCX; DNCX–khu phi thuế quan; DNCX–xuất khẩu; DNCX bán vào nội địa…).
Xác định thuế suất đầu vào cho Doanh nghiệp Chế xuất (thuế suất)
-
0% khi đồng thời cung ứng trực tiếp cho tổ chức trong khu phi thuế quan (KPTQ) và tiêu dùng trong KPTQ; phục vụ trực tiếp hoạt động sản xuất xuất khẩu của DNCX.
-
Không chịu thuế nếu giao dịch giữa hai KPTQ/DNCX (ví dụ DNCX cung cấp hàng cho DNCX khác)
-
10% (thuế suất thông thường) với các trường hợp không đáp ứng 0% hoặc rơi vào danh mục loại trừ 0% (chuyển giao công nghệ, cấp tín dụng, sản phẩm phái sinh, bưu chính–viễn thông, xăng dầu/ô tô bán cho tổ chức cá nhân trong KPTQ, v.v.)
-
Lưu ý điển hình: Sửa chữa khuôn cho DNCX nhưng thực hiện/tiêu dùng ngoài KPTQ
-
Bán vào nội địa / quan hệ với nội địa
-
Quan hệ DNCX ↔ nội địa là xuất khẩu/nhập khẩu; bán sản phẩm dự án vào nội địa phải làm thủ tục hải quan và nộp các sắc thuế XNK theo luật chuyên ngành
-
DNCX chỉ có hoạt động chế xuất: Dùng “Hóa đơn bán hàng – Dành cho tổ chức, cá nhân trong KPTQ” đối với: giao dịch giữa các tổ chức/cá nhân trong KPTQ, xuất khẩu ra nước ngoài, bán vào nội địa
-
DNCX có hoạt động khác: Chọn phương pháp thuế và loại hóa đơn tương ứng (trực tiếp → hóa đơn bán hàng; khấu trừ → hóa đơn GTGT)
Kê khai/hoàn thuế với doanh nghiệp chế xuất
-
Chỉ có hoạt động xuất khẩu → không nộp hồ sơ khai thuế GTGT
-
Có hoạt động khác ngoài chế xuất → phải kê khai GTGT; tự chọn phương pháp trực tiếp/khấu trừ và loại hóa đơn tương ứng
-
Không hoàn thuế với đầu vào phục vụ hoạt động khác (ngoài phạm vi được hoàn theo Luật 48/2024 & NĐ 181/2025)
-
Nếu DNCX làm thêm hoạt động khác (ngoài mục tiêu chế xuất)
-
Bố trí ngăn cách vật lý khu vực chế xuất với khu kinh doanh khác; hạch toán riêng doanh thu/chi phí; không dùng tài sản ưu đãi của chế xuất cho hoạt động khác (nếu dùng phải hoàn trả ưu đãi).
-
Hàng hóa/dịch vụ mua–bán cho hoạt động khác: áp thuế suất theo bản chất (0%/5%/10%/không chịu) và phải kê khai nộp thuế
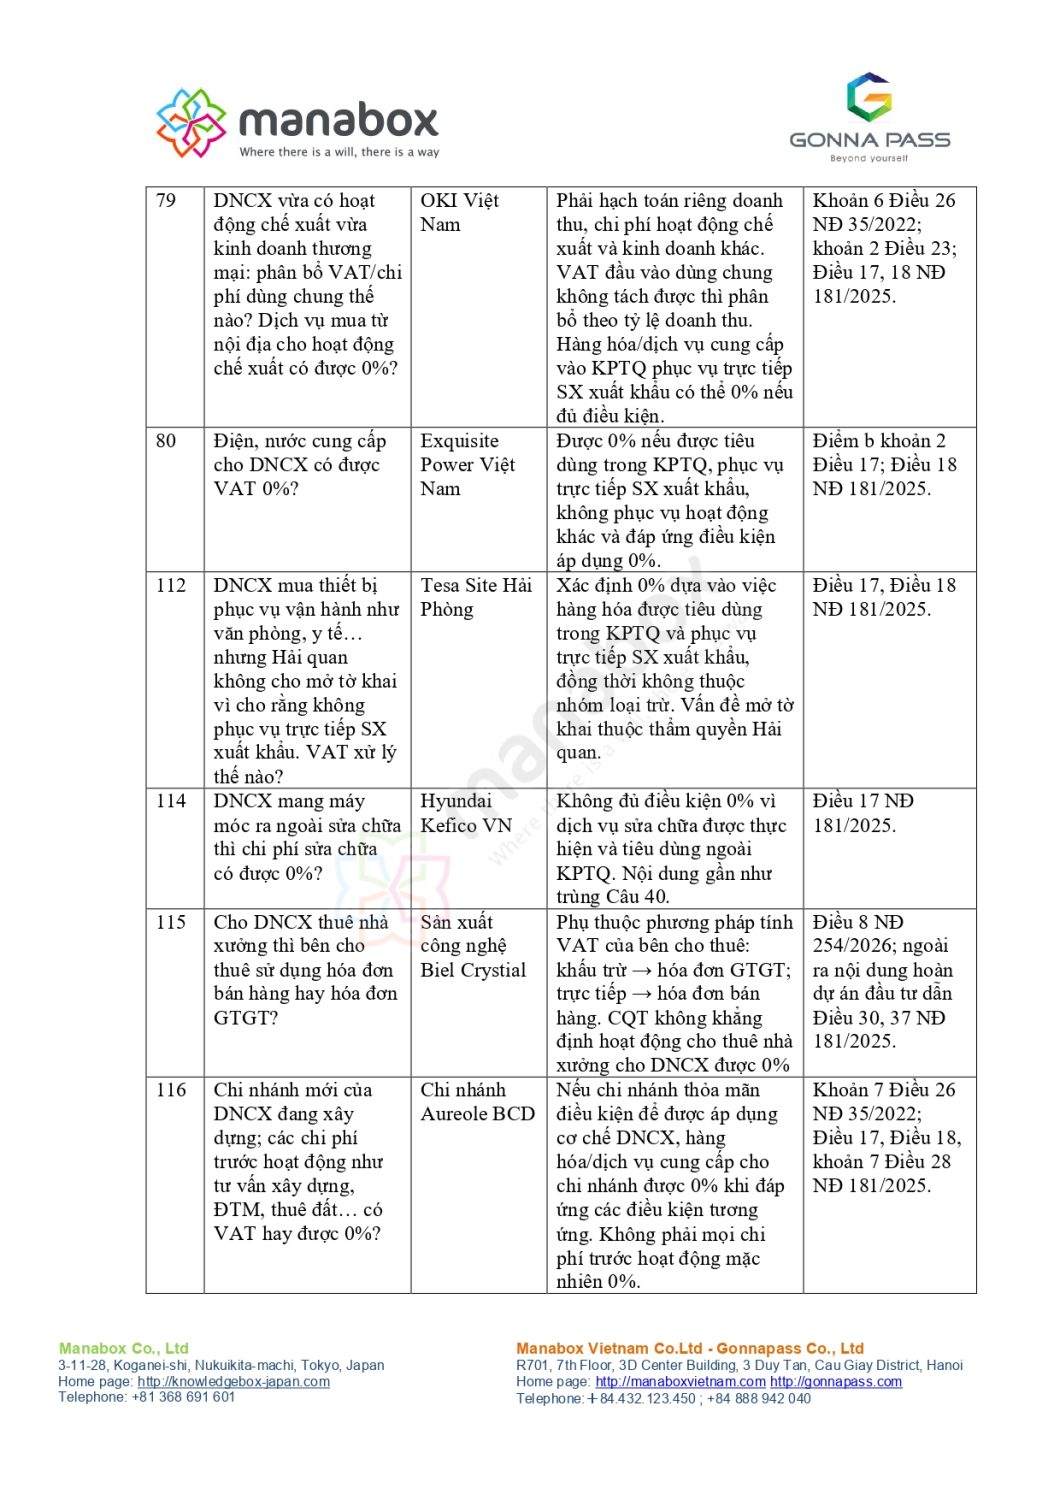
17 câu hỏi đáp về Doanh nghiệp chế xuất, thuế suất 0% GTGT giải đáp cho nhiều DN FDI
|
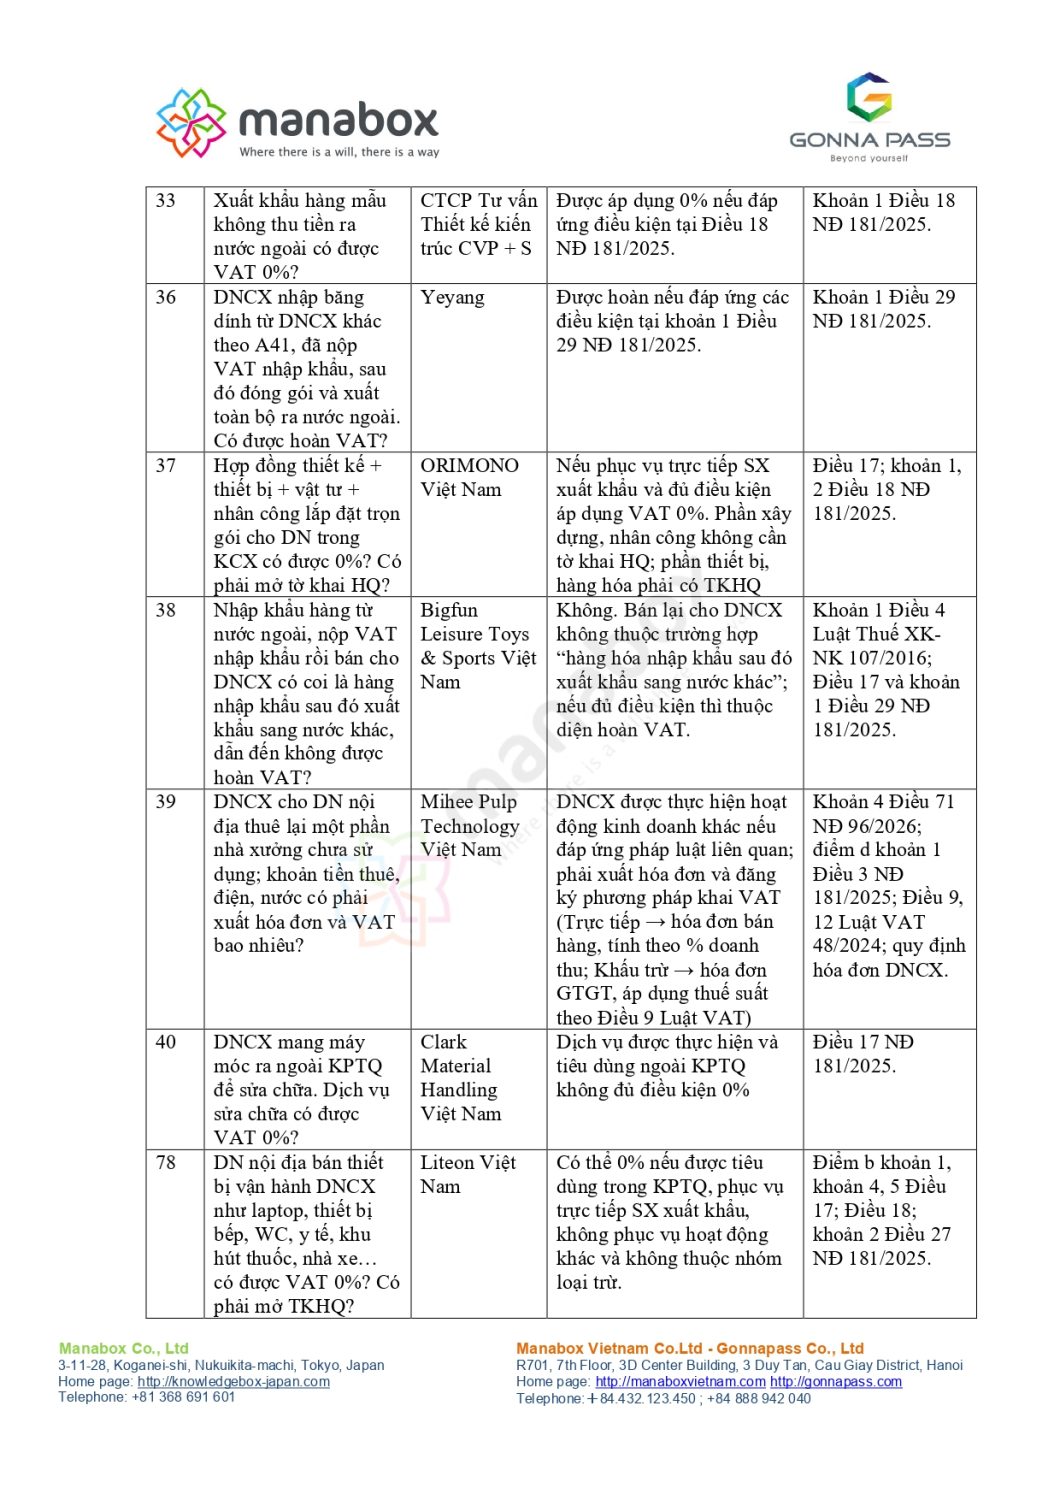
STT |
Câu hỏi |
Công ty hỏi |
Câu trả lời của CQT |
Cơ sở pháp lý |
|
29 |
DNCX thuê DN nội địa cho thuê hệ thống tạo khí Nito, kèm lắp đặt, bảo trì, bảo dưỡng, hỗ trợ kỹ thuật; thiết bị đặt tại DNCX và dùng hoàn toàn cho SX xuất khẩu có được áp dụng VAT 0% không? |
LG Innotek Việt Nam Hải Phòng |
CQT chưa trả lời trực tiếp câu hỏi VAT 0%, chỉ xác định cho thuê thiết bị là hoạt động cung cấp dịch vụ và bàn giao tài sản thuê không phải bán thiết bị. |
Khoản 1 Điều 26 Luật QLT 108/2025; khoản 1 Điều 4 NĐ 254/2026. |
|
30 |
Khi NCC bàn giao thiết bị thuê vào DNCX có phải xuất hóa đơn theo giá trị thiết bị? Khi kết thúc hợp đồng, DNCX hoàn trả thiết bị có phải xuất hóa đơn? |
LG Innotek Việt Nam Hải Phòng |
Không phải xuất hóa đơn đối với giá trị thiết bị bàn giao/hoàn trả, vì đây là giao tài sản theo hợp đồng thuê, không phải hoạt động bán tài sản. |
Khoản 1 Điều 26 Luật QLT 108/2025; khoản 1 Điều 4 NĐ 254/2026. |
|
31 |
Cung cấp dịch vụ cho DNCX nhưng không thực hiện trong khu phi thuế quan thì có được VAT 0%? |
Serveone (Việt Nam) |
Được 0% nếu dịch vụ tiêu dùng trong KPTQ, phục vụ trực tiếp hoạt động SX xuất khẩu, không phục vụ hoạt động khác và không thuộc các trường hợp loại trừ. |
Khoản 2, khoản 4, khoản 5 Điều 17 NĐ 181/2025. |
|
32 |
Xuất khẩu hàng hóa ra nước ngoài nhưng khách hàng nước ngoài thanh toán qua bên thứ ba, có được VAT 0%? |
Tư vấn Vận tải hàng hóa Liên Nhất Minh |
Có, nếu có hợp đồng, tờ khai HQ; việc thanh toán qua bên thứ ba được quy định trong hợp đồng/phụ lục/văn bản điều chỉnh và có đủ chứng từ thanh toán, đối chiếu công nợ… |
Khoản 1 Điều 18; khoản 3 Điều 27 NĐ 181/2025. |
|
33 |
Xuất khẩu hàng mẫu không thu tiền ra nước ngoài có được VAT 0%? |
CTCP Tư vấn Thiết kế kiến trúc CVP + S |
Được áp dụng 0% nếu đáp ứng điều kiện tại Điều 18 NĐ 181/2025. |
Khoản 1 Điều 18 NĐ 181/2025. |
|
36 |
DNCX nhập băng dính từ DNCX khác theo A41, đã nộp VAT nhập khẩu, sau đó đóng gói và xuất toàn bộ ra nước ngoài. Có được hoàn VAT? |
Yeyang |
Được hoàn nếu đáp ứng các điều kiện tại khoản 1 Điều 29 NĐ 181/2025. |
Khoản 1 Điều 29 NĐ 181/2025. |
|
37 |
Hợp đồng thiết kế + thiết bị + vật tư + nhân công lắp đặt trọn gói cho DN trong KCX có được 0%? Có phải mở tờ khai HQ? |
ORIMONO Việt Nam |
Nếu phục vụ trực tiếp SX xuất khẩu và đủ điều kiện áp dụng VAT 0%. Phần xây dựng, nhân công không cần tờ khai HQ; phần thiết bị, hàng hóa phải có TKHQ |
Điều 17; khoản 1, 2 Điều 18 NĐ 181/2025. |
|
38 |
Nhập khẩu hàng từ nước ngoài, nộp VAT nhập khẩu rồi bán cho DNCX có coi là hàng nhập khẩu sau đó xuất khẩu sang nước khác, dẫn đến không được hoàn VAT? |
Bigfun Leisure Toys & Sports Việt Nam |
Không. Bán lại cho DNCX không thuộc trường hợp “hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác”; nếu đủ điều kiện thì thuộc diện hoàn VAT. |
Khoản 1 Điều 4 Luật Thuế XK-NK 107/2016; Điều 17 và khoản 1 Điều 29 NĐ 181/2025. |
|
39 |
DNCX cho DN nội địa thuê lại một phần nhà xưởng chưa sử dụng; khoản tiền thuê, điện, nước có phải xuất hóa đơn và VAT bao nhiêu? |
Mihee Pulp Technology Việt Nam |
DNCX được thực hiện hoạt động kinh doanh khác nếu đáp ứng pháp luật liên quan; phải xuất hóa đơn và đăng ký phương pháp khai VAT (Trực tiếp → hóa đơn bán hàng, tính theo % doanh thu; Khấu trừ → hóa đơn GTGT, áp dụng thuế suất theo Điều 9 Luật VAT) |
Khoản 4 Điều 71 NĐ 96/2026; điểm d khoản 1 Điều 3 NĐ 181/2025; Điều 9, 12 Luật VAT 48/2024; quy định hóa đơn DNCX. |
|
40 |
DNCX mang máy móc ra ngoài KPTQ để sửa chữa. Dịch vụ sửa chữa có được VAT 0%? |
Clark Material Handling Việt Nam |
Dịch vụ được thực hiện và tiêu dùng ngoài KPTQ không đủ điều kiện 0% |
Điều 17 NĐ 181/2025. |
|
78 |
DN nội địa bán thiết bị vận hành DNCX như laptop, thiết bị bếp, WC, y tế, khu hút thuốc, nhà xe… có được VAT 0%? Có phải mở TKHQ? |
Liteon Việt Nam |
Có thể 0% nếu được tiêu dùng trong KPTQ, phục vụ trực tiếp SX xuất khẩu, không phục vụ hoạt động khác và không thuộc nhóm loại trừ. |
Điểm b khoản 1, khoản 4, 5 Điều 17; Điều 18; khoản 2 Điều 27 NĐ 181/2025. |
|
79 |
DNCX vừa có hoạt động chế xuất vừa kinh doanh thương mại: phân bổ VAT/chi phí dùng chung thế nào? Dịch vụ mua từ nội địa cho hoạt động chế xuất có được 0%? |
OKI Việt Nam |
Phải hạch toán riêng doanh thu, chi phí hoạt động chế xuất và kinh doanh khác. VAT đầu vào dùng chung không tách được thì phân bổ theo tỷ lệ doanh thu. Hàng hóa/dịch vụ cung cấp vào KPTQ phục vụ trực tiếp SX xuất khẩu có thể 0% nếu đủ điều kiện. |
Khoản 6 Điều 26 NĐ 35/2022; khoản 2 Điều 23; Điều 17, 18 NĐ 181/2025. |
|
80 |
Điện, nước cung cấp cho DNCX có được VAT 0%? |
Exquisite Power Việt Nam |
Được 0% nếu được tiêu dùng trong KPTQ, phục vụ trực tiếp SX xuất khẩu, không phục vụ hoạt động khác và đáp ứng điều kiện áp dụng 0%. |
Điểm b khoản 2 Điều 17; Điều 18 NĐ 181/2025. |
|
112 |
DNCX mua thiết bị phục vụ vận hành như văn phòng, y tế… nhưng Hải quan không cho mở tờ khai vì cho rằng không phục vụ trực tiếp SX xuất khẩu. VAT xử lý thế nào? |
Tesa Site Hải Phòng |
Xác định 0% dựa vào việc hàng hóa được tiêu dùng trong KPTQ và phục vụ trực tiếp SX xuất khẩu, đồng thời không thuộc nhóm loại trừ. Vấn đề mở tờ khai thuộc thẩm quyền Hải quan. |
Điều 17, Điều 18 NĐ 181/2025. |
|
114 |
DNCX mang máy móc ra ngoài sửa chữa thì chi phí sửa chữa có được 0%? |
Hyundai Kefico VN |
Không đủ điều kiện 0% vì dịch vụ sửa chữa được thực hiện và tiêu dùng ngoài KPTQ. Nội dung gần như trùng Câu 40. |
Điều 17 NĐ 181/2025. |
|
115 |
Cho DNCX thuê nhà xưởng thì bên cho thuê sử dụng hóa đơn bán hàng hay hóa đơn GTGT? |
Sản xuất công nghệ Biel Crystial |
Phụ thuộc phương pháp tính VAT của bên cho thuê: khấu trừ → hóa đơn GTGT; trực tiếp → hóa đơn bán hàng. CQT không khẳng định hoạt động cho thuê nhà xưởng cho DNCX được 0% |
Điều 8 NĐ 254/2026; ngoài ra nội dung hoàn dự án đầu tư dẫn Điều 30, 37 NĐ 181/2025. |
|
116 |
Chi nhánh mới của DNCX đang xây dựng; các chi phí trước hoạt động như tư vấn xây dựng, ĐTM, thuê đất… có VAT hay được 0%? |
Chi nhánh Aureole BCD |
Nếu chi nhánh thỏa mãn điều kiện để được áp dụng cơ chế DNCX, hàng hóa/dịch vụ cung cấp cho chi nhánh được 0% khi đáp ứng các điều kiện tương ứng. Không phải mọi chi phí trước hoạt động mặc nhiên 0%. |
Khoản 7 Điều 26 NĐ 35/2022; Điều 17, Điều 18, khoản 7 Điều 28 NĐ 181/2025. |
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________