Thuế TNDN
Quản lý Tài sản cố định – Thay thế thông tư 45 (Dự thảo thông tư)
Quản lý Tài sản cố định – Thay thế thông tư 45 (Dự thảo) có một số điểm lưu ý như sau
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
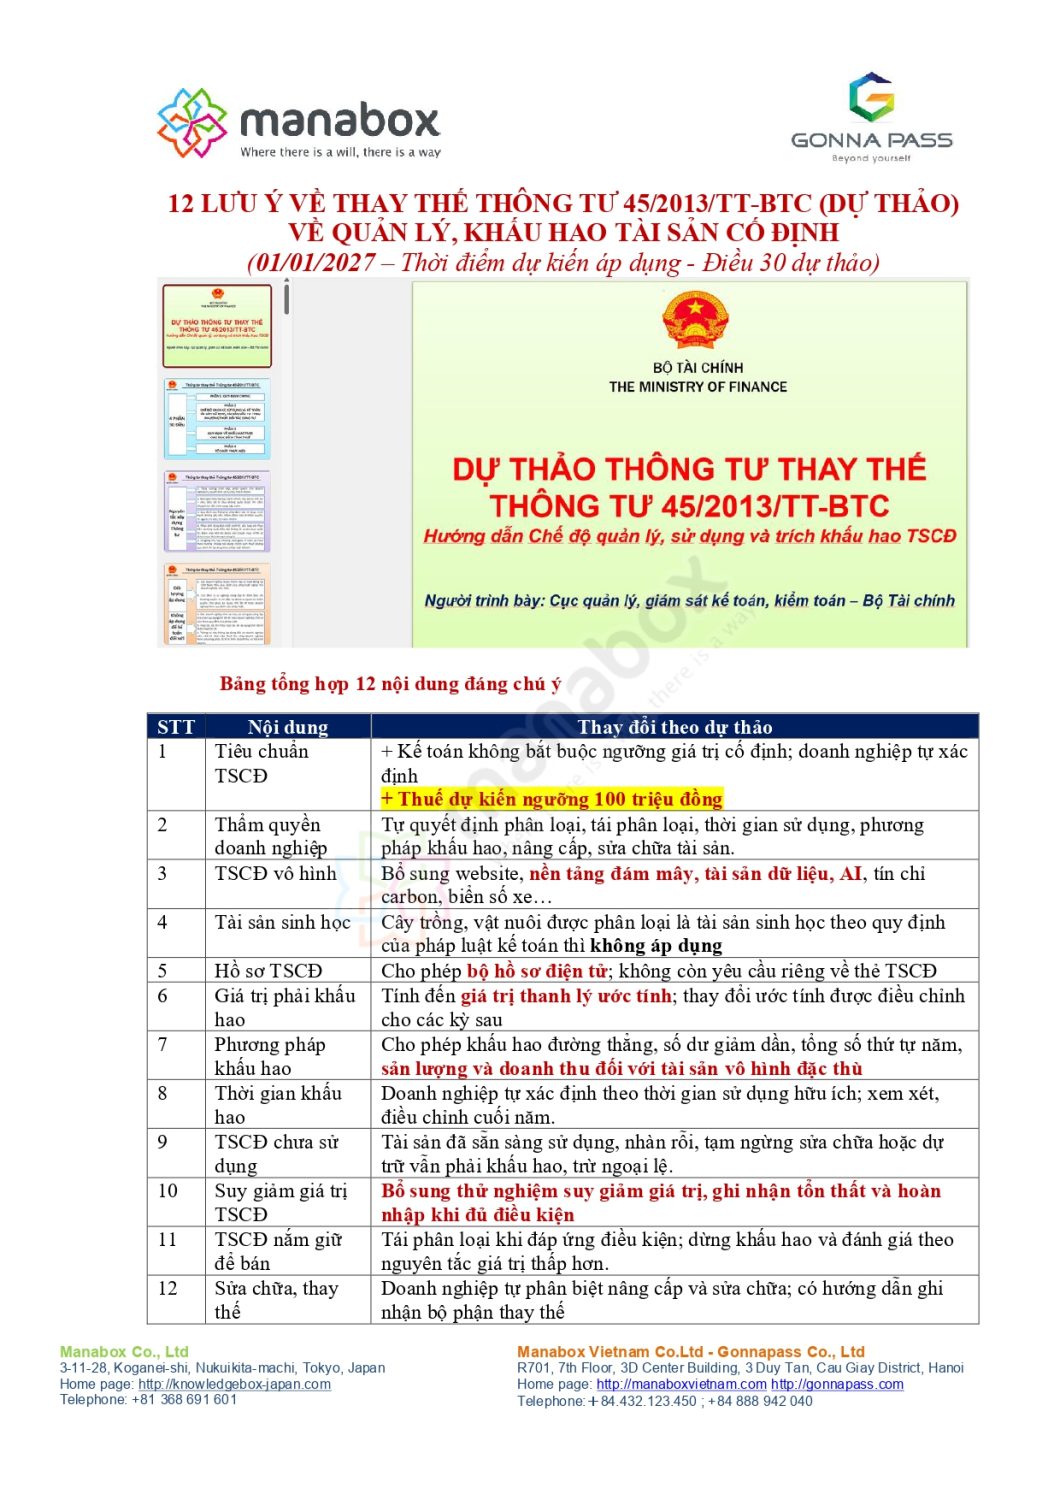
Bảng tổng hợp 12 nội dung đáng chú ý
|
STT |
Nội dung |
Thay đổi theo dự thảo |
|
1 |
Tiêu chuẩn TSCĐ |
+ Kế toán không bắt buộc ngưỡng giá trị cố định; doanh nghiệp tự xác định + Thuế dự kiến ngưỡng 100 triệu đồng
|
|
2 |
Thẩm quyền doanh nghiệp |
Tự quyết định phân loại, tái phân loại, thời gian sử dụng, phương pháp khấu hao, nâng cấp, sửa chữa tài sản. |
|
3 |
TSCĐ vô hình |
Bổ sung website, nền tảng đám mây, tài sản dữ liệu, AI, tín chỉ carbon, biển số xe… |
|
4 |
Tài sản sinh học |
Cây trồng, vật nuôi được phân loại là tài sản sinh học theo quy định của pháp luật kế toán thì không áp dụng |
|
5 |
Hồ sơ TSCĐ |
Cho phép bộ hồ sơ điện tử; không còn yêu cầu riêng về thẻ TSCĐ |
|
6 |
Giá trị phải khấu hao |
Tính đến giá trị thanh lý ước tính; thay đổi ước tính được điều chỉnh cho các kỳ sau |
|
7 |
Phương pháp khấu hao |
Cho phép khấu hao đường thẳng, số dư giảm dần, tổng số thứ tự năm, sản lượng và doanh thu đối với tài sản vô hình đặc thù |
|
8 |
Thời gian khấu hao |
Doanh nghiệp tự xác định theo thời gian sử dụng hữu ích; xem xét, điều chỉnh cuối năm. |
|
9 |
TSCĐ chưa sử dụng |
Tài sản đã sẵn sàng sử dụng, nhàn rỗi, tạm ngừng sửa chữa hoặc dự trữ vẫn phải khấu hao, trừ ngoại lệ. |
|
10 |
Suy giảm giá trị TSCĐ |
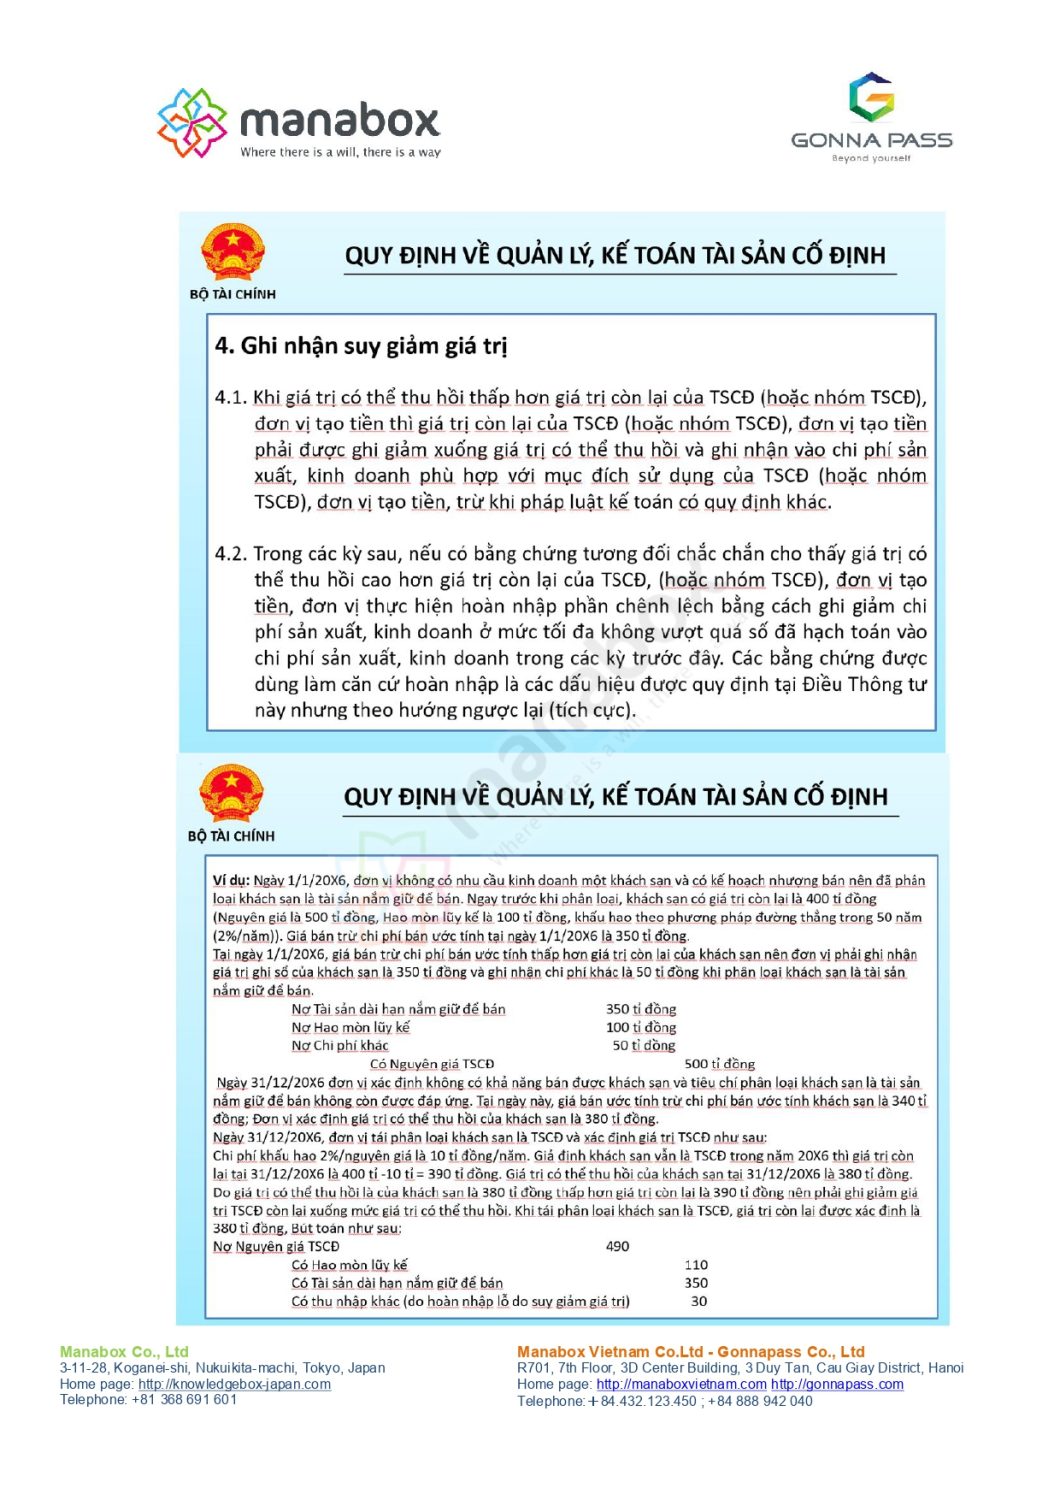
Bổ sung thử nghiệm suy giảm giá trị, ghi nhận tổn thất và hoàn nhập khi đủ điều kiện |
|
11 |
TSCĐ nắm giữ để bán |
Tái phân loại khi đáp ứng điều kiện; dừng khấu hao và đánh giá theo nguyên tắc giá trị thấp hơn. |
|
12 |
Sửa chữa, thay thế |
Doanh nghiệp tự phân biệt nâng cấp và sửa chữa; có hướng dẫn ghi nhận bộ phận thay thế |
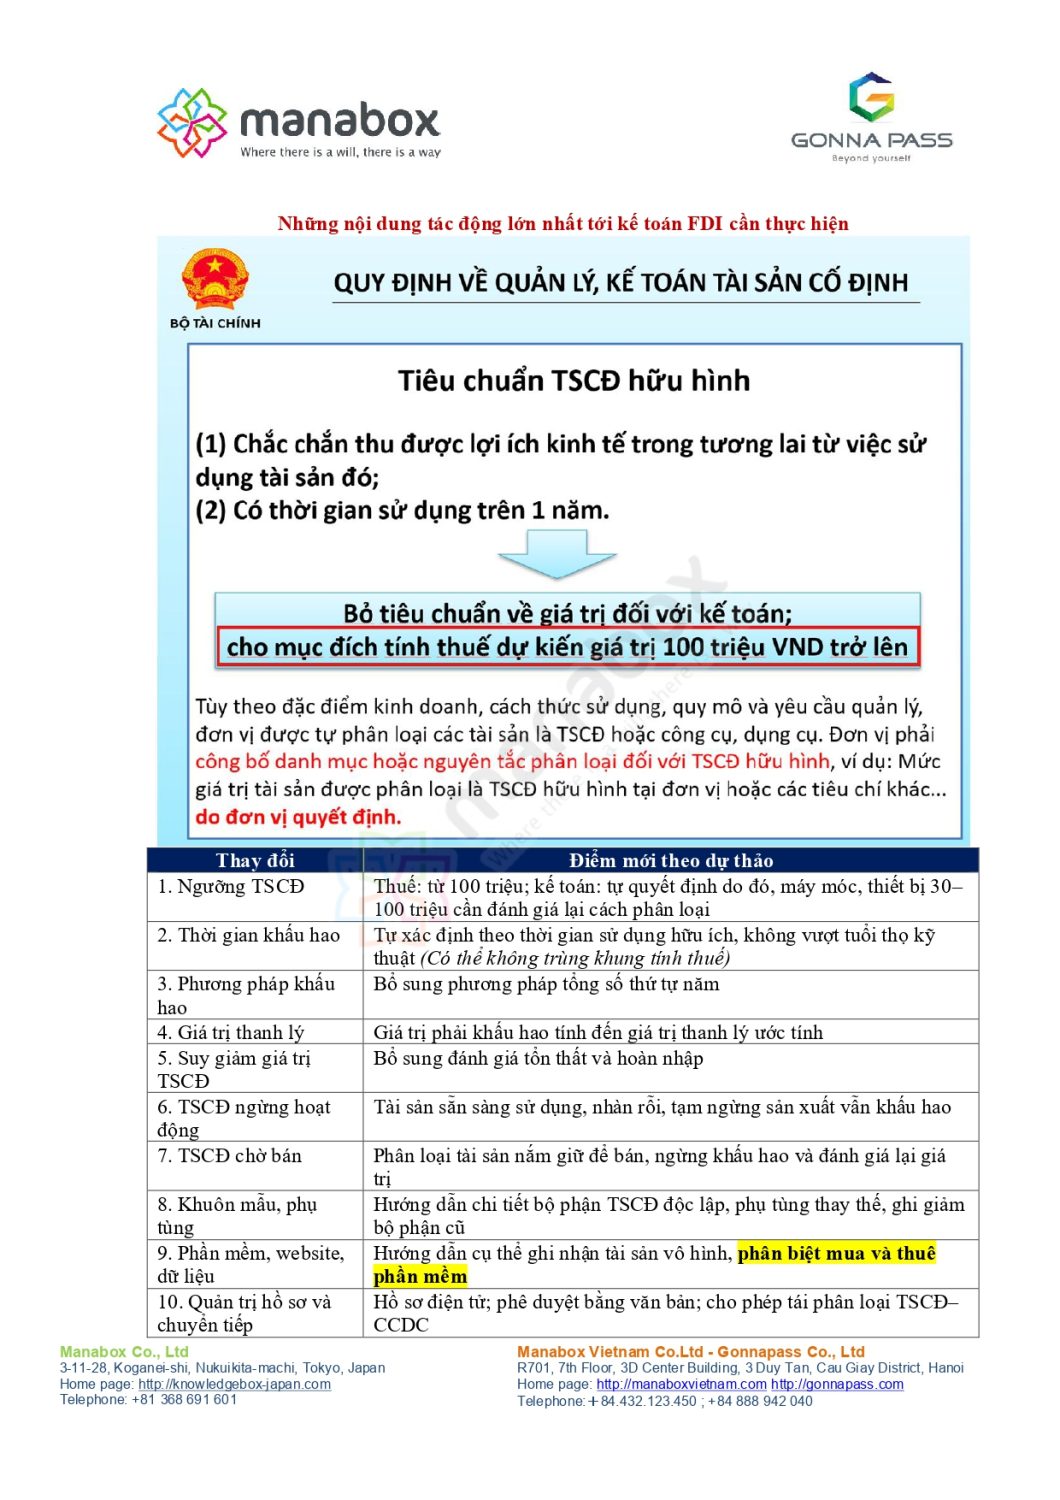
Những nội dung tác động lớn nhất tới kế toán FDI cần thực hiện
|
Thay đổi |
Điểm mới theo dự thảo |
|
1. Ngưỡng TSCĐ |
Thuế: từ 100 triệu; kế toán: tự quyết định do đó, máy móc, thiết bị 30–100 triệu cần đánh giá lại cách phân loại |
|
2. Thời gian khấu hao |
Tự xác định theo thời gian sử dụng hữu ích, không vượt tuổi thọ kỹ thuật (Có thể không trùng khung tính thuế) |
|
3. Phương pháp khấu hao |
Bổ sung phương pháp tổng số thứ tự năm |
|
4. Giá trị thanh lý |
Giá trị phải khấu hao tính đến giá trị thanh lý ước tính |
|
5. Suy giảm giá trị TSCĐ |
Bổ sung đánh giá tổn thất và hoàn nhập |
|
6. TSCĐ ngừng hoạt động |
Tài sản sẵn sàng sử dụng, nhàn rỗi, tạm ngừng sản xuất vẫn khấu hao |
|
7. TSCĐ chờ bán |
Phân loại tài sản nắm giữ để bán, ngừng khấu hao và đánh giá lại giá trị |
|
8. Khuôn mẫu, phụ tùng |
Hướng dẫn chi tiết bộ phận TSCĐ độc lập, phụ tùng thay thế, ghi giảm bộ phận cũ |
|
9. Phần mềm, website, dữ liệu |
Hướng dẫn cụ thể ghi nhận tài sản vô hình, phân biệt mua và thuê phần mềm |
|
10. Quản trị hồ sơ và chuyển tiếp |
Hồ sơ điện tử; phê duyệt bằng văn bản; cho phép tái phân loại TSCĐ–CCDC |
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________