kiểm tra thuế
Quy tắc ứng xử Thuế GIẢI QUYẾT THỦ TỤC HÀNH CHÍNH THUẾ
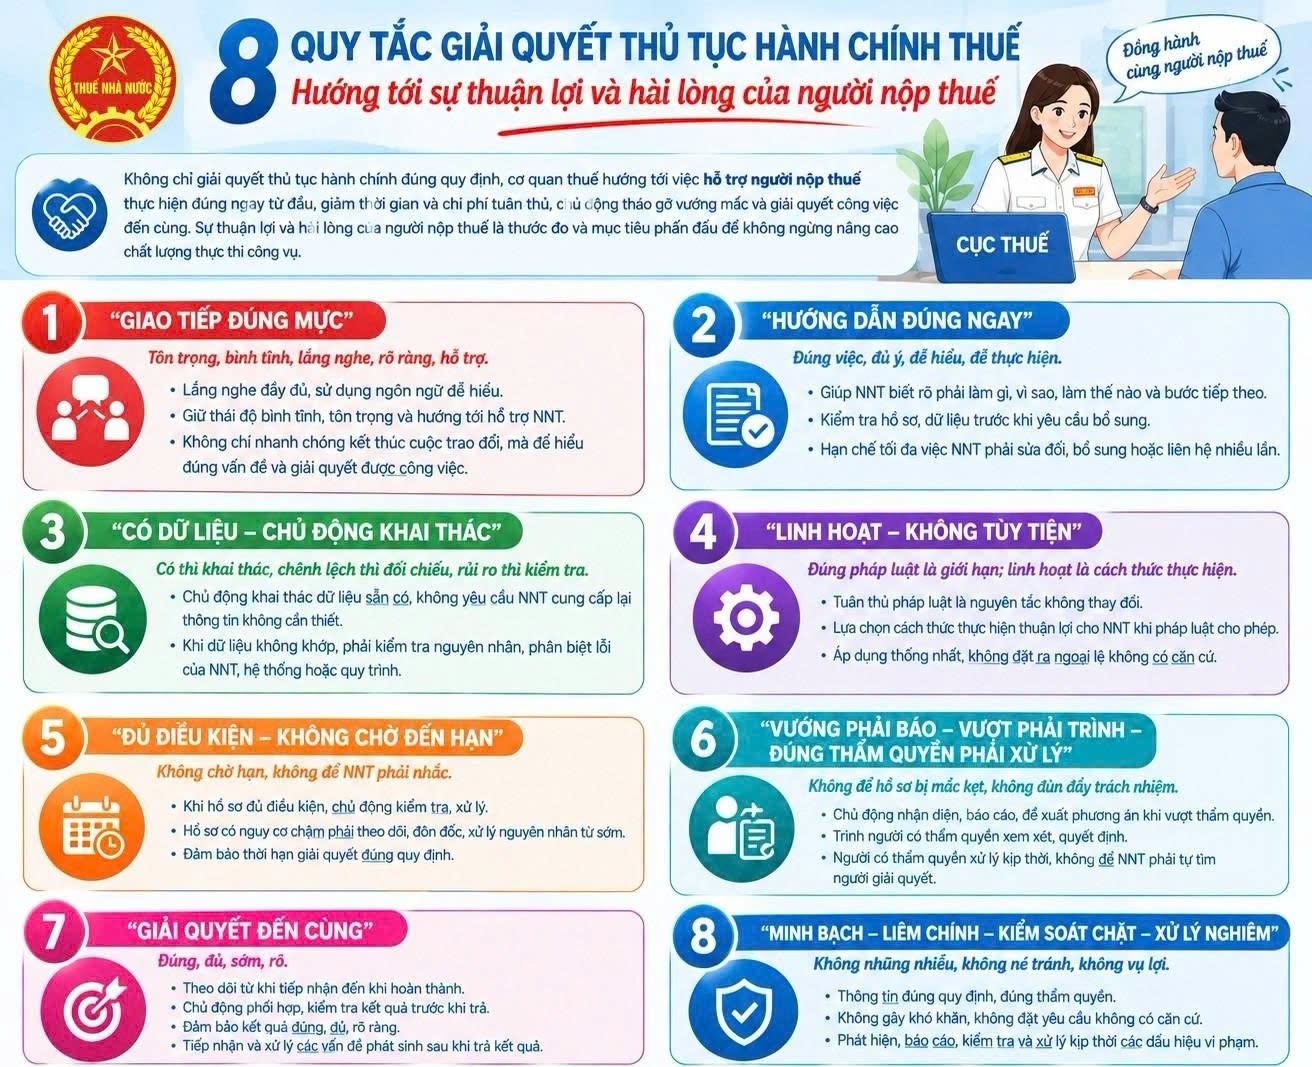
Quy tắc ứng xử Thuế GIẢI QUYẾT THỦ TỤC HÀNH CHÍNH THUẾ: 8 QUY TẮC GIẢI QUYẾT THỦ TỤC HÀNH CHÍNH THUẾ – HƯỚNG TỚI SỰ THUẬN LỢI VÀ HÀI LÒNG CỦA NGƯỜI NỘP THUẾ.  Nhằm nâng cao chất lượng phục vụ, giảm thời gian, chi phí tuân thủ và tạo thuận lợi cho người nộp thuế, Cục Thuế xây dựng “Quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế” ban hành theo Quyết định 1361/QĐ-CT hướng đến mục tiêu lấy sự hài lòng của người nộp thuế làm thước đo chất lượng phục vụ của cơ quan thuế
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
Theo Quyết định số 1361/QĐ-CT ngày 30/09/2026 của Cục trưởng Cục Thuế, có hiệu lực từ ngày ký, công chức thuế phải tuân thủ 8 quy tắc khi giải quyết thủ tục hành chính thuế.
|
STT |
Quy tắc |
Nội dung trọng tâm |
|---|---|---|
|
1 |
Giao tiếp đúng mực |
Tôn trọng, bình tĩnh, lắng nghe, giải thích rõ ràng; không gây áp lực, tranh luận hoặc có thái độ coi thường người nộp thuế. |
|
2 |
Hướng dẫn đúng ngay |
Hướng dẫn đầy đủ, chính xác ngay từ đầu; không yêu cầu bổ sung hồ sơ nhiều lần do hướng dẫn thiếu hoặc không nhất quán. |
|
3 |
Có dữ liệu – Chủ động khai thác |
Chủ động sử dụng dữ liệu cơ quan thuế đã có; không yêu cầu người nộp thuế cung cấp lại thông tin đã có thể khai thác hợp pháp. |
|
4 |
Linh hoạt – Không tùy tiện |
Lựa chọn phương thức giải quyết thuận lợi cho người nộp thuế nhưng phải đúng pháp luật; không tự đặt thêm điều kiện, thủ tục hoặc ngoại lệ. |
|
5 |
Đủ điều kiện – Không chờ đến hạn |
Hồ sơ đủ điều kiện phải chủ động xử lý ngay; không cố tình kéo dài thời gian hoặc chờ người nộp thuế đôn đốc. |
|
6 |
Vướng phải báo – Vượt phải trình – Đúng thẩm quyền phải xử lý |
Chủ động báo cáo, đề xuất phương án xử lý khi có vướng mắc; không đùn đẩy trách nhiệm hoặc để hồ sơ bị đình trệ. |
|
7 |
Giải quyết đến cùng |
Theo dõi hồ sơ từ tiếp nhận đến hoàn thành; bảo đảm kết quả đúng, đủ, rõ ràng; không chuyển hồ sơ rồi bỏ mặc. |
|
8 |
Minh bạch – Liêm chính – Kiểm soát chặt – Xử lý nghiêm |
Công khai thông tin, giải quyết đúng thẩm quyền; không nhũng nhiễu, gây khó khăn, vụ lợi; phát hiện và xử lý kịp thời vi phạm. |
Cơ sở: Điều 5 đến Điều 13 Quy định ban hành kèm Quyết định 1361/QĐ-CT ngày 30/09/2026 (trang 4–10 của tài liệu đính kèm).
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________