Tin tức
Khai thuế TNCN nhận tiền từ Youtube, Google, Tiktok….
Bài viết hướng dẫn cá nhân khai thuế TNCN nhận tiền từ Youtube, Google…. theo quy định mới nhất hiện nay để cá nhân thực hiện đúng quy định.
Nội dung bài viết
Các bước cần xem xét như sau
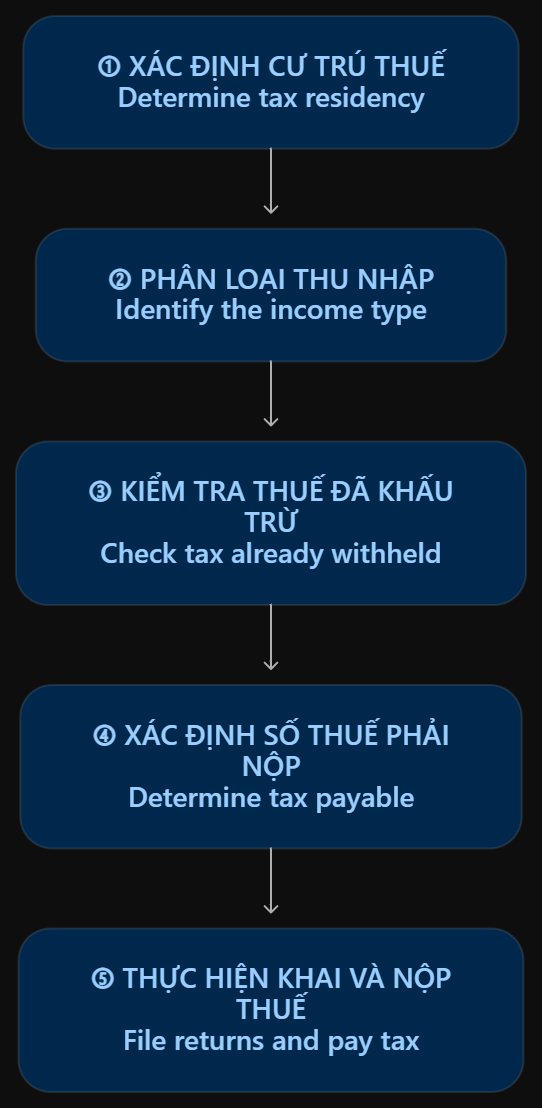
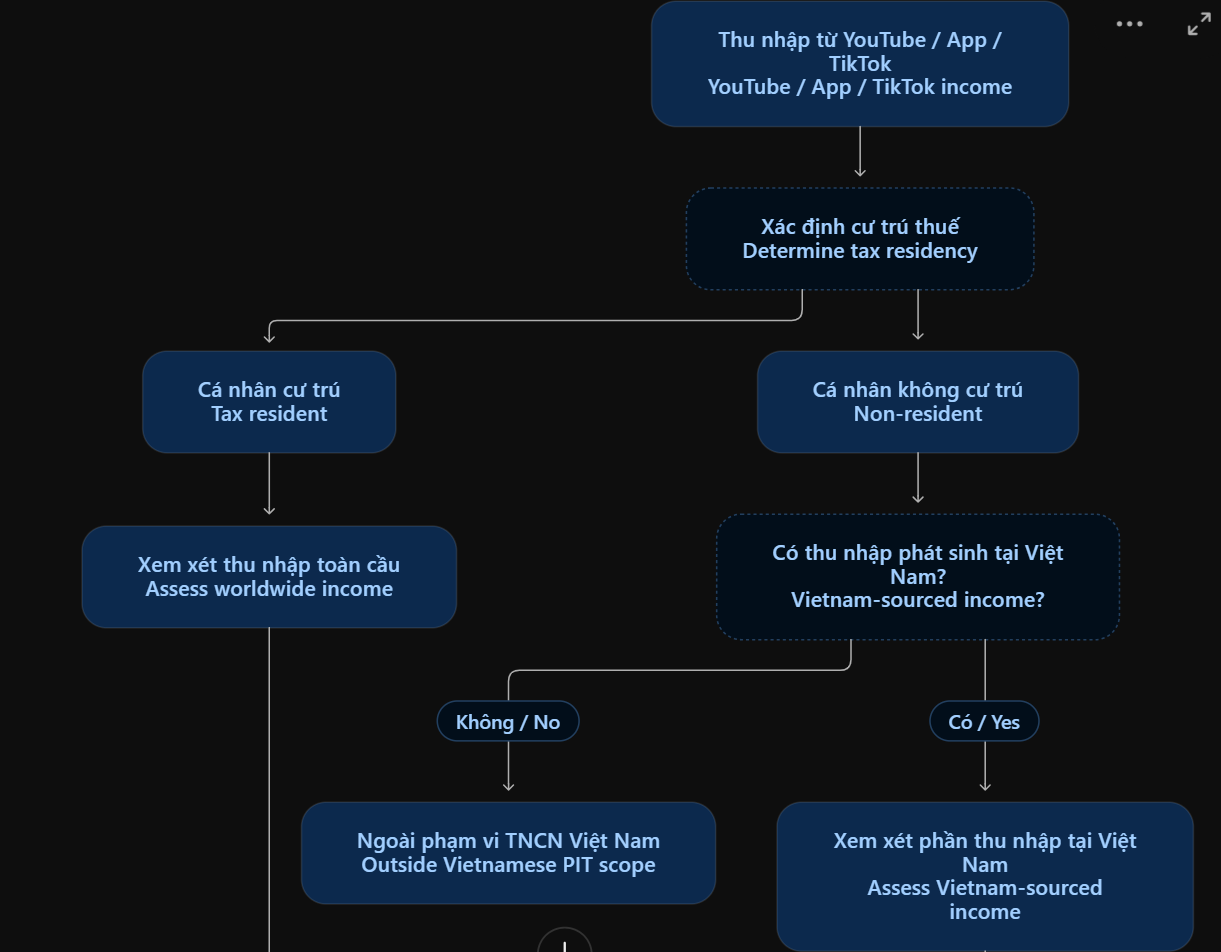
Bước 1: Xác định tình trạng cư trú
Cá nhân cư trú là cá nhân đáp ứng 1 trong 2 điều kiện
- Hiện diện ở Việt Nam trong năm từ 183 ngày trở lên
- Hoặc có nơi ở thường xuyên ở Việt Nam
Cá nhân không cư trú không đáp ứng cả 2 điều kiện trên.
Theo Điều 2 Luật Thuế TNCN 109/2025/QH15, cá nhân cư trú chịu thuế đối với thu nhập trong và ngoài Việt Nam; cá nhân không cư trú chịu thuế đối với thu nhập phát sinh tại Việt Nam. Vì vậy, người nước ngoài là cá nhân cư trú tại Việt Nam vẫn phải xem xét nghĩa vụ đối với khoản YouTube, Apple hoặc TikTok trả vào tài khoản ở nước ngoài. Với cá nhân không cư trú, cần xác định riêng nguồn thu nhập phát sinh tại Việt Nam.
Sau khi phân biệt được tình trạng cư trú, cá nhân xác định tổng thu nhập phải khai thuế tại Việt Nam như sau
Bước 2: Phân loại thu nhập để tính thuế
Sơ đồ phân loại thu nhập để tính thuế như sau, theo đó, cá nhân có thể phải chịu thuế theo 1 trong 3 loại thu nhập
| Khoản thu thực tế | Hướng phân loại cần xem xét |
|---|---|
| YouTube/AdSense, quảng cáo AdMob trong ứng dụng | Thu nhập từ hoạt động kinh doanh trên nền tảng số; xem bản chất dịch vụ, nội dung cung cấp. |
| Bán app, mua trong app, thuê bao ứng dụng | Phân biệt kinh doanh phần mềm, trò chơi/nội dung số với giao dịch chuyển giao hoặc chuyển quyền sử dụng quyền sở hữu trí tuệ. |
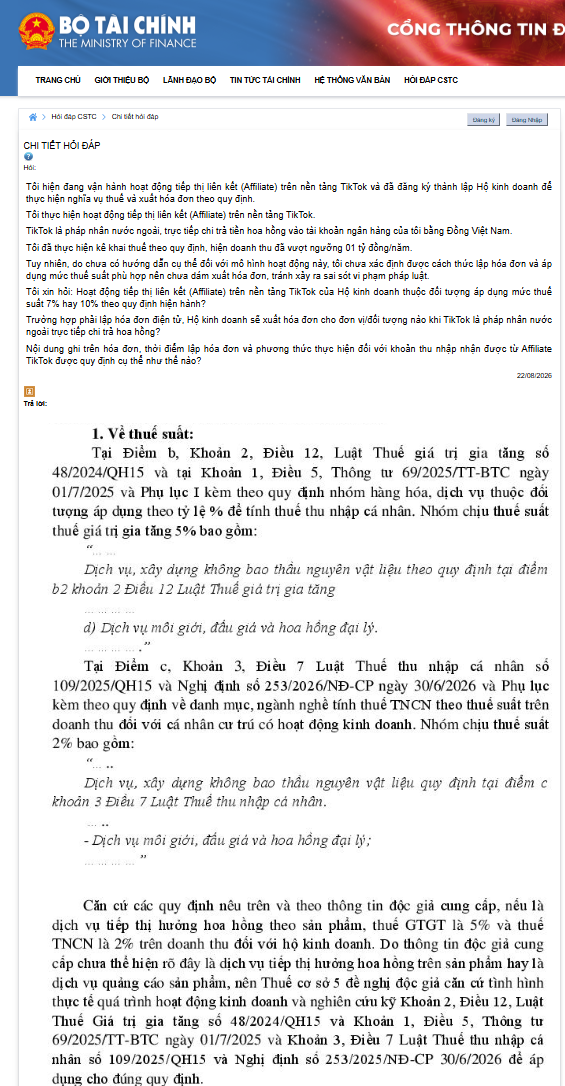
| TikTok Affiliate, quảng bá sản phẩm |
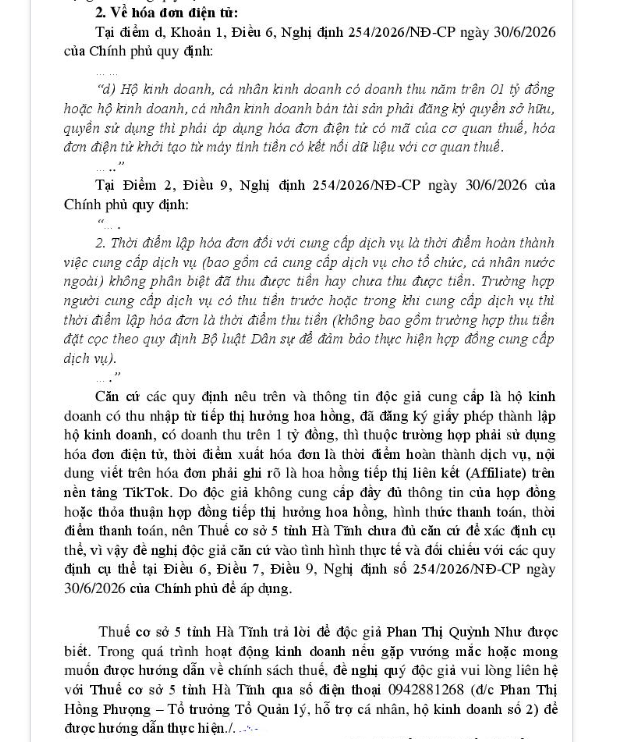
Xem hợp đồng, cơ chế hưởng hoa hồng và hoạt động thực tế để xác định nhóm kinh doanh, thuế suất Thường áp dụng khi cá nhân có đăng ký kinh doanh và áp dụng thuế theo tỷ lệ |
| Tiền nhận theo quan hệ lao động hoặc thù lao cung cấp dịch vụ | Đối chiếu riêng quy định về tiền lương, tiền công, thường áp dụng khi cá nhân KHÔNG có đăng ký kinh doanh và áp dụng thuế suất 20% với cá nhân không cư trú |
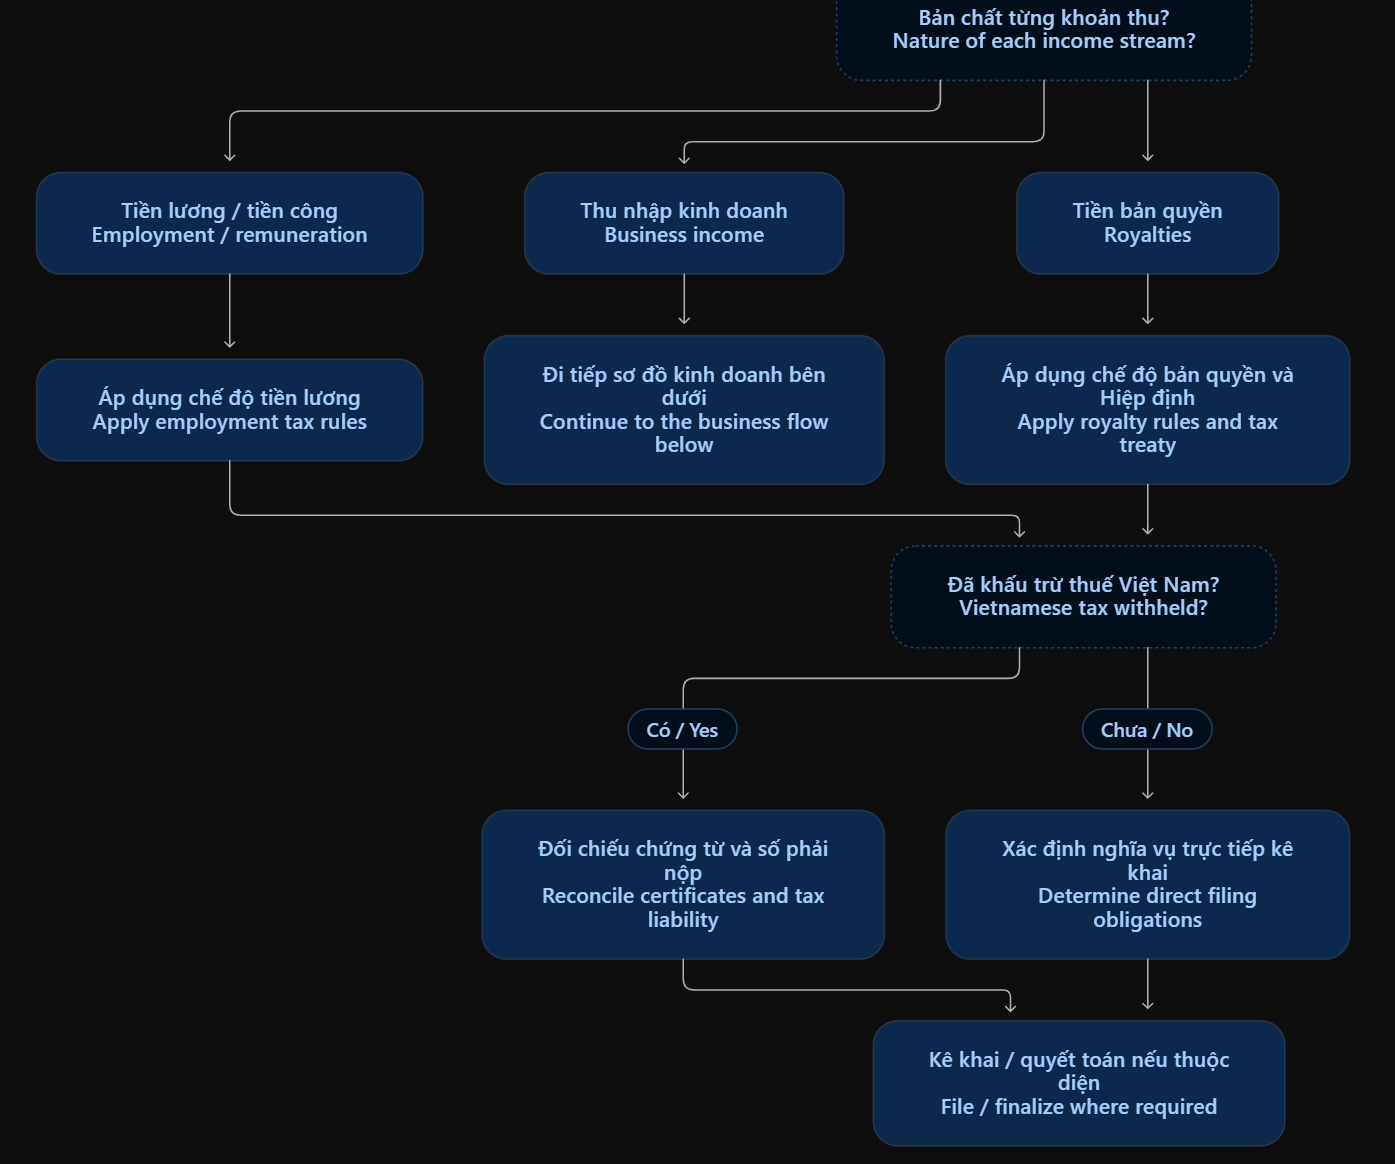
Với thu nhập từ kinh doanh, việc kê khai thực hiện như sau
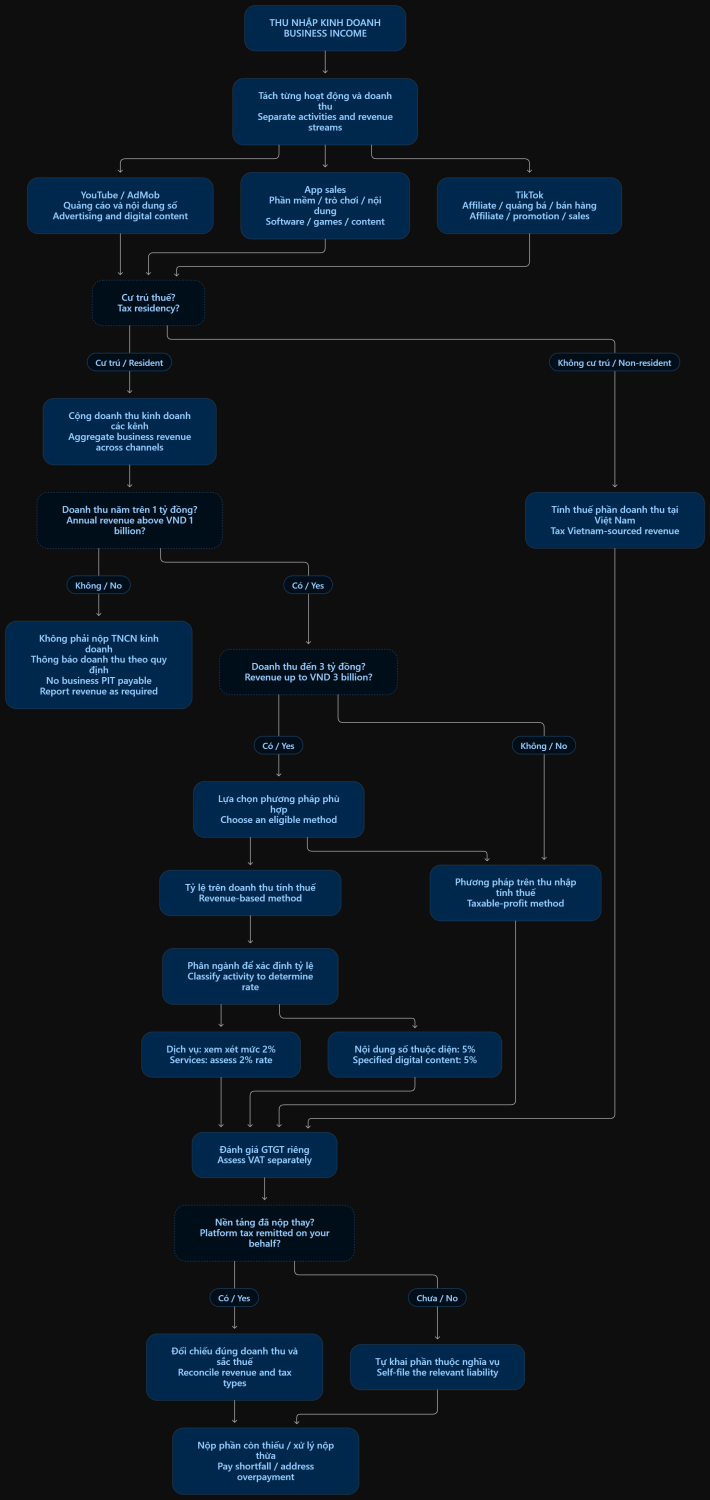
Xác định doanh thu và phương pháp tính thuế. Đối với khoản được xác định là thu nhập kinh doanh của cá nhân cư trú:
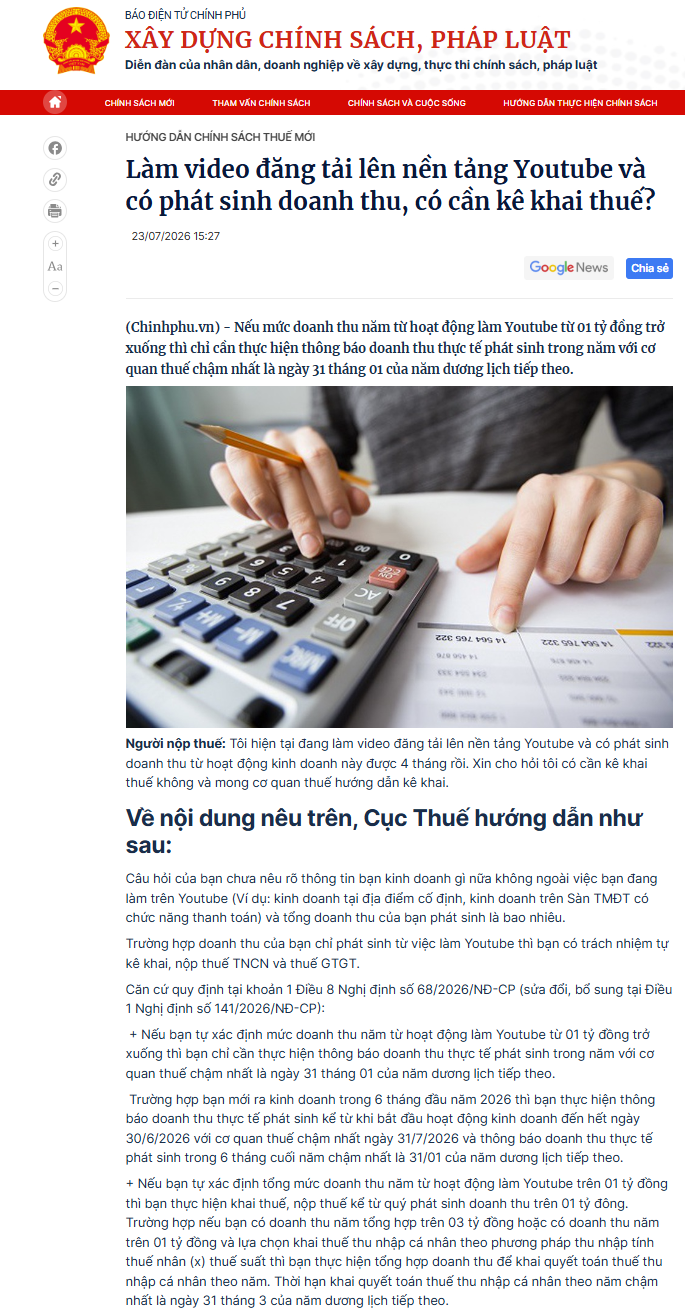
- Ngưỡng doanh thu không phải nộp TNCN năm 2026 là 1 tỷ đồng/năm, theo Nghị định 68/2026/NĐ-CP được sửa bởi Nghị định 141/2026/NĐ-CP.
- Tổng hợp doanh thu các hoạt động, các kênh của cá nhân để xét ngưỡng; không xét riêng từng tài khoản nền tảng
- Với phương pháp tỷ lệ trên doanh thu, TNCN tính trên phần doanh thu vượt ngưỡng; tỷ lệ phụ thuộc ngành nghề. Trường hợp tính trên thu nhập thì căn cứ doanh thu trừ chi phí và thuế suất tương ứng.
Đối chiếu khấu trừ và lập hồ sơ khai. Cần lấy bảng kê doanh thu, phí nền tảng, hoàn tiền và chứng từ thuế để xác định phần đã nộp thay. Theo khoản 5 Điều 67 Nghị định 253, trường hợp thu nhập chưa được khấu trừ, khai thay, nộp thay thuộc quy định thì cá nhân phải thực hiện kê khai, nộp thuế.
Các biểu mẫu cần đối chiếu theo Thông tư 18/2026/TT-BTC, sửa bởi Thông tư 50/2026/TT-BTC, gồm:
| Trường hợp | Hồ sơ chính |
|---|---|
| Doanh thu năm từ 1 tỷ đồng trở xuống, thuộc diện thông báo | 01/TKN-CNKD |
| Thuộc diện khai thuế kinh doanh trong năm | 01/CNKD |
| Thông báo tài khoản ngân hàng, ví điện tử theo quy định | 01/BK-STK |
Các mẫu này áp dụng cho hoạt động kinh doanh; khoản được phân loại là tiền lương, tiền công hoặc bản quyền phải dùng thủ tục tương ứng.
Tham khảo hướng dẫn
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________