kiểm tra thuế, Thuế TNCN
Phân biệt trường hợp công ty khấu trừ và cá nhân tự khai thuế TNCN
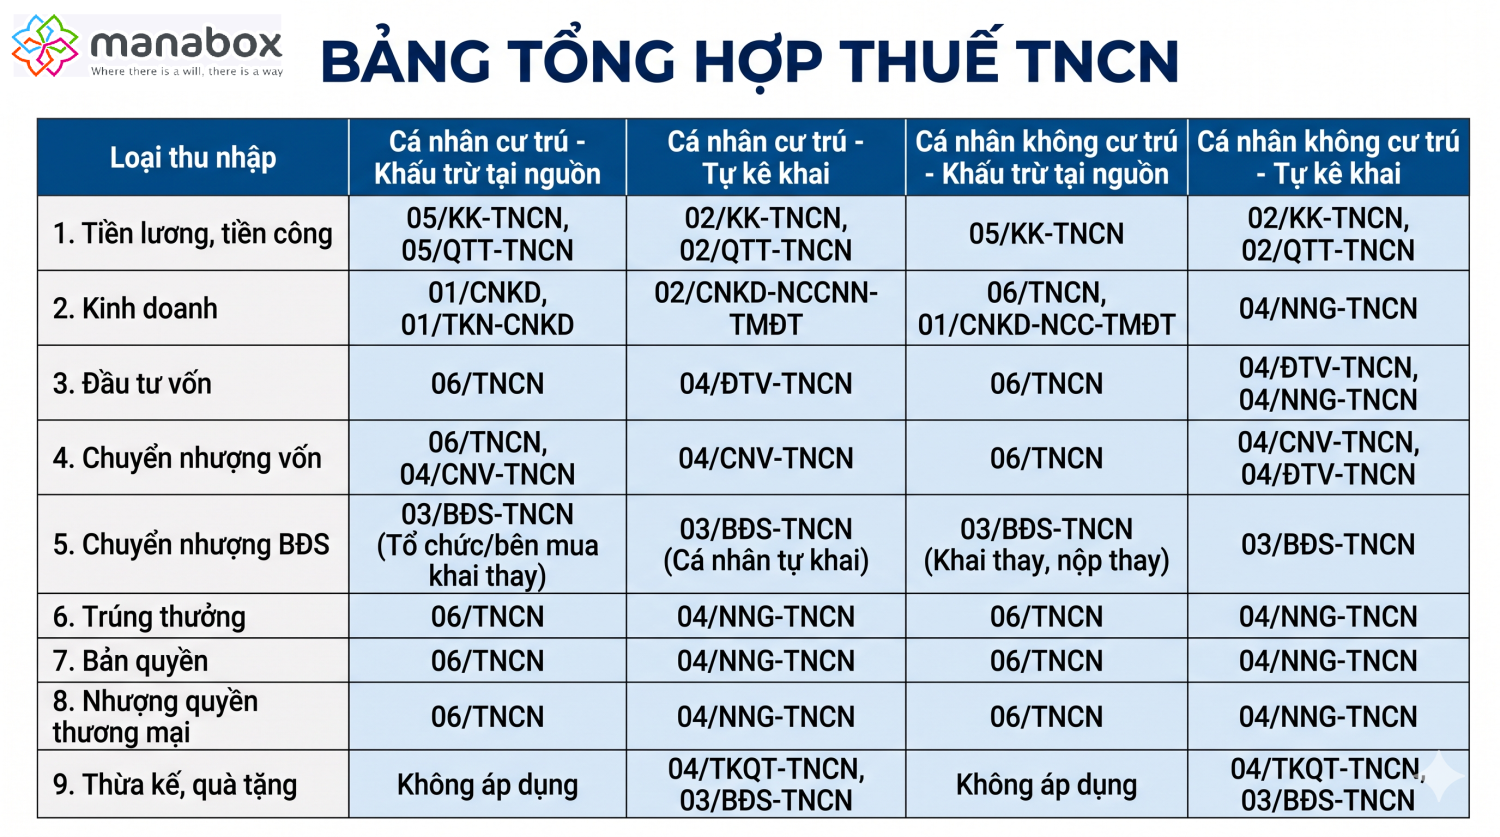
Phân biệt trường hợp công ty khấu trừ và cá nhân tự khai thuế TNCN theo các mẫu biểu về quản lý thuế tại nghị định 252/2026/NĐ-CP và thông tư 89/2026/TT-BTC như sau
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
Cần phân biệt ba cơ chế:
- Khấu trừ thuế: Công ty giữ lại tiền thuế trước khi chi trả thu nhập, sau đó kê khai và nộp ngân sách.
- Khai thay, nộp thay: Công ty thực hiện thủ tục thuế cho cá nhân, nhưng không phải là trường hợp khấu trừ tại nguồn
- Cá nhân tự kê khai: Cá nhân trực tiếp nộp hồ sơ thuế với cơ quan thuế, thường khi không có tổ chức khấu trừ hoặc pháp luật yêu cầu cá nhân tự khai.
Ba cơ chế này có thể sử dụng các mẫu tờ khai khác nhau, dù cùng một loại thu nhập.
|
Loại thu nhập |
Cá nhân cư trú |
Cá nhân không cư trú |
||
|
Khấu trừ tại nguồn |
Tự kê khai |
Khấu trừ tại nguồn |
Tự kê khai |
|
|
1. Tiền lương, tiền công |
+ 05/KK-TNCN: Kê khai theo quý + 05/QTT-TNCN: Quyết toán năm |
+ 02/KK-TNCN: Kê khai quý + 02/QTT-TNCN: Quyết toán năm |
+ 05/KK-TNCN: Kê khai theo quý + 05/QTT-TNCN: Quyết toán năm |
+ 02/KK-TNCN: Kê khai quý |
|
2. Kinh doanh |
+ 01/XSBHDCMG-CNKD: Đại lý, môi giới + 01/CNKD-NCCNN-TMĐT: Nền tảng TMĐT khấu trừ + 01/TCKT: Tổ chức khai thay đối với hợp tác kinh doanh |
+ 01/CNKD: HKD, CNKD + 01/TKN-CNKD: Thông báo doanh thu/khai năm + 02/CNKD-TNCN-QTT: Quyết toán + 01/BĐS: Cho thuê BĐS |
+ 06/TNCN: Tổ chức trả thu nhập khấu trừ đối với hoạt động kinh doanh + 01/CNKD-NCCNN-TMĐT: Nền tảng TMĐT khấu trừ |
+ 04/NNG-TNCN: Khai từng lần khi chưa được khấu trừ, ngoài trường hợp TMĐT áp dụng cơ chế riêng |
|
3. Đầu tư vốn |
+ 06/TNCN: Cổ tức tiền mặt, lãi cho vay + 04/ĐTV-TNCN: Khai thay khi chuyển nhượng cổ tức bằng cổ phiếu, lợi tức ghi tăng vốn |
+ 04/NNG-TNCN: Thu nhập từ tổ chức nước ngoài chưa đăng ký thuế tại Việt Nam + 04/ĐTV-TNCN: Khi chuyển nhượng cổ tức bằng cổ phiếu, lợi tức ghi tăng vốn |
+ 06/TNCN + 04/ĐTV-TNCN: Khai thay đối với thu nhập nhận bằng cổ phiếu/vốn tăng thêm |
+ 04/NNG-TNCN: Thu nhập thuộc diện chịu thuế tại Việt Nam nhưng chưa được khấu trừ + 04/ĐTV-TNCN: Trường hợp đặc thù về cổ tức bằng cổ phiếu/vốn tăng thêm. |
|
4. Chuyển nhượng vốn |
+ 06/TNCN: Chuyển nhượng chứng khoán thuộc diện khấu trừ + 04/CNV-TNCN: Khai thay đối với chuyển nhượng vốn góp, chứng khoán |
+ 04/CNV-TNCN: Trực tiếp khai chuyển nhượng vốn góp hoặc chứng khoán |
+ 06/TNCN: Bên nhận chuyển nhượng khấu trừ; tổ chức khấu trừ đối với chứng khoán |
+ 04/CNV-TNCN: Chuyển nhượng vốn cho tổ chức, cá nhân ở nước ngoài hoặc chứng khoán thuộc diện trực tiếp kê khai. |
|
5. Chuyển nhượng BĐS |
Tổ chức/bên mua khai thay, nộp thay: 03/BĐS-TNCN. |
03/BĐS-TNCN: Khai từng lần chuyển nhượng |
Tổ chức/bên mua khai thay, nộp thay: 03/BĐS-TNCN |
03/BĐS-TNCN: Khai từng lần chuyển nhượng |
|
6. Trúng thưởng |
06/TNCN: Tổ chức trả thưởng khấu trừ |
04/NNG-TNCN: Khai từng lần nếu chưa được khấu trừ hoặc nhận từ tổ chức nước ngoài chưa đăng ký thuế. |
06/TNCN: Tổ chức trả thưởng khấu trừ. |
04/NNG-TNCN: Khai từng lần nếu chưa được khấu trừ hoặc nhận từ tổ chức nước ngoài chưa đăng ký thuế. |
|
7. Bản quyền |
06/TNCN: Tổ chức chi trả khấu trừ |
04/NNG-TNCN: Khai từng lần khi chưa được khấu trừ hoặc nhận từ tổ chức nước ngoài. |
06/TNCN: Tổ chức chi trả khấu trừ. |
04/NNG-TNCN: Khai từng lần khi chưa được khấu trừ. |
|
8. Nhượng quyền thương mại |
06/TNCN: Tổ chức chi trả khấu trừ. |
04/NNG-TNCN: Khai từng lần khi chưa được khấu trừ hoặc nhận từ tổ chức nước ngoài. |
06/TNCN: Tổ chức chi trả khấu trừ. |
04/NNG-TNCN: Khai từng lần khi chưa được khấu trừ. |
|
9. Thừa kế, quà tặng |
Không áp dụng |
+ 04/TKQT-TNCN: Tài sản không phải BĐS + 03/BĐS-TNCN: BĐS. Kê khai từng lần. |
Không áp dụng |
+ 04/TKQT-TNCN: Tài sản không phải BĐS + 03/BĐS-TNCN: BĐS. Kê khai từng lần |
Nguồn đối chiếu: Khoản 1–7 Điều 22 và mục 7 Phụ lục I Thông tư 89/2026/TT-BTC.
Ghi chú nhóm thứ 10 – Thu nhập khác
|
Loại thu nhập khác |
Khấu trừ tại nguồn |
Cá nhân tự kê khai |
|
Chuyển nhượng tên miền quốc gia “.vn” |
06/TNCN |
04/NNG-TNCN |
|
Chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các-bon |
06/TNCN |
04/NNG-TNCN |
|
Chuyển nhượng tài sản số |
06/TNCN |
04/NNG-TNCN |
|
Chuyển nhượng biển số xe trúng đấu giá |
04/TKQT-TNCN trong trường hợp tổ chức, cá nhân nhận chuyển nhượng kê khai |
04/TKQT-TNCN |
|
Chuyển nhượng vàng miếng |
Theo cơ chế thu thuế riêng khi có quy định áp dụng |
Chưa xác định |
Căn cứ pháp lý: Nghị định 252/2026/NĐ-CP về quản lý thuế; Thông tư 89/2026/TT-BTC và Phụ lục I ban hành kèm theo Thông tư 89; đồng thời đối chiếu Nghị định 253/2026/NĐ-CP về thuế TNCN. Các văn bản này có hiệu lực từ ngày 01/07/2026.
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________