Bài viết hướng dẫn nội dung PHÂN BỔ THUẾ GTGT VÃNG LAI KHÁC TỈNH CHO CHI NHÁNH, đơn vị trực thuộc… theo quy định tại thông tư 89/2026/TT-BTC
Nội dung bài viết
Các trường hợp phải phân bổ thuế GTGT cho địa phương khác tỉnh thành
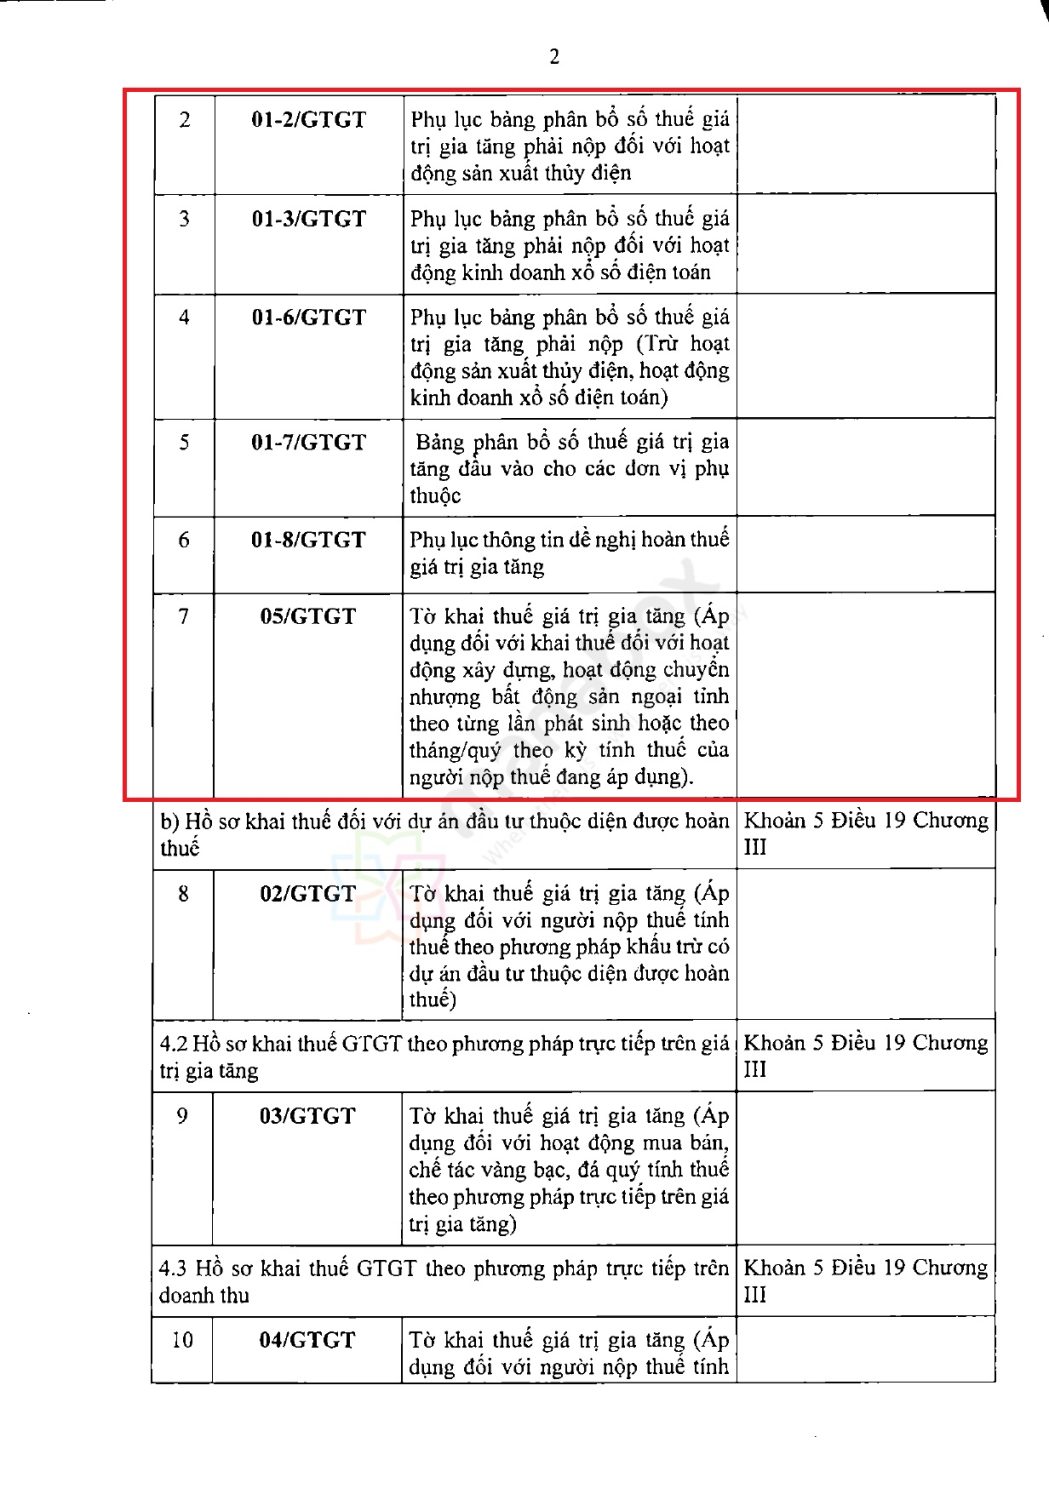
Theo Điều 19 Thông tư số 89/2026/TT-BTC, người nộp thuế thuộc trường hợp phải phân bổ thuế GTGT thực hiện khai thuế tập trung tại trụ sở chính, đồng thời lập phụ lục xác định số thuế GTGT phải nộp cho từng tỉnh, thành phố được hưởng nguồn thu ngân sách nhà nước.
Các trường hợp phải phân bổ thuế GTGT:
- Hoạt động xây dựng vãng lai
- Chuyển nhượng bất động sản tại địa phương khác nơi đặt trụ sở chính
- Đơn vị phụ thuộc hoặc địa điểm kinh doanh là cơ sở sản xuất
- Cơ sở sản xuất điện mặt trời mái nhà
- Nhà máy thủy điện nằm trên địa bàn từ hai tỉnh trở lên
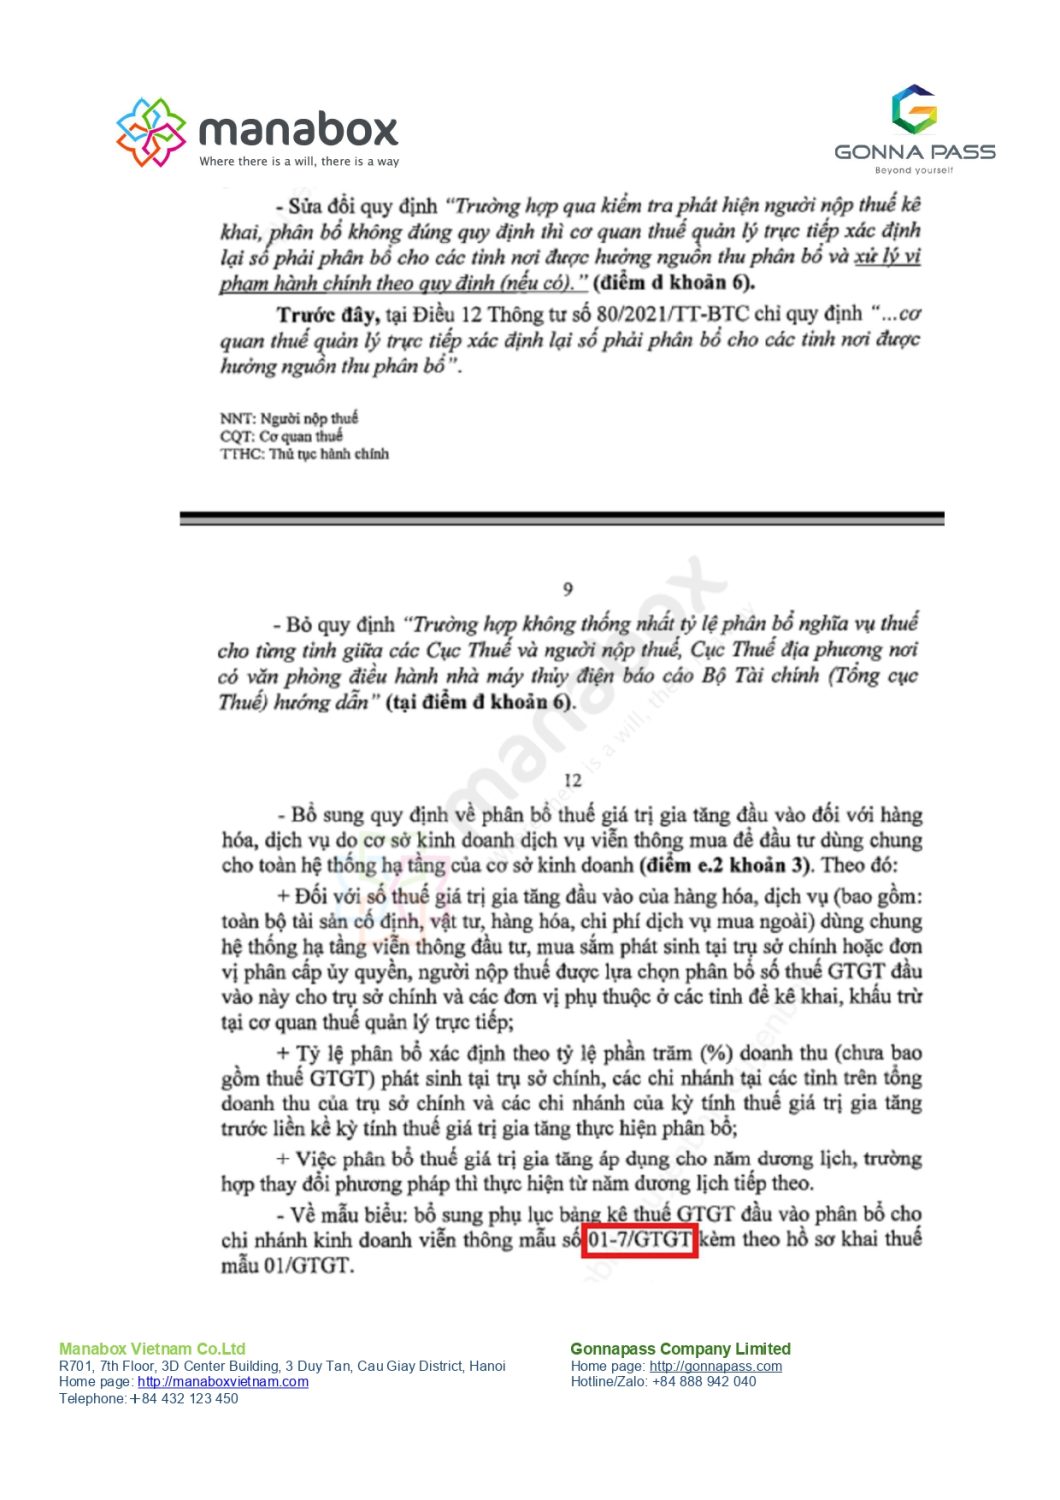
- Kinh doanh dịch vụ viễn thông cước trả sau
- Khấu trừ thuế GTGT đối với công trình xây dựng cơ bản bằng nguồn vốn NSNN
Cụ thể một số trường hợp
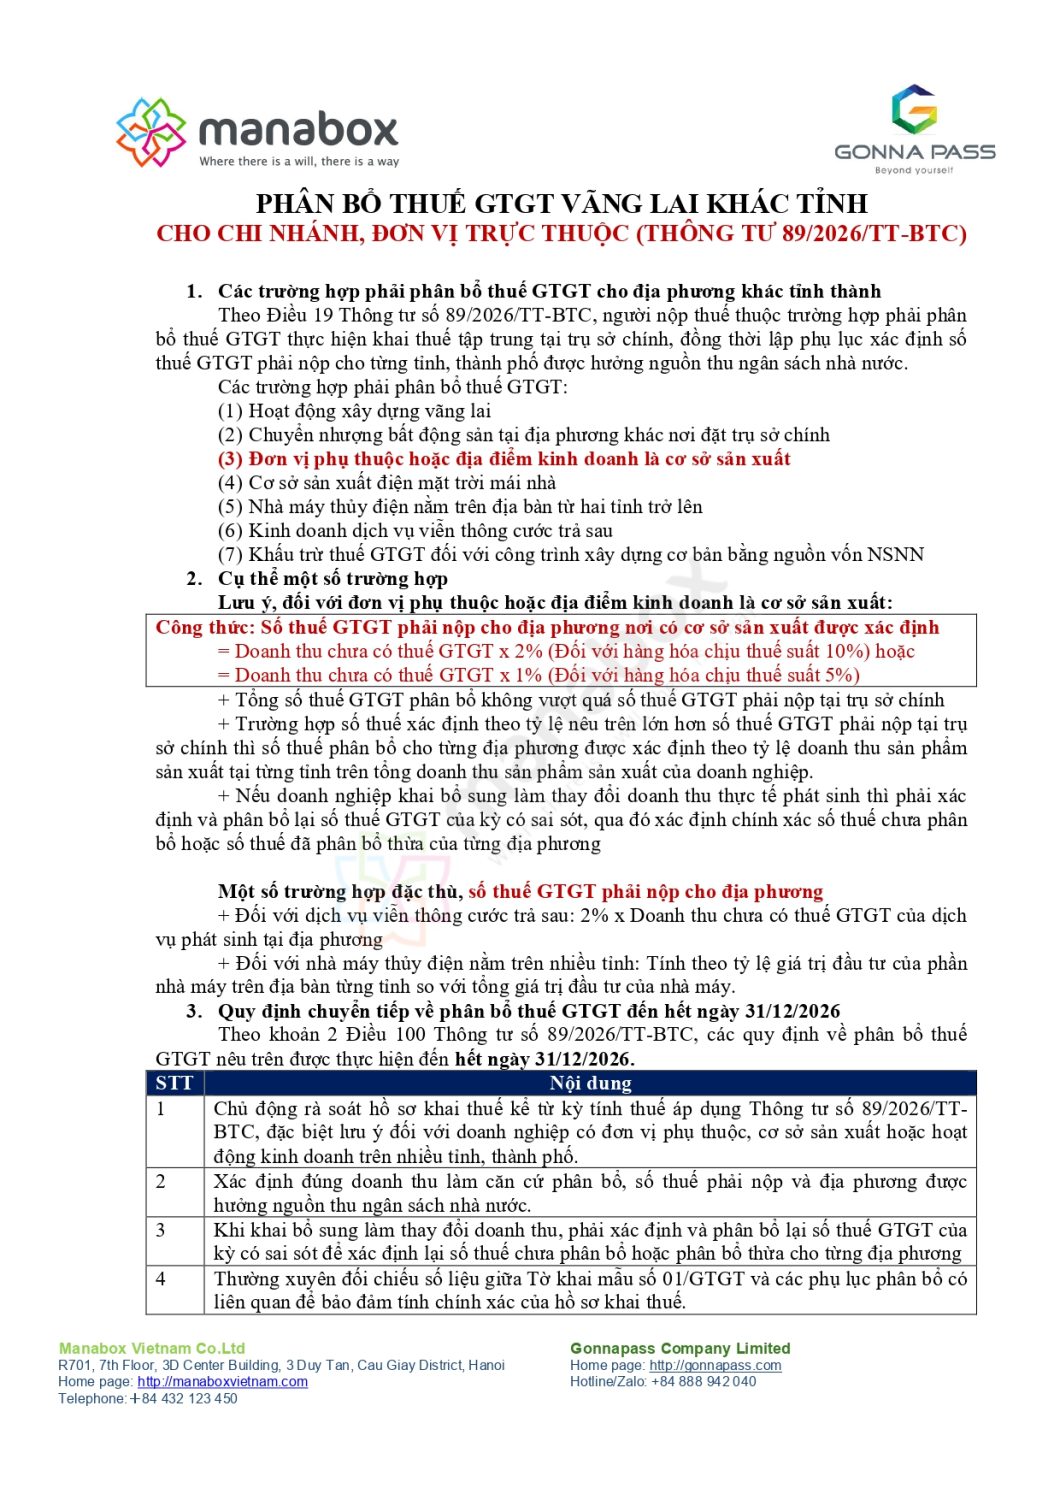
Lưu ý, đối với đơn vị phụ thuộc hoặc địa điểm kinh doanh là cơ sở sản xuất:
|
Công thức: Số thuế GTGT phải nộp cho địa phương nơi có cơ sở sản xuất được xác định = Doanh thu chưa có thuế GTGT x 2% (Đối với hàng hóa chịu thuế suất 10%) hoặc = Doanh thu chưa có thuế GTGT x 1% (Đối với hàng hóa chịu thuế suất 5%) |
+ Tổng số thuế GTGT phân bổ không vượt quá số thuế GTGT phải nộp tại trụ sở chính
+ Trường hợp số thuế xác định theo tỷ lệ nêu trên lớn hơn số thuế GTGT phải nộp tại trụ sở chính thì số thuế phân bổ cho từng địa phương được xác định theo tỷ lệ doanh thu sản phẩm sản xuất tại từng tỉnh trên tổng doanh thu sản phẩm sản xuất của doanh nghiệp.
+ Nếu doanh nghiệp khai bổ sung làm thay đổi doanh thu thực tế phát sinh thì phải xác định và phân bổ lại số thuế GTGT của kỳ có sai sót, qua đó xác định chính xác số thuế chưa phân bổ hoặc số thuế đã phân bổ thừa của từng địa phương
Một số trường hợp đặc thù, số thuế GTGT phải nộp cho địa phương
+ Đối với dịch vụ viễn thông cước trả sau: 2% x Doanh thu chưa có thuế GTGT của dịch vụ phát sinh tại địa phương
+ Đối với nhà máy thủy điện nằm trên nhiều tỉnh: Tính theo tỷ lệ giá trị đầu tư của phần nhà máy trên địa bàn từng tỉnh so với tổng giá trị đầu tư của nhà máy.
Quy định chuyển tiếp về phân bổ thuế GTGT vãng lai đến hết ngày 31/12/2026
Theo khoản 2 Điều 100 Thông tư số 89/2026/TT-BTC, các quy định về phân bổ thuế GTGT nêu trên được thực hiện đến hết ngày 31/12/2026.
|
STT |
Nội dung |
|
1 |
Chủ động rà soát hồ sơ khai thuế kể từ kỳ tính thuế áp dụng Thông tư số 89/2026/TT-BTC, đặc biệt lưu ý đối với doanh nghiệp có đơn vị phụ thuộc, cơ sở sản xuất hoặc hoạt động kinh doanh trên nhiều tỉnh, thành phố. |
|
2 |
Xác định đúng doanh thu làm căn cứ phân bổ, số thuế phải nộp và địa phương được hưởng nguồn thu ngân sách nhà nước. |
|
3 |
Khi khai bổ sung làm thay đổi doanh thu, phải xác định và phân bổ lại số thuế GTGT của kỳ có sai sót để xác định lại số thuế chưa phân bổ hoặc phân bổ thừa cho từng địa phương |
|
4 |
Thường xuyên đối chiếu số liệu giữa Tờ khai mẫu số 01/GTGT và các phụ lục phân bổ có liên quan để bảo đảm tính chính xác của hồ sơ khai thuế. |