kiểm tra thuế, Thanh tra, Tin tức
Thay đổi về Thủ tục hải quan Thay thế thông tư 38, 39 (Dự thảo)
Thay đổi về Thủ tục hải quan Thay thế thông tư 38, 39 (Dự thảo) do Bộ Tài chính dự kiến ban hành có một số điểm mới cần lưu ý
| Thảo luận Topic tại: https://www.facebook.com/groups/congvanketoan/ |
Dự thảo Thông tư quy định chi tiết Luật Hải quan và Nghị định thay thế Nghị định 08/2015/NĐ-CP mang đến nhiều thay đổi, tác động trực tiếp đến quy trình vận hành, đối soát dữ liệu và nghĩa vụ thuế của bộ phận Kế toán và Xuất nhập khẩu (XNK) tại các doanh nghiệp FDI. Dưới góc độ quản trị thực tiễn, dưới đây là các điểm mới trọng tâm:
Nội dung bài viết
- 1 Rủi ro điều kiện phi thuế quan (áp dụng thuế suất 0%) đối với DNCX
- 2 Thời hạn khai bổ sung tờ khai hải quan ảnh hưởng đến hồ sơ hoàn thuế/khấu trừ thuế
- 3 Đối soát dữ liệu trên Báo cáo quyết toán (Mẫu 25a, 25b, 25c)
- 4 Lựa chọn làm hoặc không làm thủ tục hải quan khi mua bán với DNCX và đưa hàng vào Kho ngoại quan
- 5 Một số thay đổi khác
Rủi ro điều kiện phi thuế quan (áp dụng thuế suất 0%) đối với DNCX
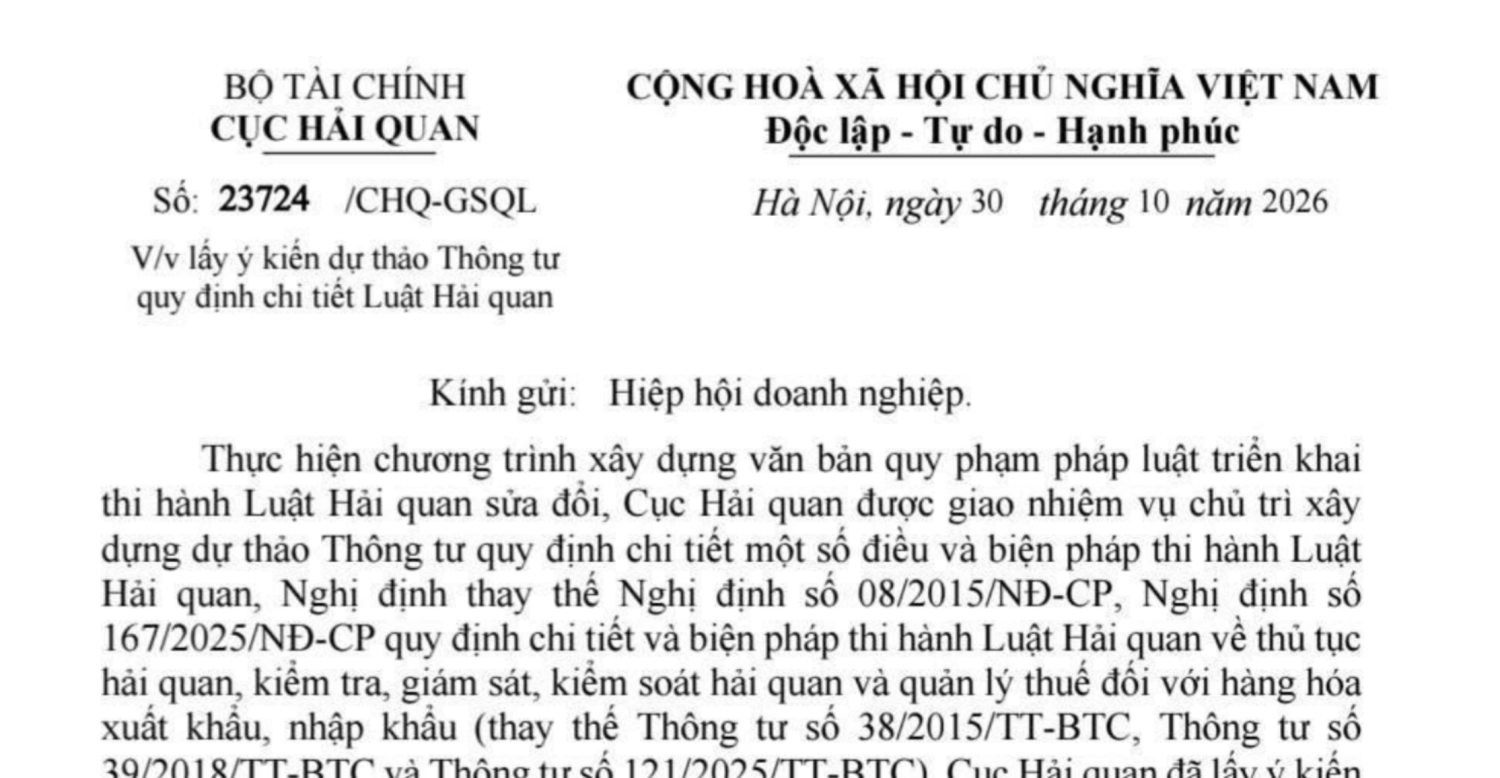
Về mặt pháp lý, theo Khoản 5 Điều 42 Dự thảo Nghị định (quy định thủ tục hải quan, kiểm tra giám sát hải quan thay thế Nghị định 08/2015/NĐ-CP) và mục tóm tắt Công văn số 23724/CHQ-GSQL, DNCX không đáp ứng điều kiện kiểm tra, giám sát sẽ được khắc phục trong thời hạn tối đa 30 ngày. Quá thời hạn này mà không khắc phục, DNCX sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan cho đến khi đáp ứng đủ điều kiện. Tuy nhiên, yêu cầu lưu trữ dữ liệu camera tại DNCX đã được giảm từ 12 tháng xuống tối thiểu 06 tháng.
Trong thực tiễn, quy định này ảnh hưởng trực tiếp đến các doanh nghiệp nội địa bán hàng cho DNCX. Khi xuất hóa đơn GTGT với thuế suất 0%, Kế toán doanh nghiệp nội địa cần yêu cầu DNCX cung cấp tài liệu chứng minh họ vẫn đang duy trì điều kiện kiểm tra giám sát hải quan bình thường.
Thời hạn khai bổ sung tờ khai hải quan ảnh hưởng đến hồ sơ hoàn thuế/khấu trừ thuế
Về mặt pháp lý, Điểm b.1 Khoản 1 Điều 13 Dự thảo Thông tư quy định người khai hải quan được khai bổ sung hồ sơ trong thời hạn 60 ngày kể từ ngày thông quan, nhưng phải trước thời điểm cơ quan hải quan quyết định kiểm tra sau thông quan, thanh tra, kiểm tra. Quá thời hạn 60 ngày kể từ ngày thông quan mới phát hiện sai sót, người nộp thuế vẫn thực hiện khai bổ sung nhưng sẽ bị xử lý vi phạm theo quy định của pháp luật về thuế và xử lý vi phạm hành chính.
Trong thực tiễn, sự chênh lệch số lượng, đơn giá, hoặc tỷ giá giữa hóa đơn thương mại, hóa đơn GTGT và tờ khai hải quan là nguyên nhân hàng đầu khiến cơ quan thuế từ chối áp dụng thuế suất 0% hoặc từ chối hoàn thuế.
Đối soát dữ liệu trên Báo cáo quyết toán (Mẫu 25a, 25b, 25c)
Về mặt pháp lý, Khoản 3 Công văn số 23724/CHQ-GSQL đề xuất sửa đổi toàn diện các mẫu báo cáo quyết toán: Mẫu 25a bổ sung thống kê theo mã loại hình, mã nguyên liệu, vật tư, sản phẩm; Mẫu 25b điều chỉnh lượng nguyên liệu, vật tư theo thực tế, bổ sung lượng dở dang và hàng đi đường; Mẫu 25c làm rõ thành phẩm đang sửa chữa, tái chế tại kho. Đồng thời, Khoản 4 Điều 43 Dự thảo Nghị định quy định thời gian kiểm tra báo cáo quyết toán tại trụ sở cơ quan hải quan không quá 05 ngày làm việc, có thể gia hạn nhưng không quá 05 ngày.
Trong thực tiễn, việc hạch toán trên các tài khoản 152, 154, 155 tại doanh nghiệp gia công, SXXK thường không khớp với dữ liệu khai báo hải quan do kế toán không bóc tách được phế liệu bán nội địa hoặc hàng dở dang trên chuyền. Đ
Lựa chọn làm hoặc không làm thủ tục hải quan khi mua bán với DNCX và đưa hàng vào Kho ngoại quan
Về mặt pháp lý, Khoản 3, Khoản 4 Điều 45 Dự thảo Nghị định quy định doanh nghiệp nội địa được lựa chọn làm hoặc không làm thủ tục hải quan khi cung ứng văn phòng phẩm, lương thực, thực phẩm, hàng tiêu dùng phục vụ sinh hoạt cho DNCX, hoặc bán hàng cho DNCX mà mặt hàng đó không có thuế xuất khẩu. Đối với kho ngoại quan, Khoản 3 Điều 75 Dự thảo Nghị định quy định hàng hóa từ nội địa đưa vào kho ngoại quan chờ xuất khẩu sẽ làm thủ tục như đối với hàng hóa xuất khẩu.
Trong thực tiễn, sự linh hoạt này đi kèm với rủi ro hạch toán thuế GTGT. Nếu doanh nghiệp nội địa bán hàng tiêu dùng, văn phòng phẩm cho DNCX và lựa chọn không mở tờ khai hải quan, giao dịch này sẽ không đủ điều kiện áp dụng thuế suất 0% (thiếu tờ khai hải quan) và bắt buộc phải xuất hóa đơn GTGT với thuế suất 8% hoặc 10% như giao dịch nội địa thông thường.
Một số thay đổi khác
-
Sửa đổi điều kiện kiểm tra, giám sát đối với DNCX (Điều 63, Điều 80 Dự thảo) Dự thảo yêu cầu hệ thống camera tại cổng, cửa ra vào phải ghi hình rõ biển số xe, số container, hoạt động 24/24 giờ và kết nối trực tuyến với cơ quan hải quan. Điểm thuận lợi là thời gian lưu trữ dữ liệu camera được đề xuất giảm từ 12 tháng xuống còn tối thiểu 06 tháng.
-
Đơn giản hóa thông báo vận chuyển hàng hóa nội bộ (Khoản 5 Điều 61 Dự thảo) Hệ thống hải quan sẽ tự động tiếp nhận và cấp số thông báo, không yêu cầu phê duyệt hay phân luồng đối với hàng luân chuyển nội bộ, hàng đưa đi gia công lại, hoặc phế liệu bán vào nội địa. Các doanh nghiệp ưu tiên, tuân thủ tốt pháp luật chỉ cần thông báo một lần cho các lô hàng vận chuyển trong thời hạn 30 ngày.
-
Yêu cầu chi tiết đối với Báo cáo quyết toán (Điều 67 Dự thảo) Dự thảo đề xuất sửa đổi toàn diện các mẫu báo cáo quyết toán. Mẫu 25a bổ sung yêu cầu thống kê số liệu tờ khai theo mã loại hình, mã nguyên liệu/sản phẩm; Mẫu 25b yêu cầu điều chỉnh lượng nguyên liệu theo thực tế, bổ sung lượng dở dang và hàng đi đường; Mẫu 25c làm rõ thành phẩm đang sửa chữa, tái chế.
-
Xử lý thuế khi DNCX vi phạm điều kiện giám sát DNCX không đáp ứng điều kiện kiểm tra, giám sát sẽ có thời hạn khắc phục tối đa 30 ngày. Quá thời hạn này, doanh nghiệp sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan. Trường hợp cơ quan hải quan phát hiện vi phạm nhưng doanh nghiệp cung cấp đủ hồ sơ chứng minh hàng hóa được quản lý và sử dụng đúng mục đích thì sẽ không bị ấn định thuế, chỉ bị xử phạt vi phạm hành chính.
-
Làm rõ nghĩa vụ thuế đối với hàng xuất khẩu tái nhập (Điều 98 Dự thảo) Khi tái nhập sản phẩm gia công, SXXK để tiêu thụ nội địa hoặc tiêu hủy, doanh nghiệp phải kê khai, nộp thuế ngay tại thời điểm tái nhập đối với nguyên liệu, vật tư cấu thành nên sản phẩm đã được miễn thuế trước đó. Đối với sản phẩm tái nhập để sửa chữa, tái chế sau đó tái xuất thì thực hiện theo dõi trong báo cáo quyết toán.
Liên hệ nếu quý khách cần tư vấn thêm: Ms Huyền Hotline/Zalo – 094 719 2091
Email: pham.thi.thu.huyen@manaboxvn.jp.
_______________